Sieci trakcyjne stanowią kręgosłup nowoczesnego, zelektryfikowanego transportu szynowego i trolejbusowego – od kolei dużych prędkości, przez linie towarowe, po komunikację miejską. Za ich powstaniem stoją wyspecjalizowane zakłady przemysłowe, które projektują, wytwarzają i testują każdy element: od przewodów jezdnych, przez słupy, osprzęt, aż po kompletne systemy sterowania zasilaniem. Największe fabryki sieci trakcyjnych są dziś nie tylko producentami komponentów, lecz również globalnymi integratorami infrastruktury, a ich rozwój silnie koreluje z polityką klimatyczną, planami modernizacji kolei oraz urbanizacją.
Globalny rynek sieci trakcyjnych i jego główni gracze
Rynek infrastruktury trakcyjnej rośnie dzięki przyspieszonej elektryfikacji kolei i rozbudowie transportu publicznego. Według dostępnych analiz branżowych globalny segment elektryfikacji linii kolejowych i systemów zasilania trakcyjnego (w tym sieci trakcyjnej, podstacji i okablowania) w połowie lat 2020. osiągnął wartość szacowaną na kilka miliardów dolarów rocznie, z prognozowanym tempem wzrostu na poziomie około 4–6% rocznie do końca dekady. Motorem są przede wszystkim Europa, Azja i Bliski Wschód, gdzie rosną inwestycje w szybkie linie pasażerskie, przewozy towarowe oraz metro.
W tym ekosystemie wyróżnia się kilka grup przedsiębiorstw powiązanych z produkcją sieci trakcyjnych:
- globalni dostawcy kompletnych systemów kolejowych – integrujący tabor, sterowanie i infrastrukturę,
- wyspecjalizowane zakłady produkujące przewody, liny nośne, osprzęt sieciowy, słupy i fundamenty,
- firmy projektowo-wykonawcze zajmujące się montażem i modernizacją sieci na miejscu inwestycji.
Największe fabryki funkcjonują zwykle jako część koncernów o szerokim profilu, obejmującym rozwiązania dla transportu, energetyki i automatyki przemysłowej. Do kluczowych światowych graczy, którzy posiadają istotne zdolności w obszarze produkcji elementów i systemów dla sieci trakcyjnej, należą (stan na drugą połowę dekady 2020.):
- Siemens Mobility – rozbudowane zakłady w Niemczech, Austrii, Czechach i innych krajach; portfolio obejmuje systemy trakcjaowe AC/DC, wyposażenie podstacji oraz osprzęt sieci jezdnej; Siemens dostarczał infrastrukturę m.in. dla kolei dużych prędkości w Niemczech i Hiszpanii oraz licznych systemów miejskich,
- Alstom – po przejęciu Bombardier Transportation stał się największym na świecie producentem rozwiązań dla kolei; w ramach struktur funkcjonują zakłady zajmujące się osprzętem i infrastrukturą sieciową, szczególnie w Europie Zachodniej i Indiach,
- CRRC (Chiny) – koncern kolejowy kontrolujący szereg fabryk komponentów trakcyjnych, w tym przewodów, izolatorów i konstrukcji wsporczych, na potrzeby masowej rozbudowy chińskiej sieci kolei dużych prędkości, której długość przekroczyła 40 tys. km,
- ABB i Hitachi Energy – specjaliści w obszarze zasilania i podstacji trakcyjnych, a także systemów kablowych wysokiego napięcia, współpracujący z producentami osprzętu sieciowego i wykonawcami infrastruktury,
- Grupy kablowe, takie jak Prysmian, Nexans czy LS Cable & System – z dedykowanymi zakładami produkującymi przewody trakcyjne z miedzi i stopów miedzi oraz systemy mocowań do infrastruktury kolejowej.
Szereg firm średniej wielkości wyspecjalizowało się w węższych segmentach, takich jak osprzęt linii napowietrznych, systemy kompensacji naprężeń termicznych czy słupy i fundamenty prefabrykowane. W skali globalnej centra produkcyjne ulokowane są przede wszystkim w Europie (Niemcy, Francja, Włochy, Polska, Czechy, Hiszpania), w Azji (Chiny, Indie, Japonia, Korea Południowa) oraz w Ameryce Północnej.
Dynamiczny wzrost rynku sieci trakcyjnych napędza kilka trendów:
- ambitne cele redukcji emisji CO₂ i dekarbonizacja transportu – koleje elektryczne zastępują transport drogowy na średnich i długich dystansach,
- rozbudowa kolei aglomeracyjnych i regionalnych – szczególnie w dużych metropoliach europejskich i azjatyckich,
- programy modernizacji istniejących linii – podnoszenie prędkości, zwiększanie przepustowości, poprawa niezawodności zasilania,
- substytucja diesla – przechodzenie z trakcji spalinowej na elektryczną lub hybrydową z wykorzystaniem nowoczesnych systemów zasilania.
W rezultacie największe fabryki sieci trakcyjnych działają blisko kluczowych korytarzy transportowych, a jednocześnie tworzą globalne łańcuchy dostaw, zapewniając dostawy przewodów, osprzętu i systemów sterowania do inwestycji na wszystkich kontynentach.
Technologia i organizacja produkcji w największych fabrykach
Produkcja elementów sieci trakcyjnej to złożony proces łączący zaawansowaną metalurgię, obróbkę mechaniczną, precyzyjną kontrolę jakości oraz kompleksowe testy elektryczne. Największe fabryki dysponują zintegrowanymi liniami technologicznymi, które obejmują zarówno wytwarzanie półproduktów (np. drutów miedzianych), jak i końcowy montaż gotowych systemów, takich jak sekcje przewodów jezdnych na bębnach, prefabrykowane wysięgniki czy zestawy osprzętu.
Kluczowe elementy sieci trakcyjnej, które powstają w tych zakładach, to przede wszystkim:
- przewody jezdne z miedzi lub stopów miedzi o wysokiej przewodności, często z dodatkiem srebra lub cyny dla poprawy własności mechanicznych,
- lina nośna i linki odciągowe, wykonane z wysokojakościowej stali ocynkowanej lub stopów aluminium,
- osprzęt – uchwyty, zaciski, jarzma, izolatory, rozłączniki, napinacze i kompensatory,
- konstrukcje wsporcze – stalowe lub żelbetowe słupy, bramki, portalowe ramy nadtorowe, w tym coraz częściej rozwiązania z prefabrykowanych elementów,
- złożone podzespoły systemowe – sekcje rozjazdowe, systemy przejściowe, odłączniki i punkty podziału sieci.
Produkcja przewodów jezdnych i lin nośnych
Przewód jezdny to kluczowy element, po którym ślizga się odbierak prądu pantografu. Wielkie fabryki kablowe, pracujące na potrzeby kolei, stosują zautomatyzowane ciągarki drutu miedzianego o wysokiej czystości, następnie procesy wyżarzania i kalibracji, aby zapewnić wymagane parametry przewodności i wytrzymałości. W zależności od zastosowania (kolej dużych prędkości, linie towarowe, tramwaje) stosuje się różne przekroje i profile przewodów – od klasycznych okrągłych po profilowane (np. typu grooved contact wire), które lepiej współpracują z pantografami przy prędkościach powyżej 200 km/h.
Linie produkcyjne są wyposażone w systemy pomiaru on-line, monitorujące średnicę, owalność, wytrzymałość na rozciąganie i strukturę krystaliczną materiału. W najnowocześniejszych fabrykach standardem stały się zautomatyzowane laboratoria, które na podstawie danych z czujników w czasie rzeczywistym regulują parametry procesu, minimalizując odpady i zużycie energii. Wysokie wymagania jakościowe wynikają z długich cykli życia sieci trakcyjnych – okres eksploatacji przewodów na liniach głównych może sięgać kilkudziesięciu lat, a awarie powodujące zerwanie sieci niosą za sobą poważne koszty operacyjne i społeczne.
Analogicznie dla lin nośnych i odciągowych stosuje się procesy ciągnienia i splotu drutów stalowych, często z powłokami antykorozyjnymi. W wielu zakładach wdrożono rozwiązania pozwalające na produkcję lin z powłokami kompozytowymi lub z zastosowaniem stopów o podwyższonej odporności na pełzanie termiczne, co jest szczególnie istotne przy coraz częstszych falach upałów wpływających na geometrię sieci trakcyjnej.
Osprzęt i konstrukcje wsporcze
Drugą grupę produktów, które wytwarzają największe fabryki sieci trakcyjnych, stanowi osprzęt mocujący i zabezpieczający. Są to setki typów elementów: zacisków, uchwytów, sworzni, izolatorów, wsporników, przegubów, odłączników, sekcjonerów i urządzeń do kompensacji wydłużeń termicznych. Produkcja wymaga zaawansowanych technik odlewniczych, obróbki CNC, obróbki powierzchniowej (galwanizacja, malowanie proszkowe) oraz specjalistycznych testów elektrycznych i mechanicznych.
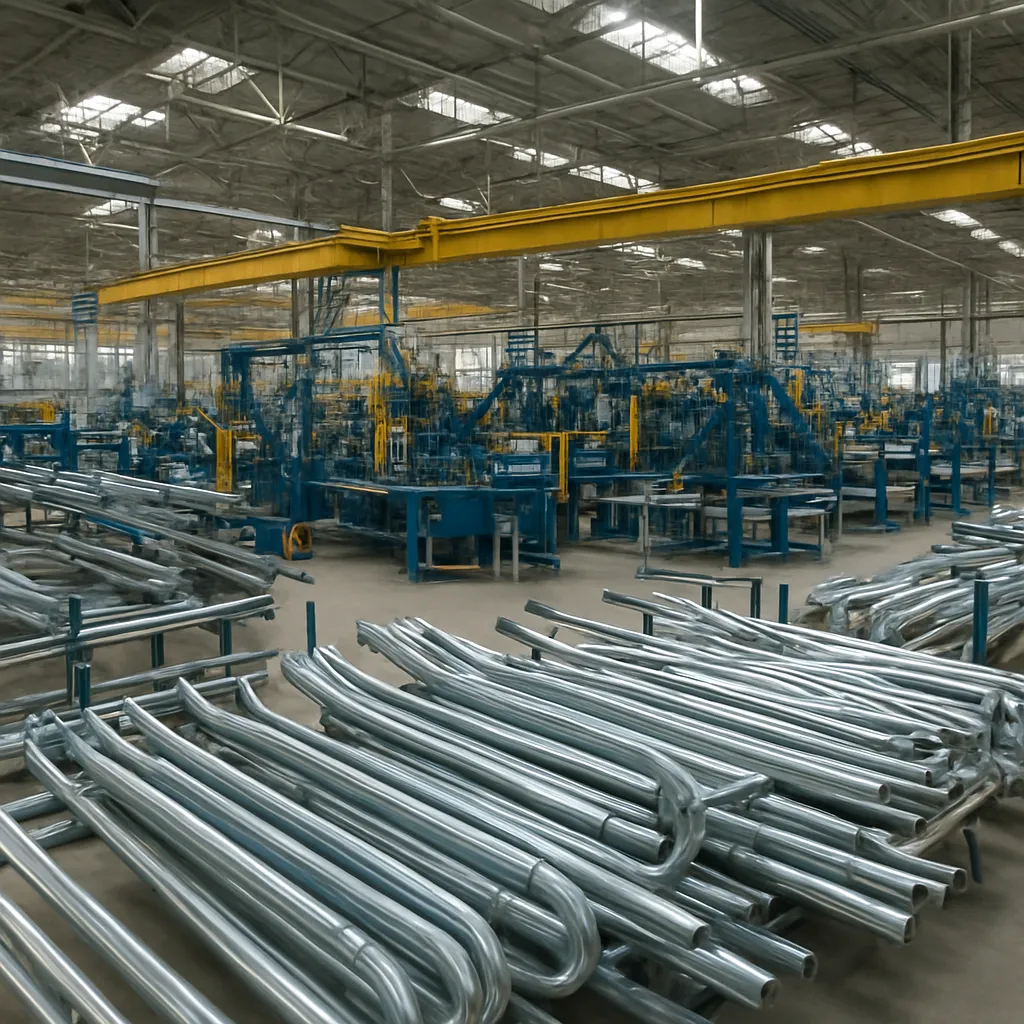
Słupy i bramki trakcyjne, w zależności od kraju i standardów, wykonywane są z rur i kształtowników stalowych lub jako prefabrykaty żelbetowe. Największe wytwórnie stosują linie do walcowania i spawania rur o dużych średnicach, z robotyzacją procesów spawalniczych oraz automatycznym systemem badania spoin (np. metodą ultradźwiękową). Z kolei w produkcji słupów żelbetowych wykorzystuje się formy wielokrotnego zastosowania, z automatycznym dozowaniem betonu wysokiej wytrzymałości i kontrolowanym procesem dojrzewania.
Wszystkie te elementy muszą być odporne na obciążenia wiatrowe, zmiany temperatur, zanieczyszczenia środowiskowe i obciążenia dynamiczne wynikające z ruchu taboru. W fabrykach funkcjonują komory klimatyczne, stanowiska do badań zmęczeniowych oraz laboratoria korozyjne, które pozwalają symulować wieloletnią eksploatację w przyśpieszonym trybie. Dla wielu produktów opracowano normy krajowe i międzynarodowe (EN, IEC, normy kolejowe UIC), których spełnienie jest warunkiem dopuszczenia na rynek.
Automatyzacja, cyfryzacja i kontrola jakości
Największe fabryki sieci trakcyjnych coraz mocniej wykorzystują rozwiązania Przemysłu 4.0. W praktyce oznacza to:
- rozbudowaną automatyzację linii produkcyjnych – zrobotyzowane stanowiska montażowe, automatyczne magazyny wysokiego składowania, systemy wizyjne kontrolujące wymiar i jakość powierzchni,
- systemy MES i ERP zintegrowane z produkcją – pełna identyfikowalność partii materiału, możliwość śledzenia parametrów wytwarzania dla każdego bębna przewodu czy partii osprzętu,
- analizę danych procesowych – wykrywanie odchyleń, predykcyjną konserwację maszyn, optymalizację zużycia energii i surowców.
W wielu zakładach stosuje się zaawansowane systemy testowe. Przewody i osprzęt poddawane są cyklicznym obciążeniom mechanicznym, testom zwarciowym oraz badaniom dielektrycznym przy podwyższonych napięciach. Rośnie znaczenie cyfrowych modeli sieci trakcyjnej – fabryki współpracują z biurami projektowymi, które tworzą trójwymiarowe odwzorowania linii, a następnie symulują pracę sieci pod różnymi obciążeniami, temperaturami i konfiguracjami.
Postępująca cyfryzacja ułatwia klientom – zarządcom infrastruktury i wykonawcom – integrację dostarczanych elementów z ich własnymi systemami zarządzania majątkiem (asset management). Każdy słup, przewód czy izolator może posiadać cyfrowy paszport z numerem seryjnym, danymi produkcyjnymi, wynikami testów i zaleceniami eksploatacyjnymi. Ułatwia to planowanie przeglądów, wymian oraz analizowanie przyczyn ewentualnych usterek.
Efektywność energetyczna i zrównoważony rozwój
Coraz większe znaczenie ma ślad węglowy produkcji sieci trakcyjnej. Zakłady, które chcą być konkurencyjne na rynkach objętych restrykcyjną polityką klimatyczną, wdrażają rozwiązania ograniczające emisje CO₂ oraz zużycie surowców. W praktyce stosuje się:
- recykling miedzi i stali – wykorzystanie złomowanych przewodów i konstrukcji trakcyjnych jako wsadu do nowych produktów,
- optymalizację procesów energetycznych – odzysk ciepła z pieców do wyżarzania, zastosowanie napędów o wysokiej sprawności,
- rozwój stopów o wyższej wytrzymałości – umożliwiających redukcję masy przewodów i osprzętu przy zachowaniu parametrów elektrycznych,
- współpracę z dostawcami energii odnawialnej – część fabryk przechodzi na zasilanie z farm fotowoltaicznych lub wiatrowych, co zmniejsza ślad środowiskowy ich produktów.
Ważnym kierunkiem badań jest także projektowanie sieci łatwiejszych do demontażu i recyklingu. Dotyczy to zwłaszcza materiałów kompozytowych, wykorzystywanych m.in. w izolatorach i wysięgnikach, które historycznie były trudne do efektywnego przetworzenia po okresie eksploatacji.
Największe centra produkcji sieci trakcyjnych w Europie i na świecie
Skala produkcji i znaczenie ekonomiczne największych fabryk sieci trakcyjnych są ściśle powiązane z mapą inwestycji infrastrukturalnych. Ośrodki wytwórcze powstawały przede wszystkim tam, gdzie rozwijały się zaawansowane systemy kolejowe: w Europie, Azji Wschodniej oraz, w mniejszym stopniu, w Ameryce Północnej. Ze względu na brak jednolitego, publicznego rankingu fabryk, informacje o skali produkcji opierają się na raportach firm, danych branżowych i zamówieniach infrastrukturalnych.
Europa – dojrzały rynek modernizacji i wysokich wymagań technicznych
Europa jest jednym z najbardziej zelektryfikowanych regionów kolejowych. Według danych Europejskiej Agencji Kolejowej elektr yfikacja linii w wielu krajach (np. Szwajcaria, Belgia, Holandia) przekracza 70–80% długości sieci, a średnia dla Unii Europejskiej utrzymuje się w okolicach połowy długości całkowitej. W rezultacie popyt na sieci trakcyjne wynika zarówno z nowych projektów, jak i intensywnej modernizacji istniejącej infrastruktury.
Największe fabryki w Europie można umownie pogrupować w kilku kluczowych ośrodkach:
- Niemcy i Austria – skupisko zakładów koncernów produkujących osprzęt, przewody i kompletną infrastrukturę trakcyjną; bliskość do korytarzy TEN-T oraz kolei dużych prędkości (ICE) sprzyja rozwojowi zaawansowanych rozwiązań technicznych,
- Francja, Włochy, Hiszpania – silne ośrodki produkcji przewodów jezdnych i osprzętu, powiązane z budową i utrzymaniem linii TGV, AVE czy włoskich korytarzy dużych prędkości,
- Europa Środkowo-Wschodnia, w tym Polska – dynamicznie rosnące rynki dzięki programom modernizacji i rozbudowy kolei finansowanym ze środków krajowych i unijnych; powstają tu nowoczesne zakłady produkujące zarówno elementy sieci, jak i konstrukcje wsporcze.
Polski sektor odgrywa coraz istotniejszą rolę w łańcuchu dostaw. Lokalne fabryki produkują szeroki wachlarz komponentów: od słupów stalowych i żelbetowych, przez wysięgniki i fundamenty prefabrykowane, aż po specjalistyczny osprzęt sieciowy i przewody. Znaczna część produkcji trafia na rynek krajowy, gdzie w ostatnich latach trwa intensywna modernizacja linii głównych i magistral towarowych, ale rośnie również eksport do państw sąsiednich oraz na bardziej odległe rynki, m.in. Bliski Wschód i Afrykę.
W kontekście polityk unijnych, takich jak Europejski Zielony Ład i rozwój transeuropejskiej sieci transportowej, można oczekiwać utrzymania wysokiego poziomu zamówień publicznych na infrastrukturę trakcyjną. To z kolei przynosi stabilność i umożliwia długofalowe inwestycje w automatyzację, badania i rozwój w największych europejskich zakładach.
Azja – ekspansja kolei dużych prędkości i masowy rynek krajowy
Azja, a zwłaszcza Chiny, stała się w ostatnich dwóch dekadach największym na świecie placem budowy nowoczesnej infrastruktury kolejowej. Ekspansja sieci kolei dużych prędkości, przejście na elektryczną trakcję na głównych korytarzach oraz rozwój metra i kolei miejskich w dziesiątkach megamiast wygenerowały ogromne zapotrzebowanie na sieci trakcyjne.
W Chinach funkcjonuje rozbudowany system zakładów powiązanych z koncernem CRRC oraz innymi spółkami państwowymi i prywatnymi. Produkują one na szeroką skalę:
- przewody jezdne i liny nośne dla linii kolejowych, metra, trolejbusów,
- osprzęt, izolatory kompozytowe, konstrukcje stalowe i żelbetowe,
- kompletne systemy podstacji trakcyjnych i kabli zasilających.
Skala produkcji jest tu często wielokrotnie większa niż w pojedynczych fabrykach europejskich, co wynika z długości nowych linii oddawanych do użytku każdego roku. Chińskie zakłady są zaprojektowane z myślą o ogromnych wolumenach, a jednocześnie coraz częściej dostosowują się do wymagających norm międzynarodowych, aby móc rywalizować o kontrakty poza granicami kraju. Rosnący eksport obejmuje zarówno komponenty, jak i kompletne systemy trakcyjne, dostarczane do projektów w Azji, Afryce i Ameryce Południowej.
W Indiach, Japonii i Korei Południowej również funkcjonują duże fabryki infrastruktury kolejowej. Indie, realizując ambitne programy modernizacji sieci i budowy nowych korytarzy, rozwijają własne zdolności produkcyjne w zakresie przewodów i osprzętu, równocześnie korzystając z technologii licencjonowanych od partnerów zagranicznych. Japonia i Korea, z bardziej dojrzałymi systemami kolejowymi, koncentrują się na wysokiej niezawodności i innowacjach technologicznych, co przekłada się na eksport zaawansowanych rozwiązań do innych krajów.
Ameryka Północna i inne regiony
Ameryka Północna ma stosunkowo niski poziom elektryfikacji kolei w porównaniu z Europą czy Azją, co sprawia, że skala lokalnej produkcji sieci trakcyjnych jest tu mniejsza. Niemniej jednak istnieją ważne ośrodki związane z modernizacją zelektryfikowanych korytarzy pasażerskich, takich jak linie na wschodnim wybrzeżu USA, oraz z rozwojem systemów metra i kolei aglomeracyjnych. Wiele elementów sieci jest importowanych, ale część produkcji – szczególnie w zakresie kabli, osprzętu i konstrukcji stalowych – realizowana jest przez lokalne fabryki na potrzeby konkretnych projektów infrastrukturalnych.
W regionach takich jak Ameryka Południowa, Afryka czy Bliski Wschód większość komponentów sieci trakcyjnych jest importowana z Europy, Azji lub z międzynarodowych koncernów prowadzących montownie lokalne. W miarę jak kolejne państwa decydują się na budowę zelektryfikowanych korytarzy i systemów metra, rośnie znaczenie zakładów zdolnych szybko dostarczyć duże wolumeny standardowych, certyfikowanych elementów, co sprzyja umacnianiu pozycji globalnych liderów produkcji.
Znaczenie gospodarcze i zatrudnienie
Największe fabryki sieci trakcyjnych są ważnymi pracodawcami w swoich regionach. W zależności od specjalizacji i stopnia automatyzacji pojedynczy zakład może zatrudniać od kilkuset do kilku tysięcy pracowników, obejmując zarówno personel produkcyjny, jak i inżynierów, specjalistów od badań i rozwoju, logistyki, jakości czy sprzedaży. Branża charakteryzuje się wysoką barierą wejścia, ponieważ wymaga dużych nakładów kapitałowych, zaawansowanego know-how, spełnienia rygorystycznych norm bezpieczeństwa oraz posiadania referencji z realizacji złożonych projektów.
Rozwój tych fabryk przynosi efekty mnożnikowe dla lokalnych gospodarek: tworzy miejsca pracy w sektorze kooperantów (hutnictwo, przetwórstwo metali, produkcja maszyn i narzędzi, usługi serwisowe), generuje zapotrzebowanie na usługi transportowe i logistyczne oraz przyczynia się do podniesienia kompetencji technicznych kadr inżynierskich. Jednocześnie rośnie konkurencja międzynarodowa, a presja cenowa ze strony rynków o niższych kosztach pracy wymusza na europejskich i północnoamerykańskich producentach ciągłe podnoszenie produktywności, automatyzację i specjalizację w produktach o wysokiej wartości dodanej.
Kierunek rozwoju branży wyznaczają plany elektryfikacji i modernizacji sieci transportowych na wszystkich kontynentach. Im większy nacisk państwa kładą na infrastruktura kolejową, tym większe znaczenie zyskują fabryki sieci trakcyjnych – nie tylko jako dostawcy komponentów, ale jako uczestnicy długotrwałych programów inwestycyjnych i partnerzy technologiczni zarządców infrastruktury. W tym kontekście rola największych zakładów będzie nadal rosła, a ich zdolność do innowacji, redukcji śladu środowiskowego i zapewnienia niezawodności produktów stanie się jednym z kluczowych czynników konkurencyjności całego sektora przemysłowego związanego z transportem szynowym.