Rosnące uzależnienie hut od importu surowców staje się jednym z kluczowych czynników kształtujących przyszłość przemysłu stalowego. Globalne łańcuchy dostaw, presja kosztowa, wymagania klimatyczne oraz niestabilność geopolityczna powodują, że stalownie muszą coraz dokładniej analizować źródła zaopatrzenia w rudę żelaza, węgiel koksowy, złom oraz coraz ważniejsze surowce towarzyszące, takie jak rudy manganu czy dodatki stopowe. Jednocześnie kraje posiadające własną bazę surowcową zyskują istotną przewagę konkurencyjną, a państwa pozbawione takich zasobów muszą balansować pomiędzy bezpieczeństwem dostaw, kosztami produkcji a wymogami transformacji energetycznej. W tym kontekście pytanie o to, jak głębokie i ryzykowne jest uzależnienie hut od importu, staje się kluczowe nie tylko dla branży stalowej, lecz także dla polityki gospodarczej i bezpieczeństwa ekonomicznego całych regionów.
Struktura zaopatrzenia hut w surowce: ruda żelaza, węgiel koksowy i złom
Produkcja stali od dziesięcioleci opiera się na dwóch głównych ścieżkach technologicznych: tradycyjnej, wykorzystującej wielkie piece i konwertory tlenowe (BF-BOF), oraz na ścieżce opartej na piecach łukowych elektrycznych (EAF), które zużywają głównie złom stalowy, a coraz częściej także brykiety żelaza zredukowanego bezpośrednio. Struktura zaopatrzenia hut w surowce decyduje o ich koszcie wytwarzania, elastyczności produkcji oraz wrażliwości na zakłócenia w świecie, gdzie handel surowcami staje się narzędziem polityki.
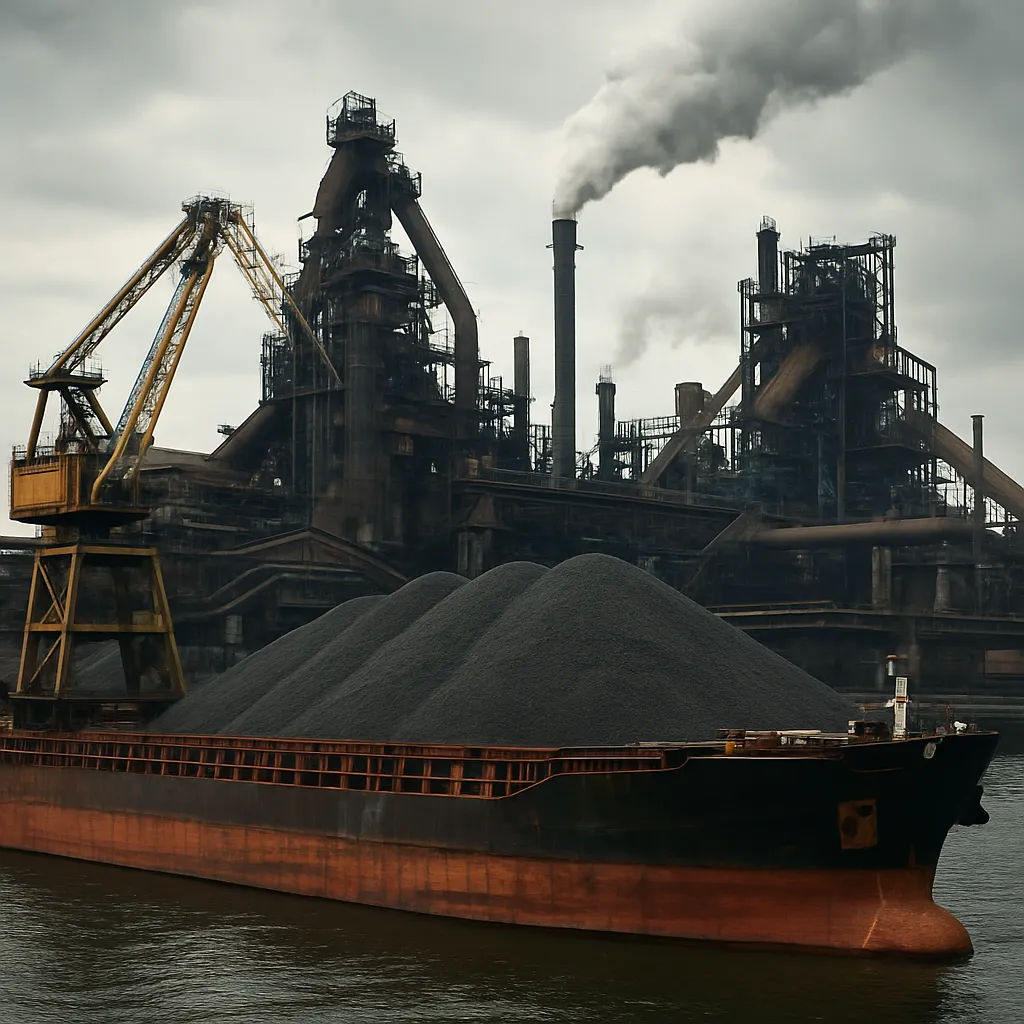
W przypadku technologii wielkopiecowej podstawą jest ruda żelaza o odpowiednio wysokiej zawartości Fe, zdolna do uzyskania wysokich wydajności i stabilnych parametrów metalurgicznych. Największymi eksporterami rudy żelaza są Australia i Brazylia, a główni importerzy to kraje o potężnym, lecz surowcowo ubogim przemyśle stalowym, przede wszystkim Chiny, ale także wiele państw europejskich. Oznacza to, że przemysł stalowy na ogromną skalę polega na transporcie masowych ładunków drogą morską, co wiąże się nie tylko z kosztami, lecz również z emisjami CO₂, ryzykiem infrastrukturalnym portów i wrażliwością na konflikty czy blokady szlaków morskich.
Drugim kluczowym surowcem jest węgiel koksowy, który po przetworzeniu w koksowniach staje się niezbędnym reduktorem i nośnikiem energii w wielkich piecach. Rezerwy węgla koksowego są geograficznie ograniczone, a jego wydobycie wiąże się z rosnącą presją środowiskową i społeczną. Kraje pozbawione własnych, konkurencyjnych złóż muszą sprowadzać ten surowiec z Australii, USA, Kanady czy Rosji, narażając się na niestabilność cen oraz napięcia polityczne. Węgiel energetyczny i koksowy coraz częściej staje się również przedmiotem regulacji klimatycznych, ceł węglowych i różnego rodzaju ograniczeń importowych, które dodatkowo komplikują bilans surowcowy hut.
Trzecim, rosnąco ważnym elementem jest złom stalowy, będący surowcem wtórnym i zarazem podstawą gospodarki o obiegu zamkniętym. W krajach rozwiniętych dostępność złomu rośnie wraz z nasyceniem gospodarki produktami stalowymi i zakończeniem ich cyklu życia. Jednocześnie jego jakość, segregacja i przygotowanie do procesu hutniczego decydują o możliwości wykorzystania go w bardziej zaawansowanych gatunkach stali. Część państw, chcąc zabezpieczyć własne potrzeby, wprowadza ograniczenia eksportu złomu, przez co huty w innych regionach zmuszone są do importu z coraz dalszych kierunków lub do inwestowania w instalacje poprawiające jakość lokalnie dostępnego surowca wtórnego.
Uzależnienie hut od importu nie dotyczy wyłącznie głównych surowców masowych. Coraz większe znaczenie mają dodatki stopowe, takie jak nikiel, chrom, wolfram czy molibden, niezbędne do wytwarzania stali specjalnych, odpornych na wysokie temperatury, korozję czy duże obciążenia mechaniczne. Złoża wielu z tych pierwiastków skoncentrowane są w niewielu regionach świata, a ich wydobycie bywa kontrolowane przez wąską grupę państw lub koncernów. W efekcie produkcja stali wysokostopowych może stać się szczególnie podatna na zakłócenia, co z kolei uderza w sektory takie jak energetyka, przemysł chemiczny, motoryzacja czy lotnictwo.
Na tym tle rośnie znaczenie strategii dywersyfikacji źródeł surowców, zawierania długoterminowych kontraktów, inwestycji kapitałowych w kopalnie oraz rozwoju alternatywnych materiałów wsadowych, takich jak brykiety żelaza zredukowanego przy użyciu wodoru. Uzależnienie od importu nie wynika bowiem wyłącznie z braku zasobów naturalnych, ale także z ewolucji technologii i rosnącej złożoności wymagań jakościowych stali, które wymuszają stosowanie coraz bardziej wyspecjalizowanych surowców, dostępnych jedynie w określonych lokalizacjach geograficznych.
Ryzyka geopolityczne, ekonomiczne i środowiskowe wynikające z uzależnienia od importu
Silne związanie hut z zagranicznymi dostawcami surowców tworzy wielowymiarową siatkę ryzyk, które coraz trudniej ignorować przy planowaniu rozwoju przemysłu stalowego. W pierwszej kolejności należy wskazać na ryzyko geopolityczne, które objawia się poprzez sankcje, embarga, wojny handlowe, a nawet bezpośrednie konflikty zbrojne wpływające na dostępność kluczowych surowców. Wystarczy częściowe wstrzymanie eksportu rudy żelaza z jednego dużego kraju, aby światowe ceny gwałtownie wzrosły, wywołując falę turbulencji w cennikach stali i w całym łańcuchu wartości, od budownictwa po przemysł maszynowy.
Drugie istotne ryzyko to niestabilność cenowa i kursowa. Import surowców często rozliczany jest w dolarach amerykańskich, co oznacza, że huty z krajów o słabszych walutach narażone są na podwójną zmienność – zarówno samej ceny surowca, jak i kursu walutowego. Fluktuacje te zmniejszają przewidywalność kosztów produkcji i mogą w krótkim czasie zachwiać rentownością nawet nowoczesnych zakładów. W odpowiedzi przedsiębiorstwa starają się zabezpieczać poprzez instrumenty finansowe, lecz zwiększa to poziom skomplikowania zarządzania oraz wymaga rozwiniętych kompetencji w zakresie zarządzania ryzykiem finansowym.
Trzecim wymiarem są koszty logistyczne i ryzyka związane z infrastrukturą transportową. Dostawy rudy żelaza czy węgla koksowego na odległość tysięcy kilometrów opierają się głównie na transporcie morskim, obsługiwanym przez wyspecjalizowaną flotę masowców. Każde zakłócenie w funkcjonowaniu portów, kanałów żeglugowych czy głównych szlaków, spowodowane katastrofą, konfliktem politycznym lub działaniami o charakterze protekcjonistycznym, natychmiast przekłada się na opóźnienia i dodatkowe koszty. Huty ulokowane w głębi kontynentów muszą dodatkowo polegać na kolejowym lub rzecznym transporcie wewnętrznym, którego przepustowość i niezawodność nie zawsze nadąża za rosnącymi potrzebami.
Nie można także pominąć ryzyk środowiskowych, ściśle związanych z importem surowców. Długodystansowy transport morski generuje istotne emisje gazów cieplarnianych oraz zanieczyszczeń powietrza, które stają się przedmiotem coraz bardziej rygorystycznych regulacji międzynarodowych. Dodatkowo intensywne wydobycie rudy żelaza czy węgla w krajach eksportujących prowadzi do degradacji środowiska lokalnego, co bywa przedmiotem krytyki społecznej i nacisków ze strony organizacji ekologicznych. Huty korzystające z importowanych surowców muszą coraz częściej brać pod uwagę pełny ślad środowiskowy łańcucha dostaw, gdyż klienci końcowi – zwłaszcza z branż o wysokiej świadomości klimatycznej – oczekują przejrzystości i redukcji emisji w całym cyklu życia wyrobu stalowego.
W kontekście polityki klimatycznej i mechanizmów takich jak graniczne opłaty węglowe szczególnie istotne staje się pochodzenie i sposób wytworzenia surowców wsadowych. Jeśli ruda została wydobyta i przetworzona z użyciem technologii wysokoemisyjnych, a transport do huty odbył się z odległego kontynentu, ostateczny produkt stalowy może zostać obciążony dodatkowymi kosztami związanymi z regulacjami klimatycznymi. W ten sposób uzależnienie od importu przekłada się nie tylko na rachunek ekonomiczny, lecz również na zdolność hut do spełniania wymagań dekarbonizacyjnych, narzucanych zarówno przez prawo, jak i przez oczekiwania rynku.
Znaczącym elementem ryzyka jest też koncentracja podaży w rękach kilku globalnych koncernów górniczych. W sytuacji, gdy kilku dostawców kontroluje większość eksportu określonego surowca, ich decyzje inwestycyjne, polityka cenowa czy priorytetyzacja określonych rynków mogą mieć bezpośredni wpływ na kondycję hut w wielu krajach. Powstaje w ten sposób asymetria siły negocjacyjnej, w której producent stali, mimo strategicznego znaczenia dla gospodarki, jest uzależniony od warunków dyktowanych przez międzynarodowe korporacje operujące w sektorze wydobywczym.
Wreszcie należy uwzględnić ryzyko technologiczne i regulacyjne. Zmiany w przepisach dotyczących emisji, jakości rudy, ograniczeń środowiskowych w krajach wydobycia czy norm bezpieczeństwa pracy mogą nagle podnieść koszty pozyskania surowców lub nawet doprowadzić do zamknięcia części kopalń. Huty, które nie mają alternatywnych źródeł zaopatrzenia, mogą wówczas stanąć przed koniecznością ograniczenia produkcji albo kosztownej modernizacji swoich procesów technologicznych, aby przystosować się do surowców o innych parametrach niż dotychczas.
Strategie ograniczania zależności importowej i kierunki transformacji przemysłu stalowego
Rosnąca świadomość ryzyk wynikających z uzależnienia od importu surowców skłania przemysł stalowy i decydentów publicznych do poszukiwania strategii, które pozwolą zwiększyć odporność łańcuchów dostaw. Jednym z najważniejszych kierunków jest dywersyfikacja źródeł, obejmująca zarówno poszerzanie bazy dostawców zagranicznych, jak i stopniowe wzmacnianie krajowej lub regionalnej bazy surowcowej. W wielu krajach powraca zainteresowanie rozwojem lokalnego górnictwa rud żelaza czy węgla koksowego, choć często napotyka ono bariery środowiskowe i społeczne. Nawet częściowe uniezależnienie się od importu może jednak poprawić pozycję negocjacyjną hut i ograniczyć wrażliwość na szoki zewnętrzne.
Kolejną ścieżką jest intensyfikacja recyklingu złomu stalowego oraz rozwój technologii pieców łukowych elektrycznych. Wraz z dojrzewaniem gospodarek i starzeniem się infrastruktury rośnie podaż złomu pochodzącego z rozbiórek budynków, zezłomowanych pojazdów czy wymiany maszyn. Wykorzystanie tego surowca nie tylko zmniejsza potrzebę importu rudy żelaza, lecz także znacząco redukuje energochłonność produkcji i emisje CO₂. W wielu krajach wprowadza się regulacje i systemy ekonomiczne zachęcające do selektywnej zbiórki, sortowania oraz wysokiej jakości przetwarzania złomu, tak aby mógł on służyć również do produkcji wymagających gatunków stali, a nie jedynie najprostszych wyrobów długich.
Transformacja technologiczna przemysłu stalowego obejmuje również rozwój alternatywnych procesów redukcji rudy żelaza, takich jak bezpośrednia redukcja przy użyciu gazu ziemnego lub, w perspektywie, wodoru. W miarę jak rośnie podaż niskoemisyjnego wodoru wytwarzanego z wykorzystaniem energii odnawialnej, pojawia się możliwość radykalnego ograniczenia zużycia węgla koksowego i związanych z nim emisji. Wprowadzenie technologii wodorowych może jednak wpłynąć także na strukturę importu, przesuwając punkt ciężkości z zakupu paliw kopalnych na zakup wysokiej jakości rudy i nowoczesnych instalacji technologicznych. Huty, które jako pierwsze dokonają takiej transformacji, zyskają przewagę kosztową i regulacyjną, ale staną też przed nowymi wyzwaniami związanymi z bezpieczeństwem dostaw energii oraz samego wodoru.
Ważnym elementem strategii ograniczania zależności importowej jest budowa długoterminowych partnerstw pomiędzy hutami a dostawcami surowców. Zamiast polegania wyłącznie na krótkoterminowych kontraktach, coraz częściej zawiera się umowy wieloletnie, obejmujące wspólne inwestycje w infrastrukturę wydobywczą, logistyczną i środowiskową. Tego rodzaju podejście umożliwia lepsze planowanie produkcji, stabilizację cen oraz podział ryzyk inwestycyjnych. Często towarzyszy temu rozwój mechanizmów śledzenia pochodzenia surowca, dzięki czemu możliwe jest dokumentowanie jego parametrów środowiskowych i społecznych, co z kolei odpowiada na rosnące wymagania odbiorców finalnych.
Nie można pominąć roli polityki publicznej i instrumentów regulacyjnych. Państwa, które chcą utrzymać konkurencyjność swojego sektora stalowego, sięgają po narzędzia takie jak wsparcie badań i rozwoju, ulgi inwestycyjne, programy modernizacji infrastruktury logistycznej czy działania na rzecz zawierania międzynarodowych porozumień handlowych. Jednocześnie coraz częściej wprowadza się regulacje mające na celu zapewnienie, że importowane surowce spełniają określone standardy środowiskowe i społeczne. W praktyce oznacza to konieczność uwzględniania w strategiach hut nie tylko kryteriów ekonomicznych, lecz także zgodności z polityką klimatyczną i zasadami odpowiedzialnego rozwoju.
Perspektywicznym kierunkiem jest także wykorzystanie narzędzi cyfrowych do zarządzania łańcuchami dostaw surowców dla hut. Systemy oparte na analizie dużych zbiorów danych, uczeniu maszynowym i platformach transakcyjnych umożliwiają lepsze prognozowanie popytu, monitorowanie ryzyk geopolitycznych oraz szybkie reagowanie na zakłócenia logistyczne. Dzięki temu możliwe staje się bardziej elastyczne sterowanie portfelem dostawców, optymalizacja zapasów i redukcja kosztów finansowych związanych z utrzymywaniem dużych magazynów surowców. W połączeniu z rosnącą przejrzystością danych o emisjach i parametrach jakościowych tworzy to podstawy do budowy bardziej odpornego i odpowiedzialnego łańcucha wartości.
W szerszej perspektywie uzależnienie hut od importu surowców stawia przed przemysłem stalowym pytanie o jego rolę w globalnej gospodarce niskoemisyjnej. Z jednej strony stal pozostaje materiałem kluczowym dla transformacji energetycznej – jest niezbędna do budowy farm wiatrowych, sieci przesyłowych, infrastruktury kolejowej czy magazynów energii. Z drugiej strony, jeśli łańcuch dostaw surowców dla produkcji stali opiera się na wysoce emisyjnych procesach wydobycia i transporcie między kontynentami, pojawia się napięcie pomiędzy oczekiwaniami klimatycznymi a realiami surowcowymi. Odpowiedzią na to wyzwanie musi być połączenie innowacji technologicznych, rozwoju gospodarki o obiegu zamkniętym i świadomej polityki przemysłowej, która uwzględnia zarówno bezpieczeństwo dostaw, jak i długoterminowe cele klimatyczne.
W miarę jak rośnie konkurencja między regionami o dostęp do ograniczonych zasobów surowcowych, przewagę zdobędą te kraje i przedsiębiorstwa, które potrafią wypracować zrównoważony model funkcjonowania hut: oparty na dywersyfikacji, wysokim poziomie recyklingu, nowoczesnych procesach wytapiania oraz przejrzystości środowiskowej całego łańcucha dostaw. Uzależnienie od importu nie musi oznaczać trwałej słabości, jeśli zostanie świadomie zarządzone i wplecione w strategię rozwoju, uwzględniającą zarówno potrzeby gospodarki, jak i ograniczenia planety.