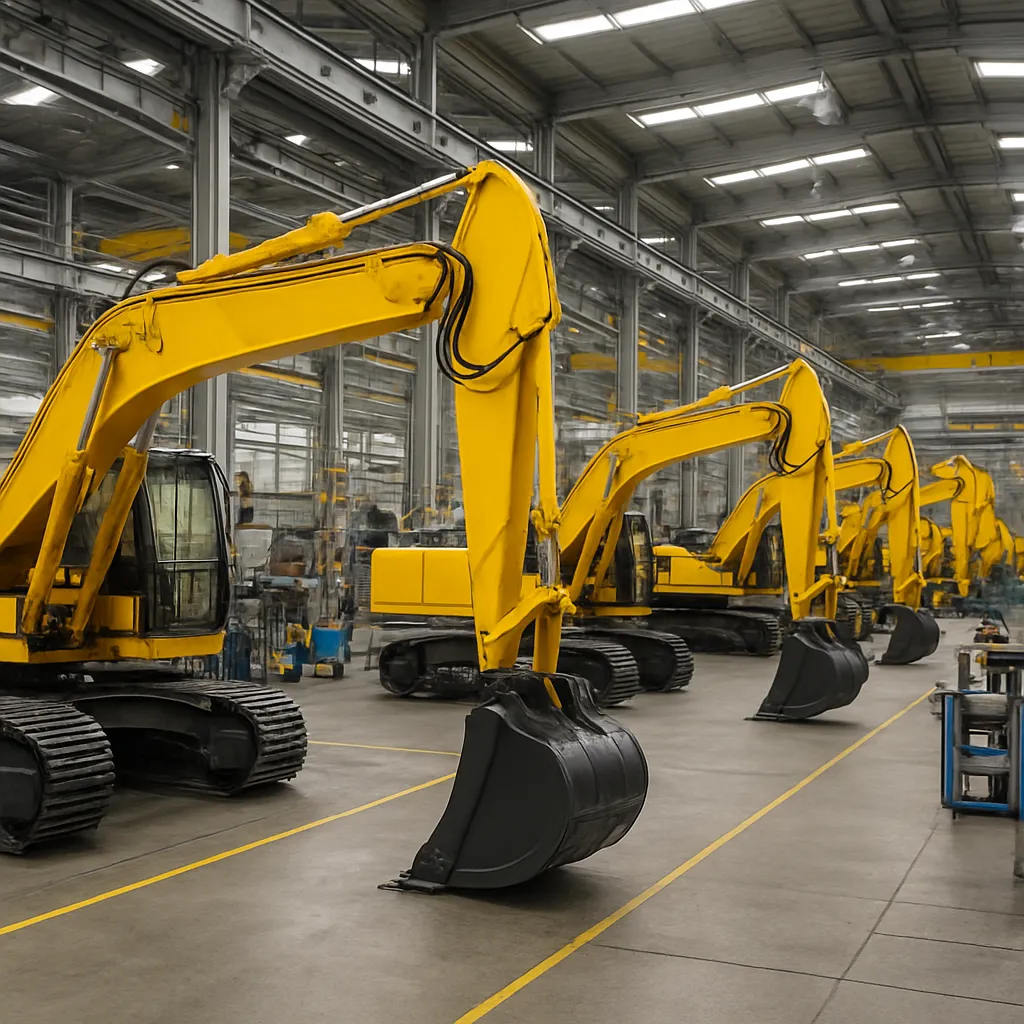
Globalny rynek koparek należy do kluczowych segmentów szeroko pojętego sektora maszyn budowlanych i górniczych. To właśnie w największych zakładach produkcyjnych tych maszyn zapadają decyzje inwestycyjne, wdrażane są innowacje w zakresie automatyzacji, napędów alternatywnych oraz systemów telematycznych, a także kształtowane są globalne łańcuchy dostaw stali, komponentów hydraulicznych i elektroniki. Koparki (zarówno gąsienicowe, kołowe, jak i koparko-ładowarki czy maszyny górnicze typu mining excavators) pozostają fundamentem inwestycji infrastrukturalnych – od budowy dróg, przez wydobycie surowców, po projekty energetyki odnawialnej. Skala produkcji w największych fabrykach jest bezpośrednio skorelowana z cyklem koniunkturalnym w budownictwie, górnictwie i sektorze energetycznym, dlatego analiza tych zakładów pozwala lepiej zrozumieć kondycję całego przemysłu ciężkiego.
Globalny rynek koparek i znaczenie największych zakładów produkcyjnych
Rynek koparek jest częścią szerszego sektora maszyn budowlanych, którego wartość według różnych analiz branżowych (m.in. Market Research Future, Fortune Business Insights) przekroczyła już 190–200 mld USD rocznie w połowie lat 20. XXI wieku. Segment koparek odpowiada szacunkowo za 20–25% tej wartości, co oznacza, że roczna sprzedaż koparek – od kompaktowych maszyn po ogromne jednostki górnicze – liczona jest w dziesiątkach miliardów dolarów. W ujęciu ilościowym mówimy o setkach tysięcy sztuk rocznie, z czego ogromna część opuszcza hale produkcyjne kilku największych koncernów: Caterpillar, Komatsu, XCMG, SANY, Hitachi Construction Machinery, JCB, Doosan (obecnie DEVELON) czy Volvo CE.
Największe zakłady produkcji koparek zlokalizowane są w kluczowych ośrodkach przemysłowych Ameryki Północnej, Europy oraz Azji, przede wszystkim w Chinach, Japonii i Korei Południowej. Wzrost znaczenia Azji jest szczególnie wyraźny: w latach około 2010–2023 udział Chin w globalnej sprzedaży maszyn budowlanych wzrósł do ponad jednej trzeciej, a kraj ten stał się zarówno największym rynkiem zbytu, jak i jednym z głównych eksporterów koparek. Chińskie firmy, takie jak SANY czy XCMG, rozbudowały gigantyczne kompleksy produkcyjne, łączące tradycyjną produkcję z zaawansowaną automatyzacją, robotyzacją spawania, precyzyjnej obróbki oraz montażu modułowego.
Skala produkcji wiodących zakładów przekłada się na znaczącą presję na lokalne rynki pracy, infrastrukturę i sektor dostawców. Jeden duży kompleks produkcyjny koparek może zatrudniać bezpośrednio kilka tysięcy pracowników, a pośrednio – poprzez sieć kooperantów – kilkanaście lub kilkadziesiąt tysięcy kolejnych. Obejmuje to producentów stali, odlewów, elementów hydrauliki siłowej, elektroniki przemysłowej, systemów sterowania, a także firmy logistyczne odpowiedzialne za dostawę podzespołów i wysyłkę gotowych maszyn do klientów na całym świecie.
Z punktu widzenia gospodarki, koncentracja produkcji w kilku najwydajniejszych zakładach przynosi korzyści skali: obniżkę jednostkowych kosztów, standaryzację jakości, przyspieszenie wdrażania innowacji technicznych. Jednocześnie jednak rodzi ryzyka – każde zakłócenie produkcji w jednym z takich ośrodków (np. z powodu przerw w dostawach, klęsk żywiołowych czy napięć politycznych) może istotnie wstrząsnąć globalnym łańcuchem dostaw koparek.
Największe ośrodki produkcji koparek na świecie – firmy i lokalizacje
Produkcja koparek jest silnie skoncentrowana geograficznie. Kilkanaście najważniejszych fabryk na świecie odpowiada za znaczącą część całkowitych mocy wytwórczych w tym segmencie. Poniżej przedstawione są kluczowe koncerny, wraz z najważniejszymi zakładami, które są uznawane za jedne z największych i najbardziej zaawansowanych technologicznie.
Caterpillar – dominujący gracz z rozbudowaną siecią fabryk
Caterpillar Inc., z siedzibą w USA, jest jednym z największych producentów sprzętu budowlanego i górniczego na świecie. Firma posiada sieć zakładów produkcji koparek rozlokowanych w Ameryce Północnej, Europie, Azji i Ameryce Łacińskiej. Koparki gąsienicowe i kołowe oraz ciężkie maszyny górnicze opuszczają m.in. fabryki w Stanach Zjednoczonych (Illinois, Teksas, Georgia), w Niemczech, Francji, Japonii, Chinach oraz w Brazylii.
Do największych ośrodków należą:
- Kompleks produkcyjny w stanie Illinois (USA), koncentrujący się na średnich i dużych koparkach gąsienicowych oraz maszynach górniczych; zakład ten integruje zaawansowane linie montażowe z centrami badawczo-rozwojowymi oraz poligonami do testów.
- Zakłady w Chinach, w tym fabryki w prowincji Jiangsu i w rejonie Wuxi, nastawione na rynek azjatycki i produkcję popularnych modeli koparek hydraulicznych.
- Europejskie zakłady w Niemczech i Francji, które produkują szereg koparek na rynki EMEA, często w konfiguracjach specjalnych, dostosowanych do wymogów lokalnych (np. norm emisji spalin, standardów bezpieczeństwa).
Caterpillar wykorzystuje w swoich zakładach szeroki wachlarz technologii Przemysłu 4.0: zautomatyzowane linie lakiernicze, roboty spawalnicze, systemy śledzenia komponentów RFID oraz zaawansowane analizy danych do planowania utrzymania ruchu. Fabryki te są ściśle powiązane z globalną siecią dostawców i centrów inżynieryjnych firmy.
Komatsu – japoński potentat o globalnym zasięgu
Komatsu, z siedzibą w Tokio, jest jednym z dwóch największych światowych producentów koparek. Firma posiada rozbudowaną sieć produkcyjną, obejmującą Japonię, Chiny, Stany Zjednoczone, Europę i inne regiony Azji. Flagowe zakłady, takie jak fabryka w Komatsu City czy zakłady w Ibaraki, specjalizują się w produkcji koparek o różnych tonażach, włącznie z maszynami górniczymi.
Szczególnie istotne są:
- Komatsu City (Japonia) – historyczne centrum produkcyjne, w którym wprowadzano wiele innowacji w dziedzinie hydrauliki i systemów sterowania. Zakład ten jest powiązany z ośrodkami R&D zajmującymi się m.in. automatyzacją i zdalnym sterowaniem.
- Ibaraki i Tochigi (Japonia) – nowocześnie zautomatyzowane fabryki dużych koparek, wykorzystujące systemy cyfrowego bliźniaka (digital twin) do symulacji procesów produkcyjnych oraz testowania nowych rozwiązań konstrukcyjnych.
- Zakłady w Chinach i USA – ukierunkowane na rynki lokalne i regionalne, co zmniejsza ryzyko kursowe i skraca łańcuchy dostaw.
Komatsu intensywnie rozwija systemy telematyczne oraz technologie półautonomicznego sterowania koparkami, co wymusza ściślejszą integrację zakładów produkcyjnych z działami rozwoju oprogramowania i elektroniki. Maszyny opuszczające najważniejsze fabryki są często wyposażone w zaawansowane moduły monitoringu pracy w czasie rzeczywistym.
XCMG i SANY – chińskie megaparki przemysłowe
Chińskie koncerny XCMG (Xuzhou Construction Machinery Group) oraz SANY Heavy Industry w ciągu dwóch dekad zbudowały jedne z największych kompleksów produkcji koparek na świecie. W ich skład wchodzą rozległe parki przemysłowe, obejmujące hale spawalnicze, odlewnie, zakłady obróbki, linie montażu końcowego, centra logistyki oraz własne jednostki badawczo-rozwojowe.
Przykładowo:
- XCMG w Xuzhou (prowincja Jiangsu) dysponuje kompleksem zakładów, które produkują szerokie portfolio maszyn, od kompaktowych koparek miejskich po ciężkie koparki górnicze. Teren ten bywa nazywany „miastem maszyn budowlanych” ze względu na koncentrację mocy wytwórczych i zaplecza inżynieryjnego.
- SANY posiada zakłady m.in. w Changsha (prowincja Hunan), stanowiące serce produkcji koparek i maszyn dźwigowych. Kompleks obejmuje nowoczesne linie produkcyjne, gdzie poziom automatyzacji i robotyzacji stale rośnie, a cyfrowe systemy zarządzania produkcją pozwalają na szybką zmianę asortymentu i konfiguracji maszyn.
Firmy te eksportują koparki do dziesiątek krajów, w tym do Europy i Ameryki Południowej, często konkurując ceną i coraz częściej również zaawansowaniem technicznym. Chińskie zakłady intensywnie inwestują w produkcję maszyn z napędem elektrycznym i hybrydowym, a także w integrację systemów nawigacji satelitarnej i telematyki, aby zwiększyć efektywność eksploatacji urządzeń.
Hitachi Construction Machinery, Volvo CE, JCB, Doosan/DEVELON – kluczowi gracze regionalni i globalni
Oprócz wymienionych wcześniej gigantów, istotną rolę w produkcji koparek odgrywają również:
- Hitachi Construction Machinery (Japonia) – posiada liczne zakłady w Japonii oraz joint venture w innych krajach. Specjalizuje się w koparkach hydraulicznych, w tym dużych maszynach górniczych, a także w rozwijaniu napędów alternatywnych.
- Volvo Construction Equipment (Szwecja) – z zakładami m.in. w Europie i Azji, produkuje szeroką gamę koparek, w tym modele o napędzie elektrycznym przeznaczone do pracy w środowisku miejskim.
- JCB (Wielka Brytania) – znane z koparko-ładowarek, posiada również fabryki koparek w Europie i Azji. Zakłady JCB są przykładem integracji tradycyjnego przemysłu z zaawansowaną automatyzacją procesów.
- Doosan/DEVELON (Korea Południowa) – prowadzi zakłady w Korei, Europie i Ameryce Północnej, a po rebrandingu intensywnie inwestuje w modernizację oferty produktowej i technologicznej.
Fabryki tych producentów, choć czasem mniejsze pod względem liczby zatrudnionych niż chińskie megaparki, cechują się wysoką specjalizacją, szczególnie w obszarze koparek o podwyższonych wymaganiach w zakresie norm emisji i bezpieczeństwa, przeznaczonych na rynki o rygorystycznych regulacjach, takich jak Unia Europejska czy USA.
Skala produkcji, technologie i trendy przemysłowe w zakładach wytwarzających koparki
Skala produkcji w największych zakładach koparek jest ściśle powiązana z cyklem inwestycyjnym w budownictwie i górnictwie. Gdy zapotrzebowanie na infrastrukturę rośnie, producenci zwiększają moce poprzez wydłużenie zmian roboczych, wprowadzanie pracy w systemie trzyzmianowym, a także przez rozbudowę linii montażowych. W okresach spowolnienia gospodarki stosuje się odwrotne strategie, w tym ograniczenie zmian i większy nacisk na produkcję maszyn o wyższej wartości dodanej.
Automatyzacja i robotyzacja w fabrykach koparek
Wspólnym mianownikiem dla największych zakładów jest rosnący stopień automatyzacji. Koparki to maszyny o dużych gabarytach, wymagające precyzyjnego spawania ram, wysięgników i elementów konstrukcyjnych, a także dokładnej obróbki mechanicznej. W tym obszarze dominują roboty spawalnicze, centra obróbcze CNC oraz w pełni zintegrowane linie montażu hydrauliki. Zastosowanie robotów pozwala ograniczyć odchyłki wymiarowe, zwiększyć powtarzalność oraz poprawić warunki pracy, szczególnie w strefach o wysokiej temperaturze lub narażonych na opary spawalnicze.
Coraz powszechniejsze są także systemy automatycznego magazynowania i kompletacji komponentów (tzw. magazyny automatyczne wysokiego składowania), które integrują się z systemami ERP i MES. Dzięki temu można na bieżąco śledzić przepływ materiałów, a każda koparka „ma” swoją cyfrową kartę produkcyjną, obejmującą listę zastosowanych podzespołów, wyniki testów oraz informacje o ewentualnych modyfikacjach.
Cyfrowe zarządzanie produkcją i Przemysł 4.0
Największe zakłady produkcji koparek pełnią funkcję laboratoriów Przemysłu 4.0. Używa się w nich systemów monitorowania maszyn w czasie rzeczywistym, analiz predykcyjnych do przewidywania awarii, a także cyfrowych bliźniaków linii produkcyjnych. Dzięki temu można symulować wpływ zmian w procesie (np. skrócenia czasu cyklu spawania, zmiany kolejności montażu) na ogólną wydajność i jakość.
Przykładowo, linie montażu podwozi gąsienicowych mogą być wyposażone w czujniki zbierające dane o sile naciągu gąsienic, momentach dokręcania śrub czy parametrach pracy siłowników hydraulicznych podczas testów końcowych. Dane te trafiają do centralnych serwerów, gdzie analizuje się je pod kątem odchyleń od wartości referencyjnych. Wprowadzenie tego typu systemów pozwoliło wielu fabrykom zmniejszyć odsetek reklamacji i zwiększyć niezawodność maszyn w warunkach terenowych.
Istotnym elementem cyfryzacji jest także integracja produkcji z działami konstrukcji i serwisu. Informacje zwrotne z rynku (np. dane z telematyki pracujących koparek) trafiają do projektantów i inżynierów procesu, którzy modyfikują projekty oraz procedury montażu. Dzięki temu zakłady mogą wprowadzać do produkcji ulepszone wersje maszyn w krótszych cyklach, a jednocześnie lepiej dostosowywać się do specyficznych wymogów poszczególnych branż – budownictwa drogowego, wydobycia kruszyw, górnictwa odkrywkowego czy energetyki wiatrowej.
Specjalizacja zakładów i elastyczność produkcji
Choć wiele fabryk koparek jest zaprojektowanych jako zakłady „pełnego cyklu”, obejmujące spawanie konstrukcji, obróbkę, lakierowanie i montaż końcowy, rośnie znaczenie specjalizacji. Niektóre zakłady koncentrują się na produkcji ciężkich koparek górniczych, inne na maszynach kompaktowych, a jeszcze inne na modelach przeznaczonych dla konkretnych rynków regulacyjnych. Pozwala to lepiej wykorzystać kompetencje inżynierów, zoptymalizować narzędzia oraz skrócić czasy przezbrojeń.
Jednocześnie, w odpowiedzi na zmienność popytu, fabryki starają się utrzymać wysoki poziom elastyczności. Realizuje się to m.in. poprzez:
- modułową konstrukcję maszyn (wspólne ramy, kabiny i komponenty, różniące się jedynie wyposażeniem czy silnikami),
- większe wykorzystanie montażu „na zamówienie” (configure-to-order),
- ścisłą współpracę z dostawcami w zakresie just-in-time i just-in-sequence, tak aby ograniczyć zapasy i jednocześnie zachować zdolność do szybkiego reagowania na zamówienia.
W praktyce oznacza to, że ta sama linia montażowa może produkować zarówno maszyny w wersjach podstawowych, przeznaczone dla klientów ceniących prostotę i niższy koszt, jak i zaawansowane modele z rozbudowaną elektroniką, systemami bezpieczeństwa i napędem spełniającym najbardziej wymagające normy emisji, np. europejskie Stage V.
Trendy ekologiczne i napędy alternatywne
Na sektor koparek coraz silniej oddziałują regulacje dotyczące emisji spalin oraz presja na redukcję śladu węglowego w całym cyklu życia maszyny. W efekcie największe zakłady produkcyjne muszą równolegle wytwarzać maszyny z tradycyjnymi silnikami wysokoprężnymi oraz rozwijać linie dla koparek hybrydowych i elektrycznych.
Przykładowo, w Europie i w niektórych miastach Azji wzrasta zapotrzebowanie na kompaktowe koparki elektryczne, zdolne do pracy wewnątrz budynków, tuneli czy w strefach o restrykcyjnych przepisach dotyczących hałasu i emisji. Oznacza to konieczność przystosowania fabryk do montażu dużych pakietów baterii litowo-jonowych, systemów zarządzania energią oraz napędów elektrycznych. Linie lakiernicze, stanowiska testowe i logistyka wewnętrzna muszą zostać odpowiednio zmodyfikowane, aby obsłużyć maszyny o innej masie rozkładu i specyfice komponentów.
Rośnie też znaczenie materiałów o mniejszym śladzie środowiskowym – producenci stali, aluminium i tworzyw sztucznych współpracują z zakładami koparek w celu opracowania rozwiązań, które obniżają masę maszyn przy zachowaniu trwałości. Optymalizacja konstrukcji (np. zastosowanie elementów kutych zamiast spawanych w niektórych obszarach) pozwala zmniejszyć zużycie surowców i poprawić efektywność paliwową koparek.
Bezpieczeństwo, szkolenia i wpływ na lokalne społeczności
Wielkie zakłady produkcji koparek to nie tylko centra przemysłowe, lecz także istotne elementy lokalnych ekosystemów społeczno-gospodarczych. Zatrudniając tysiące osób, wpływają na kształtowanie rynku pracy, zapotrzebowanie na szkolenia techniczne oraz rozwój szkolnictwa zawodowego i wyższego. Producenci koparek często współpracują z uczelniami technicznymi oraz szkołami zawodowymi, tworząc klasy patronackie, programy stażowe i centra szkoleniowe.
Bezpieczeństwo pracy jest jednym z kluczowych elementów zarządzania tymi zakładami. Wdrożenie standardów BHP, systemów lockout/tagout, ciągłe szkolenia załogi oraz automatyzacja najbardziej niebezpiecznych operacji mają na celu ograniczenie wypadków i chorób zawodowych. Niektóre zakłady inwestują także w roboty współpracujące (coboty), które asystują pracownikom w czynnościach wymagających powtarzalności, podnoszenia ciężkich elementów czy pracy w wymuszonej pozycji.
Wpływ środowiskowy fabryk jest kolejnym wyzwaniem. Aby zminimalizować emisję zanieczyszczeń i zużycie energii, wprowadza się systemy odzysku ciepła, modernizuje się instalacje lakiernicze (filtry, ograniczenie LZO), montuje panele fotowoltaiczne na dachach hal czy buduje własne źródła kogeneracyjne. W niektórych regionach funkcjonują porozumienia przemysł – samorząd, w ramach których zakłady zobowiązują się do redukcji emisji i partycypacji w lokalnych projektach środowiskowych.
Łańcuch dostaw i odporność na kryzysy
Doświadczenia ostatnich lat uwidoczniły, jak duże znaczenie ma odporność łańcuchów dostaw dla zakładów produkujących koparki. Przerwy w dostawach stali, komponentów elektronicznych czy podzespołów hydraulicznych mogą skutkować wstrzymaniem całych linii montażowych. Dlatego coraz większą wagę przywiązuje się do dywersyfikacji dostawców, utrzymywania strategicznych zapasów krytycznych komponentów oraz rozwijania lokalnego zaplecza poddostawców w pobliżu największych fabryk.
Wiele koncernów wdrożyło systemy monitorowania ryzyka w łańcuchu dostaw, w tym analizę sytuacji geopolitycznej w regionach kluczowych dla dostaw surowców i półproduktów. Największe zakłady stają się również miejscem testowania alternatywnych rozwiązań materiałowych i konstrukcyjnych. Gdy dostępność danego surowca (np. stali o określonych parametrach) jest zagrożona, inżynierowie próbują znaleźć zamienniki, a zakład musi dostosować proces obróbki i montażu.
Równolegle rozbudowywane są kompetencje w zakresie logistyki – optymalizacja transportu wewnętrznego i zewnętrznego, inwestycje w bocznice kolejowe, terminale kontenerowe czy własne floty transportowe to niekiedy klucz do utrzymania ciągłości produkcji. W rejonach przyportowych buduje się centra dystrybucyjne, umożliwiające szybkie wysyłanie gotowych koparek na rynki zagraniczne bezpośrednio z dużych zakładów.
Największe zakłady produkcji koparek stanowią zatem zaawansowane organizmy przemysłowe, w których spotykają się zagadnienia technologii, ekonomii, logistyki, ochrony środowiska oraz polityki rynku pracy. Ich funkcjonowanie odzwierciedla szersze procesy zachodzące w przemyśle ciężkim – od globalizacji i cyfryzacji, przez transformację energetyczną, po rosnące wymagania w zakresie innowacje oraz zrównoważonego rozwoju. Dalsza ewolucja tych zakładów będzie w dużym stopniu determinować, jak szybko sektor maszyn budowlanych dostosuje się do nadchodzących zmian technologicznych i regulacyjnych, a tym samym, jak będzie wyglądała infrastruktura i górnictwo w kolejnych dekadach.