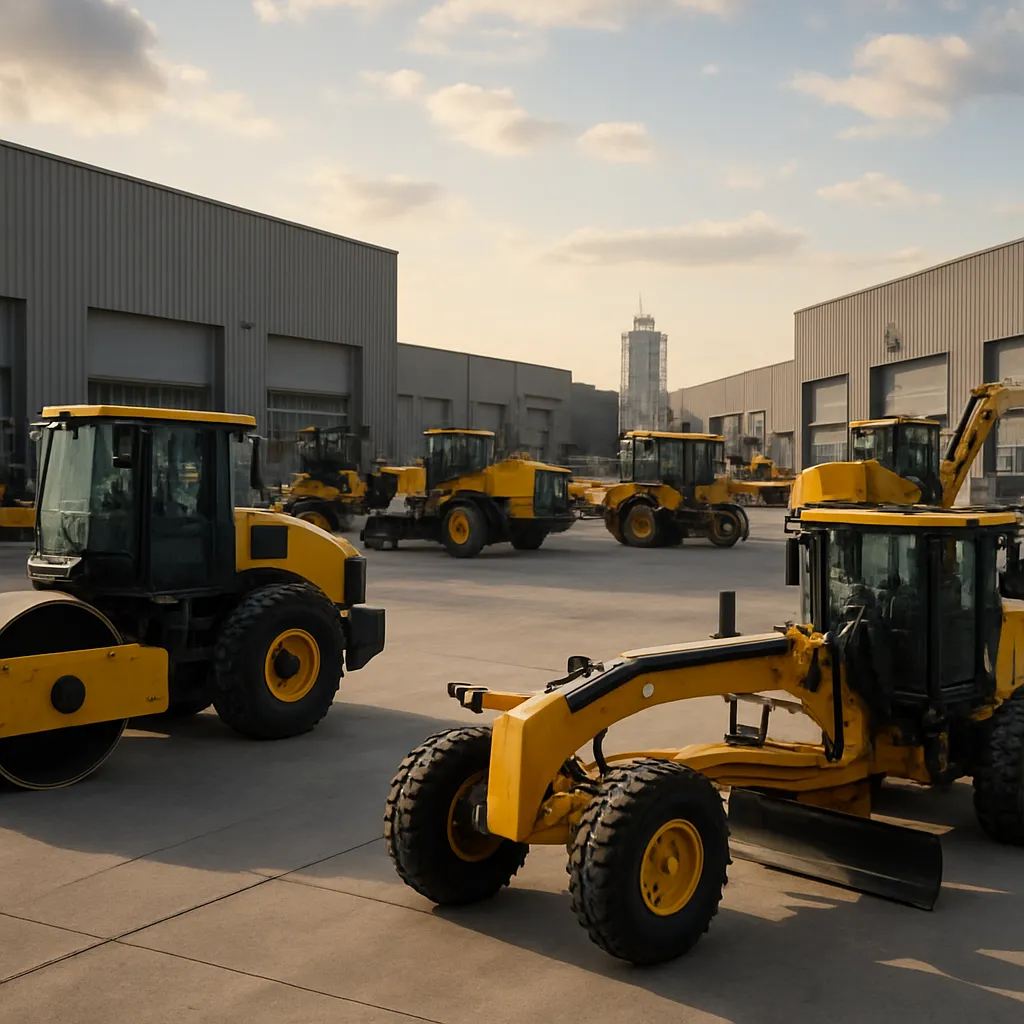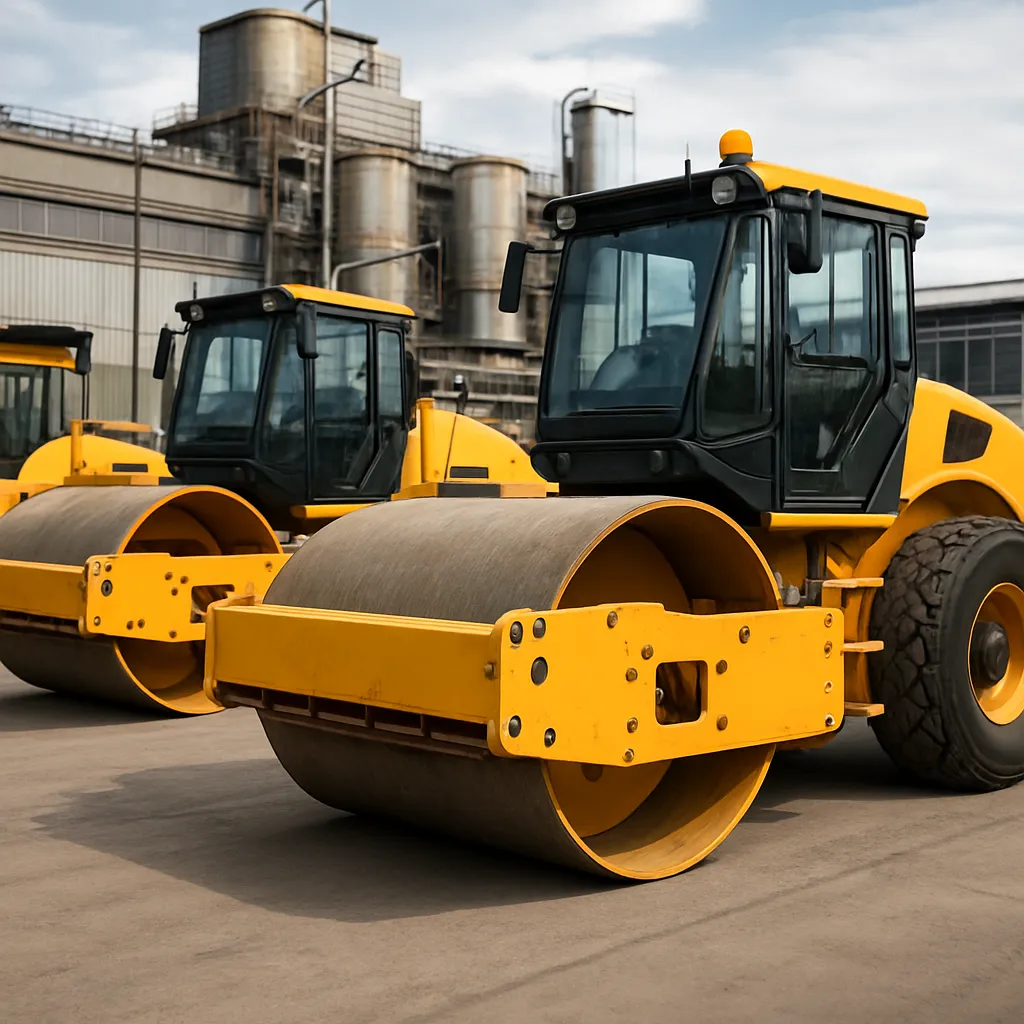
Rozwój infrastruktury drogowej pozostaje jednym z kluczowych motorów wzrostu gospodarczego, a sercem każdego dużego placu budowy jest park maszynowy, w którym szczególne miejsce zajmują walce drogowe. To od ich jakości, niezawodności i wydajności zależy trwałość nawierzchni, tempo realizacji kontraktów i bezpieczeństwo użytkowników dróg. Największe fabryki walców drogowych stały się z czasem wysoko wyspecjalizowanymi centrami przemysłowymi, integrującymi zaawansowaną automatykę, systemy cyfrowe, robotyzację i rozbudowane zaplecze badawczo‑rozwojowe. W artykule przedstawiono globalny krajobraz producentów, skalę i organizację ich zakładów, a także trendy technologiczne i ekonomiczne kształtujące ten segment przemysłu maszyn budowlanych.
Globalny rynek walców drogowych i jego liderzy
Rynek walców drogowych jest częścią szerokiego sektora maszyn do robót ziemnych i drogowych. Wartość światowego rynku sprzętu do zagęszczania gruntu i nawierzchni (walce statyczne, wibracyjne, tandemowe, walce pneumatyczne, kompaktory) w latach 2022–2023 szacowano na ok. 4–5 mld USD rocznie, przy oczekiwanym średniorocznym tempie wzrostu (CAGR) na poziomie 4–6% do końca dekady. Wzrost napędzają przede wszystkim:
- rozbudowa sieci dróg szybkiego ruchu i autostrad w Azji, Afryce i Ameryce Południowej,
- programy modernizacji nawierzchni w Europie i Ameryce Północnej,
- urbanizacja i rozrost przedmieść wymagający budowy lokalnej infrastruktury drogowej,
- coraz bardziej rygorystyczne wymagania dotyczące jakości i trwałości nawierzchni.
W skali globalnej rynek jest umiarkowanie skoncentrowany. W segmencie walców do zastosowań profesjonalnych dominują duże koncerny przemysłowe, z których część produkuje wyłącznie maszyny drogowe, a część szerokie portfolio maszyn budowlanych i górniczych. Do głównych grup należą:
- Caterpillar – amerykański koncern, jeden z największych na świecie producentów maszyn budowlanych; walce drogowe oferuje w kilku liniach produktowych, głównie z zakładów w USA, Indiach i Chinach,
- Volvo Construction Equipment – część szwedzkiego koncernu Volvo Group, producent walców drogowych i kompaktorów glebowych w fabrykach zlokalizowanych m.in. w Szwecji, Niemczech i Chinach,
- Dynapac – marka wywodząca się ze Szwecji, obecnie należąca do Fayat Group; specjalizuje się w technice zagęszczania i układarkach mas bitumicznych,
- Bomag – niemiecki producent, należący do Fayat Group, uznawany za jednego z liderów technologii zagęszczania na świecie,
- HAMM – marka należąca do Wirtgen Group (część koncernu John Deere), specjalizująca się w walcach asfaltowych i glebowych,
- Sakai Heavy Industries – japoński producent z silną pozycją w Azji i znaczącym udziałem w rynku walców wibracyjnych,
- Liugong, XCMG, SANY – duże chińskie grupy maszynowe, które w ostatnich latach szybko zwiększyły skalę eksportu walców drogowych i inwestują w rozbudowę fabryk oraz w automatyzację produkcji.
W ujęciu regionalnym najwyższą produkcję walców notuje się w Azji (Chiny, Indie, Japonia), Europie (Niemcy, Szwecja, Francja, Włochy) oraz Ameryce Północnej (USA, Meksyk). Wiele zakładów pełni rolę hubów eksportowych: przykładowo fabryki w Niemczech i Szwecji zaopatrują całą Europę oraz znaczną część rynku bliskowschodniego i afrykańskiego, a zakłady w Chinach i Indiach obsługują rynki rozwijające się Azji, Afryki oraz Ameryki Łacińskiej.
Największe ośrodki produkcji walców drogowych
Skala produkcji walców drogowych w poszczególnych fabrykach bywa zróżnicowana, ale największe zakłady są w stanie wytwarzać od kilku do nawet kilkunastu tysięcy maszyn rocznie, licząc łącznie walce asfaltowe, glebowe, kompaktory oraz sprzęt pokrewny. W fabrykach tych pracuje po kilka tysięcy osób, a linie montażowe są silnie zrobotyzowane i wspierane przez systemy IT klasy MES, APS oraz rozwiązania z obszaru Przemysłu 4.0.
Europejskie centra produkcji: Niemcy, Szwecja, Francja
Europa pozostaje jednym z kluczowych kontynentów, jeśli chodzi o jakość i zaawansowanie technologiczne walców drogowych. Dominują tu marki wywodzące się z Niemiec, Skandynawii i Francji.
BOMAG z siedzibą w Boppard (Niemcy) prowadzi jedną z największych na świecie fabryk wyspecjalizowanych w sprzęcie do zagęszczania. W zakładzie produkowane są m.in. walce tandemowe o masie od kilku do kilkunastu ton, walce glebowe, walce pneumatyczne oraz kompaktory do składowisk odpadów. Na powierzchni kilkudziesięciu hektarów mieszczą się hale montażowe, lakiernie, centrum badawczo‑rozwojowe oraz tor testowy.
Szacuje się, że BOMAG utrzymuje dwucyfrowy udział w światowym rynku sprzętu do zagęszczania, a jego zakład w Boppard, wraz z dodatkowymi fabrykami w Chinach (m.in. w Changzhou) i w Indiach, jest w stanie wytwarzać łącznie kilka tysięcy walców rocznie. Cechą charakterystyczną przedsiębiorstwa jest wysoki poziom specjalizacji: linie montażowe są projektowane z myślą o elastycznej produkcji krótkich serii, uwzględniających szeroką gamę konfiguracji silników, systemów sterowania oraz zabudowy kabin.
Grupa Wirtgen, do której należy marka HAMM, prowadzi duże zakłady produkcyjne w Tirschenreuth (Niemcy). Fabryka ta uchodzi za jedno z najbardziej zaawansowanych centrów produkcji walców drogowych w Europie, łącząc tradycję inżynierską z nowoczesnymi systemami zarządzania przepływem materiałów. Znacząca część produkcji trafia na rynki eksportowe – do Ameryki Północnej, Azji i Australii. Po przejęciu przez John Deere uruchomiono program integracji łańcucha dostaw oraz standaryzacji komponentów, co przełożyło się na wyższy wolumen produkcji bez proporcjonalnego wzrostu zatrudnienia.
W krajach skandynawskich silną pozycję ma Volvo CE, które przez lata rozwijało zakłady w Szwecji i później uzupełniło je o fabryki w Niemczech i w Chinach. Szwedzkie centra produkcyjne specjalizują się w walcach asfaltowych i glebowych średniej oraz ciężkiej klasy. Procesy technologiczne obejmują własne linie produkcji podzespołów hydraulicznych, osi napędowych, kabin operatora oraz modułów elektronicznych. W wielu obszarach wprowadzono roboty spawalnicze, automatyczne systemy malowania oraz zaawansowane stanowiska testowe, na których symuluje się pracę maszyny w warunkach zbliżonych do rzeczywistych, w tym w dużych amplitudach temperatury.
W strukturze europejskiego przemysłu znaczącą rolę pełnią także francuskie zakłady Fayat Group, do której należą takie marki jak Dynapac i BOMAG. W niektórych z nich produkowane są specjalistyczne walce statyczne i maszyny przeznaczone do pracy w gorącym klimacie, ze wzmocnionymi układami chłodzenia i filtracji powietrza.
Azjatyckie giganty: Chiny, Indie i Japonia
Azja, a przede wszystkim Chiny, stała się w ostatnich dwóch dekadach najszybciej rosnącym centrum produkcji maszyn budowlanych. Koncerny takie jak XCMG, SANY czy Liugong zainwestowały miliardy dolarów w nowe hale montażowe, własne odlewnie, kuźnie, laboratoria materiałowe i centra testowe. Duże znaczenie ma tu efekt skali: w bezpośrednim sąsiedztwie fabryk maszyn funkcjonują zakłady dostawców stali specjalistycznej, komponentów hydrauliki siłowej, silników wysokoprężnych i systemów elektronicznych.
XCMG, z główną siedzibą w Xuzhou, rozwinął szeroki portfel maszyn drogowych, obejmujący m.in. walce wibracyjne i walce gładkie o masie od kilku do ponad 20 ton. Zakłady koncernu są zaprojektowane z myślą o bardzo wysokim wolumenie produkcji – niektóre linie są w stanie wytwarzać kilkadziesiąt maszyn dziennie. W połączeniu z rozbudowaną siecią dystrybucji sprawia to, że XCMG należy do najważniejszych dostawców walców na rynki rozwijające się, w których kluczowe znaczenie ma relacja ceny do parametrów technicznych.
Podobną strategię realizuje SANY, którego kompleksy przemysłowe w Chinach obejmują nie tylko montaż końcowy, ale także produkcję podzespołów o wysokiej wartości dodanej, np. silników własnej konstrukcji czy systemów sterowania. SANY intensywnie wchodzi również w segment maszyn elektrycznych oraz hybrydowych, obejmujący m.in. walce drogowe o napędzie elektrycznym, przeznaczone dla miast stawiających na redukcję emisji hałasu i spalin.
W Indiach rozwój produkcji walców drogowych jest wspierany przez rządowe programy infrastrukturalne, takie jak budowa autostrad, dróg ekspresowych i korytarzy logistycznych. W kraju tym swoje fabryki ulokowali zarówno lokalni producenci, jak i światowe koncerny: BOMAG, Volvo CE, Caterpillar oraz inni. Zakłady te pełnią rolę zarówno ośrodków produkcji na potrzeby dużego, krajowego rynku, jak i centrów eksportowych na Bliski Wschód, do Afryki i Azji Południowo‑Wschodniej. Istotnym atutem Indii jest dostęp do wykwalifikowanej kadry inżynierskiej oraz stosunkowo niskie koszty pracy, co przyczynia się do wysokiej konkurencyjności cenowej gotowych maszyn.
Japonia, reprezentowana m.in. przez Sakai, stawia na jakość i niezawodność. Fabryki w Japonii są mniejsze pod względem wolumenu produkcji niż chińskie giganty, ale wyróżniają się wysokim stopniem automatyzacji procesów oraz rozbudowanym systemem kontroli jakości. Walce Sakai są szeroko wykorzystywane w projektach infrastrukturalnych w Japonii, a także eksportowane do krajów Azji oraz do Ameryki Północnej. Strategia firmy zakłada koncentrację na technologiach wibracyjnych, a także na rozwijaniu maszyn zdolnych do pracy w ekstremalnych warunkach sejsmicznych i klimatycznych.
Ameryka Północna: integracja skali koncernów i elastyczności produkcji
Stany Zjednoczone i Kanada, mimo że łączny udział w globalnym wolumenie produkcji walców jest mniejszy niż Azji, mają ogromne znaczenie technologiczne i rynkowe. Duże fabryki zlokalizowane są zarówno w USA, jak i w Meksyku, gdzie przeniesiono część procesów montażowych z uwagi na koszty produkcji i dostępność siły roboczej.
Caterpillar produkuje walce w kilku zakładach na terenie USA oraz w fabrykach w Indiach i Chinach. Zakłady północnoamerykańskie koncentrują się przede wszystkim na maszynach średniej i ciężkiej klasy oraz na konfiguracjach dostosowanych do rygorystycznych norm emisji spalin obowiązujących w USA i w Kanadzie. Istotną przewagą koncernu jest zintegrowany łańcuch dostaw: wiele kluczowych podzespołów jest produkowanych wewnętrznie, a dzięki szerokiemu portfolio Caterpillar może optymalnie wykorzystywać zasoby produkcyjne pomiędzy różnymi liniami maszyn (koparki, ładowarki kołowe, równiarki, walce i inne).
Rynek północnoamerykański jest także miejscem intensywnego rozwoju zaawansowanych systemów sterowania maszynami drogowo‑budowlanymi. W fabrykach integruje się walce z systemami telematycznymi, umożliwiającymi zdalny monitoring parametrów pracy, lokalizacji i zużycia paliwa. Dostęp do szczegółowych danych eksploatacyjnych pozwala producentom na optymalizację konstrukcji kolejnych modeli, a użytkownikom – na bardziej efektywne zarządzanie flotą.
Organizacja i technologia w największych fabrykach walców
Współczesne zakłady produkujące walce drogowe to nie tylko linie montażowe, lecz złożone organizmy przemysłowe, w których dyspozycja hal, przepływ komponentów, planowanie produkcji oraz systemy jakości są projektowane z myślą o maksymalnej wydajności i elastyczności. Ich struktura bazuje na kilku kluczowych filarach.
Przemysł 4.0, automatyzacja i cyfrowe bliźniaki
Największe fabryki wdrażają koncepcję Przemysł 4.0, integrując produkcję walców z cyfrowym ekosystemem obejmującym cały cykl życia produktu. Korzystają z narzędzi takich jak:
- cyfrowe bliźniaki (digital twin) dla całych maszyn i dla głównych modułów (np. układu wibracyjnego, ramy, kabiny),
- symulacje MES/CFD, które pozwalają optymalizować konstrukcję pod względem drgań, wytrzymałości oraz chłodzenia komponentów,
- systemy MES (Manufacturing Execution System), synchronizujące kolejne etapy produkcji i zapewniające śledzenie pojedynczych egzemplarzy od cięcia blach po test końcowy,
- automatyczne stanowiska spawalnicze i zrobotyzowane linie lakiernicze,
- inteligentne magazyny komponentów, zarządzane przez systemy klasy WMS i zasilane danymi z planowania produkcji.
Dzięki digitalizacji możliwe jest szybkie wprowadzanie zmian konstrukcyjnych, skrócenie czasu wdrażania nowych modeli walców oraz obniżenie kosztów prototypowania. Dane z eksploatacji maszyn w terenie, przesyłane za pośrednictwem systemów telematycznych, zasilają z kolei analizy predykcyjne. Producenci mogą na tej podstawie modyfikować geometrię walców, dobór materiałów czy parametry pracy układów wibracyjnych, aby zwiększyć trwałość i obniżyć koszty serwisu.
Lean manufacturing i elastyczne linie produkcyjne
Skala produkcji walców nie jest tak masowa jak w branży motoryzacyjnej, dlatego większość fabryk stosuje koncepcje lean manufacturing i elastyczne linie montażowe. Pozwala to produkować w jednym zakładzie szeroką gamę modeli: od małych walców prowadzonych ręcznie, przez walce tandemowe do dróg miejskich, po ciężkie walce glebowe.
W praktyce oznacza to m.in.:
- modułową konstrukcję ram i kabin, ułatwiającą stosowanie wspólnych podzespołów w wielu modelach,
- szybką rekonfigurację stanowisk montażowych, np. zmianę narzędzi, uchwytów i programów robotów,
- systemy „just in time” w dostawach komponentów na linię montażową, co redukuje powierzchnię magazynową i poprawia płynność produkcji,
- standaryzację procedur pracy i wsparcie operatorów za pomocą instrukcji cyfrowych, wyświetlanych na monitorach przy stanowiskach montażowych.
Dzięki wdrażaniu zasad lean producenci osiągają krótsze czasy przezbrojeń, mniejszą liczbę błędów montażowych oraz lepsze wykorzystanie przestrzeni fabrycznej. Ważnym elementem jest również systematyczne doskonalenie procesów (kaizen) i szkolenie pracowników w zakresie rozwiązywania problemów produkcyjnych.
Kontrola jakości i testowanie gotowych maszyn
Największe fabryki walców drogowych utrzymują rozbudowane działy jakości, które nadzorują zarówno kontrolę wejściową surowców i komponentów, jak i kontrolę międzyoperacyjną oraz końcową. Standardem stały się certyfikacje wg ISO 9001, ISO 14001 i często ISO 45001, a w wielu zakładach funkcjonują także wewnętrzne normy fabryczne, ostrzejsze niż wymagania rynkowe.
Kontrola jakości obejmuje m.in.:
- badania nieniszczące połączeń spawanych (ultradźwięki, radiografia, penetranty),
- pomiar drgań i hałasu generowanego przez układy wibracyjne,
- testy obciążeniowe ram nośnych i bębnów walców,
- weryfikację parametrów hydrauliki i układu napędowego na hamowniach i stanowiskach testowych,
- jazdy próbne na torach testowych, w tym pomiar efektywności zagęszczania na różnych typach podłoża.
Wiele dużych fabryk dysponuje własnymi poligonami, na których odtwarza się realne scenariusze pracy walców drogowych: zagęszczanie warstw asfaltu o różnej grubości, zagęszczanie mieszanki mineralno‑bitumicznej w zmiennych warunkach temperatury, a także pracę na gruntach o różnym uziarnieniu i wilgotności. Dzięki temu możliwa jest nie tylko kontrola każdej sztuki, lecz także walidacja nowych rozwiązań konstrukcyjnych.
Integracja z łańcuchem dostaw i lokalizacja produkcji
Najwięksi producenci walców wdrażają strategie dualne: utrzymują główne centra inżynieryjne w krajach macierzystych, a jednocześnie rozwijają fabryki w regionach o dużym potencjale wzrostu i korzystnej strukturze kosztów. Takie rozproszenie łańcucha wartości zmniejsza ryzyko związane z wahaniami kursów walut, barierami celnymi czy zaburzeniami w transporcie międzynarodowym.
Jednocześnie rośnie znaczenie lokalizacji produkcji bliżej końcowego klienta. W wielu krajach Azji, Afryki czy Ameryki Południowej władze wprowadzają preferencje podatkowe i regulacyjne dla firm, które produkują maszyny lokalnie, a nie tylko importują je jako gotowe wyroby. W odpowiedzi koncerny decydują się na budowę zakładów montażowych (CKD, SKD), w których częściowo lokalizuje się również produkcję podzespołów o mniejszej złożoności. To z kolei wpływa na rozwój lokalnych ekosystemów dostawców komponentów i na wzrost kompetencji technicznych w regionie.
Trendy technologiczne i przyszłość największych fabryk walców drogowych
Rynek walców drogowych znajduje się w fazie dynamicznych zmian technologicznych i regulacyjnych. Producenci muszą reagować na rosnące wymagania dotyczące ochrony środowiska, bezpieczeństwa pracy, efektywności paliwowej oraz cyfryzacji placów budowy. Największe fabryki odgrywają w tym procesie rolę laboratoriów innowacji, w których nowe koncepcje konstrukcyjne są szybko przenoszone z poziomu prototypu do seryjnej produkcji.
Napędy niskoemisyjne: od silników Stage V do maszyn elektrycznych
W krajach rozwiniętych standardem stały się silniki spełniające rygorystyczne normy emisji spalin (np. europejska Stage V czy amerykańska EPA Tier 4 Final). Oznacza to stosowanie zaawansowanych systemów oczyszczania spalin: filtrów cząstek stałych, katalizatorów SCR oraz recyrkulacji spalin (EGR). Największe fabryki są przygotowane do montażu różnych wariantów układów napędowych na tej samej linii, tak aby móc dostarczać maszyny dostosowane do wymagań konkretnych rynków.
Kolejnym krokiem jest rozwój walców o napędzie hybrydowym oraz w pełni elektrycznym. Maszyny elektryczne zyskują szczególne znaczenie w gęsto zabudowanych miastach, w tunelach i przestrzeniach zamkniętych, gdzie ograniczenie emisji spalin i hałasu ma priorytetowe znaczenie. Produkcja takich walców wymaga od fabryk:
- nowych kompetencji w dziedzinie elektrotechniki i zarządzania energią,
- dostosowania procedur bezpieczeństwa (praca z wysokim napięciem, magazynowanie baterii),
- integracji z systemami szybkiego ładowania i zarządzania flotą elektrycznych maszyn na placu budowy.
W wielu zakładach tworzy się specjalne linie pilotażowe lub gniazda montażowe do produkcji krótkich serii walców elektrycznych, zanim technologia osiągnie skalę pozwalającą na pełną automatyzację i masową produkcję.
Automatyzacja pracy walców i systemy sterowania zagęszczeniem
Coraz ważniejszą przewagą konkurencyjną stają się zaawansowane systemy sterowania procesem zagęszczania. W wielu nowoczesnych walcach stosuje się układy pomiaru sztywności podłoża, które w czasie rzeczywistym oceniają, czy dany fragment nawierzchni został odpowiednio zagęszczony. Pozwala to operatorowi (lub systemowi automatycznemu) na zoptymalizowanie liczby przejazdów walca, co przekłada się na:
- oszczędność paliwa i czasu,
- zwiększenie jednolitości parametrów nawierzchni,
- mniejsze ryzyko powstania spękań, kolein i nierówności w przyszłości.
W największych fabrykach linie produkcyjne są przystosowane do montażu czujników, modułów GPS, kamer oraz komputerów pokładowych. Rośnie udział elektroniki i oprogramowania w ogólnym koszcie maszyny – w zaawansowanych modelach walców systemy sterowania i telematyki mogą odpowiadać za znaczną część wartości dodanej produktu. Niektórzy producenci oferują już rozwiązania półautonomiczne, w których walec porusza się po zaprogramowanej wcześniej trasie, a operator pełni głównie funkcję nadzorczo‑interwencyjną.
Integracja walców z systemami BIM (Building Information Modeling) i cyfrowymi modelami budowy dróg pozwala z kolei na lepsze planowanie prac oraz dokumentowanie faktycznych parametrów zagęszczenia. W fabrykach oznacza to konieczność ścisłej współpracy działów R&D z zespołami programistów, specjalistów IT oraz partnerów zewnętrznych dostarczających oprogramowanie dla budownictwa.
Zrównoważona produkcja i efektywność materiałowa
Presja na ograniczanie śladu węglowego obejmuje nie tylko same maszyny, ale i sposób ich wytwarzania. W odpowiedzi największe fabryki walców wdrażają rozwiązania zmierzające do redukcji zużycia energii oraz surowców. Należą do nich m.in.:
- zastępowanie tradycyjnych lakierni farbami wodnymi i systemami odzysku ciepła,
- recykling ścierniwa i mediów stosowanych w procesach obróbki powierzchni,
- optymalizacja masy konstrukcji walców poprzez zastosowanie wysokowytrzymałych stali i analizę topologiczną elementów nośnych,
- stopniowe zwiększanie udziału stali i innych materiałów pochodzących z recyklingu.
Wiele zakładów inwestuje również w odnawialne źródła energii – panele fotowoltaiczne na dachach hal, własne instalacje kogeneracyjne czy zakup energii z farm wiatrowych. Redukcja emisji CO₂ na poziomie fabryki staje się argumentem marketingowym w relacjach z klientami instytucjonalnymi, którzy coraz częściej uwzględniają kryteria środowiskowe przy wyborze dostawców maszyn.
Znaczenie kompetencji ludzkich i współpracy z ośrodkami naukowymi
Mimo wzrostu automatyzacji, jedną z kluczowych przewag największych fabryk pozostają kompetencje ich zespołów inżynierskich i produkcyjnych. Projektowanie walców drogowych wymaga połączenia wiedzy z zakresu mechaniki, dynamiki konstrukcji, hydrauliki siłowej, elektroniki i informatyki. Dlatego producenci rozwijają współpracę z uczelniami technicznymi i instytutami badawczymi, finansując projekty dotyczące m.in. nowych materiałów, efektywności zagęszczania czy automatyzacji pracy maszyn.
W wielu krajach tworzone są programy stażowe, w ramach których studenci kierunków inżynieryjnych mogą odbywać praktyki w działach R&D lub na halach montażowych. Dla fabryk jest to sposób na pozyskanie przyszłych specjalistów, a dla młodych inżynierów – szansa na zdobycie praktycznych umiejętności w realnym środowisku produkcyjnym. Równolegle prowadzone są programy dokształcania obecnych pracowników, ukierunkowane na obsługę nowych technologii, w tym systemów automatyzacji i cyfrowych narzędzi planowania produkcji.
Znaczenie największych fabryk walców dla gospodarki i infrastruktury
Największe fabryki walców drogowych pełnią rolę węzłów w globalnym systemie infrastruktury. Od ich zdolności produkcyjnych, poziomu innowacyjności i efektywności kosztowej zależy tempo budowy i modernizacji dróg na całym świecie. Inwestycje w nowe hale, linie montażowe i centra badawcze przekładają się nie tylko na rozwój samej branży maszynowej, lecz także na tworzenie miejsc pracy, transfer technologii i wzrost kompetencji technicznych w regionach, w których fabryki te są zlokalizowane.
W miarę jak rosną wymagania dotyczące jakości nawierzchni, ochrony środowiska oraz bezpieczeństwa pracy, znaczenie zaawansowanych technologicznie walców będzie rosło. Fabryki, które potrafią skutecznie połączyć innowacyjność, skalę produkcji i elastyczność w dostosowywaniu się do lokalnych potrzeb, zyskają przewagę konkurencyjną i będą wyznaczać kierunki rozwoju całego sektora. W tym kontekście rozwój przemysłowy w obszarze walców drogowych pozostaje jednym z istotnych barometrów ogólnej kondycji branży budownictwa infrastrukturalnego i jej zdolności do sprostania wyzwaniom gospodarki XXI wieku.