Globalny rynek transportu kolejowego to złożony ekosystem, w którym szczególną rolę pełnią specjalistyczne cysterny kolejowe. To właśnie one odpowiadają za bezpieczny przewóz paliw, chemikaliów, gazów, produktów spożywczych i surowców strategicznych. Rozwój największych fabryk cystern stał się wskaźnikiem uprzemysłowienia, poziomu technologicznego oraz zdolności państw do obsługi kluczowych łańcuchów dostaw. Analiza tych zakładów pozwala lepiej zrozumieć dynamikę rynku kolejowego, układ sił pomiędzy producentami z Europy, Azji i obu Ameryk oraz tempo wprowadzania innowacji w zakresie bezpieczeństwa, automatyzacji i zrównoważonego rozwoju.
Globalny rynek cystern kolejowych i jego znaczenie dla przemysłu
Rynek cystern kolejowych jest silnie skorelowany z kondycją sektorów: energetycznego, chemicznego, petrochemicznego, spożywczego oraz górniczego. Gdy rośnie wolumen przewozów paliw płynnych, gazów technicznych czy kwasów przemysłowych, rośnie również zapotrzebowanie na nowoczesne wagony-cysterny. Dla wielu krajów to nie tylko kwestia logistyki, ale też bezpieczeństwa energetycznego i przemysłowego.
Według dostępnych analiz rynkowych sprzed 2024 roku, globalny rynek wagonów towarowych (w tym cystern) był wyceniany na kilkanaście miliardów dolarów rocznie, z prognozowanym wzrostem na poziomie kilku procent rocznie do końca dekady. Segment cystern kolejowych stanowi istotną część tej wartości – zarówno ze względu na wysokie wymagania techniczne, jak i na wartość jednostkową wagonu. O ile klasyczne węglarki czy platformy mogą być relatywnie proste w budowie, o tyle cysterna, dostosowana do przewozu substancji niebezpiecznych, wymaga spełnienia zaawansowanych norm technicznych i bezpieczeństwa.
W Europie, Ameryce Północnej i na obszarze Wspólnoty Niepodległych Państw produkcja cystern jest ściśle regulowana przez normy międzynarodowe (m.in. RID, normy UIC, przepisy DOT w USA), co wymusza wysoką jakość i ciągłe inwestycje w zaplecze produkcyjne. Jednocześnie rośnie znaczenie producentów z Azji, którzy coraz częściej działają nie tylko na rynkach lokalnych, ale także eksportują tabor do Afryki, Ameryki Południowej czy na Bliski Wschód.
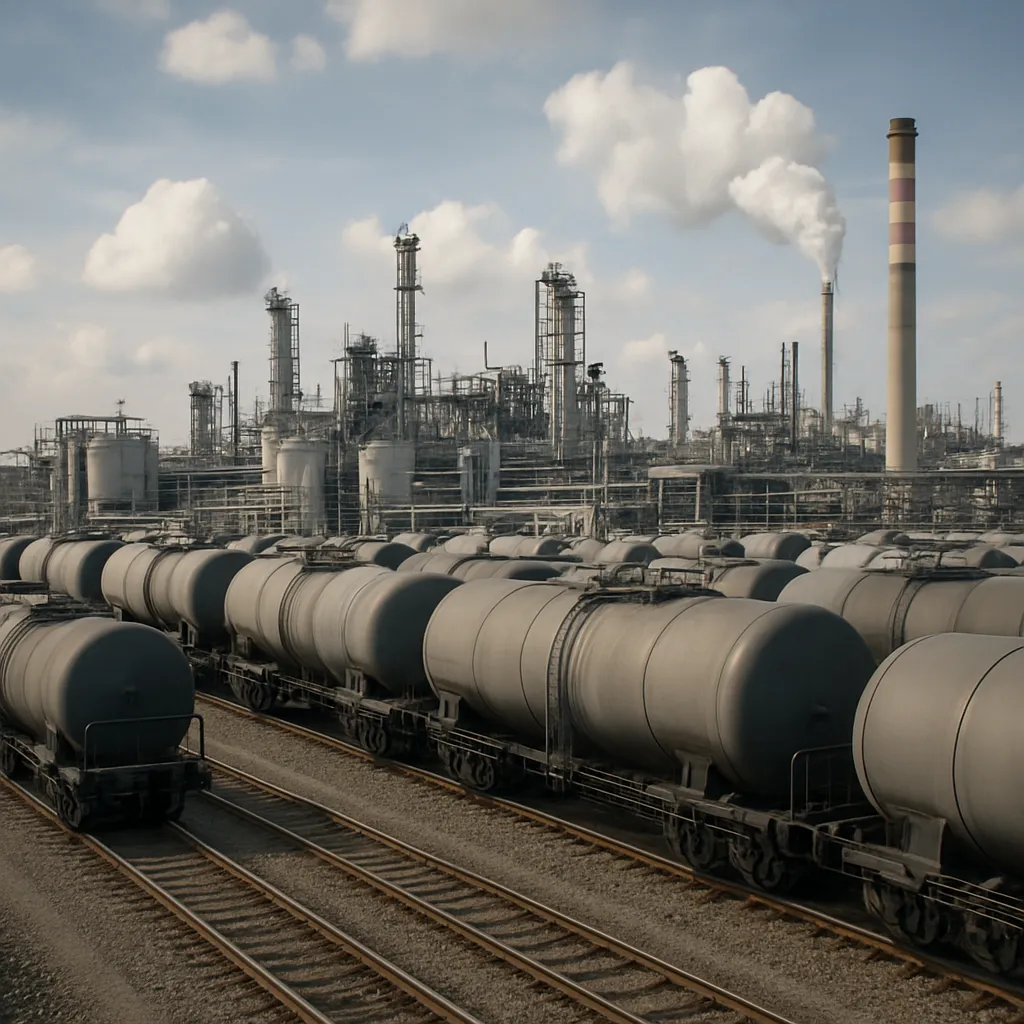
Patrząc na globalne przepływy towarów, cysterna kolejowa jest jednym z kluczowych ogniw łańcucha: z rafinerii do terminali paliwowych, z zakładów chemicznych do portów morskich, z centrów dystrybucji gazów technicznych do dużych ośrodków przemysłowych. Największe fabryki cystern kolejowych – zdolne do produkcji od kilkuset do kilku tysięcy wagonów rocznie – pełnią z tego względu funkcję strategicznej infrastruktury przemysłowej.
Najwięksi producenci i ośrodki wytwarzania cystern kolejowych na świecie
Największe fabryki cystern kolejowych koncentrują się przede wszystkim w trzech regionach: w Ameryce Północnej, w Europie (w tym w krajach Europy Środkowo-Wschodniej) oraz w Rosji i państwach powiązanych przemysłowo z jej rynkiem kolejowym. Coraz silniej zaznacza się również obecność dużych producentów z Chin i Indii, którzy rozszerzają portfel produktów od wagonów platform po specjalistyczne cysterny.
Ameryka Północna – potęga rynku prywatnych flot
Rynek amerykański (USA i Kanada) jest jednym z największych odbiorców cystern kolejowych na świecie, napędzanym przede wszystkim przez sektor naftowo-gazowy, petrochemiczny i rolnictwo (przewóz bioetanolu, olejów, płynnych nawozów). Przewozy odbywają się w ramach rozległej sieci linii kolejowych obsługiwanych przez prywatne spółki towarowe, a właścicielami wagonów są często wyspecjalizowane firmy leasingowe i operatorzy flot.
W tym regionie dominują duże koncerny produkujące zarówno cysterny, jak i inny tabor towarowy. Ich fabryki to zakłady o bardzo wysokim stopniu automatyzacji, stosujące zaawansowane linie spawalnicze, roboty do obróbki zbiorników ciśnieniowych i zintegrowane systemy kontroli jakości. Wiele z nich osiąga moce produkcyjne liczone w tysiącach wagonów rocznie, przy czym część tej zdolności przeznaczona jest również na modernizację i naprawy.
Warto zwrócić uwagę na specyfikę popytu w Ameryce Północnej: rozbudowana sieć rurociągów konkuruje z transportem kolejowym, ale jednocześnie rozwój wydobycia z łupków, zmiany kierunków przepływów surowców oraz rosnące wymagania środowiskowe (np. w zakresie konstrukcji cystern do przewozu substancji niebezpiecznych) generują stałe zapotrzebowanie na nowy tabor. Cysterny muszą spełniać wyśrubowane standardy określone przez instytucje federalne (np. FRA, DOT), co wymusza stosowanie wzmocnionych płaszczy, głowic z osłonami przeciwuderzeniowymi oraz zaawansowanych zaworów bezpieczeństwa.
Europa – specjalizacja, bezpieczeństwo i regulacje
Europejski rynek produkcji cystern kolejowych jest bardziej rozproszony niż północnoamerykański, ale cechuje go wysoki poziom specjalizacji. Niemcy, Francja, Polska, Czechy, Słowacja, Rumunia i kilka innych krajów posiadają własne zakłady produkujące lub modernizujące wagony-cysterny. Z racji zróżnicowanej struktury przewozów – od paliw i chemikaliów po produkty spożywcze (oleje, alkohole, mleko, soki) – europejscy producenci opracowali szerokie portfolio konstrukcji.
Normy bezpieczeństwa RID oraz wymagania krajowe powodują, że europejskie fabryki muszą spełniać rygorystyczne kryteria w zakresie projektowania i wytwarzania zbiorników, izolacji termicznej, instalacji bezpieczeństwa (zawory, odpowietrzenia, systemy bezpieczeństwa ciśnieniowego). W efekcie powstają cysterny o wysokim stopniu dopracowania technicznego, często wyposażone w systemy monitoringu parametrów pracy oraz przygotowane do zdalnej diagnostyki w oparciu o rozwiązania cyfryzacji.
Istotnym graczem w zakresie utrzymania pozycji na rynku jest Polska i cały region Europy Środkowo-Wschodniej, gdzie znajduje się szereg fabryk i zakładów naprawczych produkujących oraz modernizujących cysterny zarówno na rynek unijny, jak i na szeroki tor w kierunku wschodnim. Wiele z tych zakładów posiada zdolność projektowania cystern dostosowanych do wymagań różnych klientów – od międzynarodowych koncernów paliwowych po operatorów logistycznych obsługujących mniejsze rynki.
Rosja i państwa WNP – duża skala, długie dystanse
Na obszarze Rosji i państw byłej WNP transport kolejowy jest filarem przewozów towarowych ze względu na ogromne odległości, warunki klimatyczne i strukturę gospodarki opartą w dużej mierze na surowcach. Cysterny kolejowe służą tu głównie do przewozu ropy naftowej, produktów naftowych, gazów skroplonych (LPG), a także chemikaliów niezbędnych dla przemysłu ciężkiego.
Największe rosyjskie fabryki cystern to zakłady o dużej skali produkcji, historycznie projektowane z myślą o masowych seriach jednakowych wagonów na szeroki rozstaw toru. Z upływem lat rozwinęły one zaawansowane technologie spawania i obróbki zbiorników, a część z nich wdrożyła również rozwiązania poprawiające bezpieczeństwo zgodne z międzynarodowymi standardami. Znaczna część produkcji kierowana jest na rynek wewnętrzny oraz do krajów powiązanych infrastrukturą kolejową, ale producenci ci podejmują także próby wejścia na inne rynki, dostosowując wózki, układy hamulcowe i wyposażenie do wymogów odbiorców zagranicznych.
Rosyjski rynek charakteryzuje się cyklicznością zamówień, silnie zależną od kondycji sektora naftowo-gazowego oraz polityki inwestycyjnej państwa i największych operatorów kolejowych. W okresach zwiększonych inwestycji zamówienia na nowe serie cystern liczonych w tysiącach sztuk istotnie obciążają moce produkcyjne fabryk, co sprzyja modernizacji parku maszynowego i wprowadzaniu nowych rozwiązań technologicznych.
Azja – rosnący udział Chin i Indii
Chiny w ciągu ostatnich dwóch dekad przeszły drogę od producenta głównie na potrzeby własnego rynku do jednego z największych eksporterów taboru kolejowego, w tym cystern. Rozwój krajowego systemu kolejowego w kontekście dynamicznej industrializacji, rozbudowa sektora chemicznego i petrochemicznego, a także strategiczne inicjatywy infrastrukturalne sprawiły, że chińskie fabryki osiągnęły bardzo wysokie poziomy produkcji.
Chińscy producenci łączą relatywnie niskie koszty pracy z rosnącą automatyzacją oraz dostępem do własnej bazy hutniczej i komponentowej. Cysterny produkowane w Chinach są dostosowywane zarówno do standardu 1435 mm, jak i do innych szerokości torów, co pozwala na eksport do Azji Południowo-Wschodniej, na Bliski Wschód czy do Afryki. Stopniowo poprawia się również jakość produktów – pod presją wymagań klientów zagranicznych i konieczności konkurowania z europejskimi oraz północnoamerykańskimi markami.
Indie z kolei rozwijają własne moce produkcyjne w odpowiedzi na wzrost przewozów paliw, surowców chemicznych i produktów rafineryjnych. Krajowe przedsiębiorstwa kolejowe i prywatni producenci inwestują w zakłady wagonowe, które obok węglarek i wagonów kontenerowych oferują coraz bardziej zaawansowane cysterny. Rosnąca rola Indii jako centrum przemysłowego regionu Azji Południowej będzie prawdopodobnie w kolejnych latach przekładać się na dalsze zwiększanie zamówień na tabor tego typu.
Proces produkcji, technologia i innowacje w największych fabrykach cystern
Produkcja cystern kolejowych jest procesem wieloetapowym, łączącym zaawansowaną obróbkę metalu, inżynierię materiałową, projektowanie instalacji ciśnieniowych oraz kontrolę jakości zgodną z restrykcyjnymi normami. Największe fabryki działają na zasadzie zintegrowanych centrów produkcyjnych: od cięcia blach, przez spawanie, montaż wyposażenia, malowanie, aż po testy szczelności i próby ciśnieniowe.
Projektowanie i wymagania normatywne
Etap projektowania cysterny uwzględnia zarówno wymagania klienta, jak i regulacje danego rynku. W Ameryce Północnej specyfikacja DOT (Department of Transportation) definiuje parametry konstrukcji dla poszczególnych typów przewożonych towarów niebezpiecznych. W Europie kluczowe są przepisy RID i normy techniczne UIC oraz EN. Przykładowe wymagania obejmują:
- dobór materiału zbiornika (stal węglowa, stal nierdzewna, czasem stopy aluminium w specjalnych zastosowaniach),
- minimalną grubość ścian płaszcza i głowic,
- wymagane wzmocnienia stref szczególnie narażonych na uszkodzenia mechaniczne,
- rodzaj izolacji termicznej oraz powłok ochronnych,
- konfigurację zaworów napełniająco-rozładunkowych oraz zaworów bezpieczeństwa,
- systemy odprowadzania nadciśnienia i zabezpieczenia przed przepełnieniem.
Inżynierowie wykorzystują oprogramowanie CAD/CAE do modelowania konstrukcji oraz symulacji obciążeń mechanicznych i termicznych. Przeprowadza się analizy wytrzymałościowe zbiornika na uderzenia boczne, przewrócenie wagonu, a także na zmienne ciśnienie podczas napełniania i opróżniania. W przypadku cystern do przewozu gazów skroplonych maksymalne ciśnienia robocze i temperatury robocze są szczególnie ważne, co wymaga zaawansowanych obliczeń i prób.
Nowoczesne techniki wytwarzania
Największe fabryki cystern inwestują w linie produkcyjne o wysokim stopniu mechanizacji i automatyzacji. Kluczowe procesy to:
- cięcie i gięcie blach przy użyciu wycinarek plazmowych, laserowych lub tlenowych,
- spawanie łukowe i hybrydowe (np. laserowo-łukowe) z zastosowaniem zrobotyzowanych stanowisk,
- automatyczne pozycjonowanie segmentów zbiornika na obrabiarkach obrotowych,
- obróbka mechaniczna króćców, kołnierzy i elementów przyłączeniowych,
- piaskowanie i metalizacja natryskowa przed nałożeniem powłok lakierniczych.
Robotyzacja spawania pozwala zwiększyć powtarzalność jakości złączy i skrócić czas produkcji, przy jednoczesnym ograniczeniu błędów ludzkich. W zakładach o największej skali poszczególne etapy są rozmieszczone w układzie przepływowym: kadłub zbiornika przemieszcza się liniowo przez kolejne stanowiska, a elementy wyposażenia są dostarczane metodą just-in-time z wewnętrznych magazynów.
Istotnym elementem jest także kontrola jakości spoin i materiału. Stosowane są badania nieniszczące: ultradźwiękowe, radiograficzne, penetracyjne, magnetyczno-proszkowe. Dzięki nim wykrywa się ewentualne nieciągłości i wady ukryte, które w przypadku zbiorników ciśnieniowych mają kluczowe znaczenie dla bezpieczeństwa. Po zmontowaniu cysterna przechodzi testy szczelności oraz próby ciśnieniowe z użyciem medium testowego (zwykle wody), aby potwierdzić wytrzymałość konstrukcji.
Bezpieczeństwo i standaryzacja konstrukcji
Największe fabryki cystern funkcjonują w ścisłej współpracy z instytucjami certyfikującymi i organami regulacyjnymi. Standaryzacja typów wagonów pozwala na:
- skrócenie czasu projektowania – bazowanie na sprawdzonych platformach,
- ułatwienie utrzymania i napraw – dostępność części zamiennych,
- optymalizację kosztów produkcji przez efekt skali.
Jednocześnie, wiele zakładów oferuje rozwiązania szyte na miarę dla dużych klientów – np. cysterny o zwiększonej objętości na danym rozstawie osi, konstrukcje przystosowane do specyficznych mediów (kwasy silnie korozyjne, produkty wysokotemperaturowe), czy wagony wyposażone w systemy monitoringu temperatury, ciśnienia i napełnienia. W takim przypadku standardowa platforma konstrukcyjna jest modyfikowana, a całość musi przejść proces ponownej certyfikacji.
Cyfryzacja, IoT i zrównoważony rozwój
Rosnące znaczenie ma również cyfryzacja procesu produkcyjnego i samego produktu. Największe fabryki wdrażają rozwiązania zgodne z ideą Przemysłu 4.0, obejmujące:
- systemy zarządzania produkcją (MES) integrujące planowanie, kontrolę jakości i logistykę wewnętrzną,
- monitorowanie maszyn w czasie rzeczywistym, co pozwala przewidywać awarie i optymalizować przestoje,
- cyfrowe bliźniaki (digital twin) cysterny, umożliwiające symulacje zachowania konstrukcji i analizę cyklu życia.
Same cysterny coraz częściej są wyposażane w czujniki i systemy monitoringu zdalnego. Łączność bezprzewodowa pozwala na przesyłanie danych o lokalizacji, temperaturze medium, ciśnieniu wewnątrz zbiornika, otwarciu zaworów czy wystąpieniu zdarzeń nadzwyczajnych (uderzenia, wykolejenia). Dzięki temu operatorzy flot mogą szybciej reagować na potencjalne zagrożenia i optymalizować wykorzystanie taboru.
Z perspektywy zrównoważonego rozwoju rozwija się także segment cystern projektowanych z myślą o minimalizacji masy własnej i poprawie aerodynamiki, co obniża zużycie energii trakcyjnej. Stale doskonalone są powłoki antykorozyjne i izolacje termiczne, aby wydłużyć żywotność wagonu oraz ograniczyć liczbę cykli serwisowych. W wielu fabrykach wdraża się systemy odzysku ciepła procesowego, recyklingu ścierniwa z piaskowania, a także instalacje filtrujące powietrze z hal lakierniczych.
Czynniki kształtujące przyszłość największych fabryk cystern
Choć zapotrzebowanie na cysterny kolejowe pozostaje wysokie, branża stoi przed szeregiem wyzwań związanych z transformacją energetyczną, zmianami regulacyjnymi, wahaniami popytu i konkurencją międzyśrodkową (rurociągi, transport drogowy, żegluga śródlądowa). Największe fabryki, aby utrzymać i rozwijać swoją pozycję, muszą aktywnie dostosowywać się do tych trendów.
Transformacja energetyczna i zmiany w strukturze przewozów
W wielu regionach świata – zwłaszcza w Unii Europejskiej – stopniowo ogranicza się zużycie paliw kopalnych na rzecz energii odnawialnej. Nie oznacza to jednak prostego spadku popytu na cysterny: zmienia się przede wszystkim struktura przewożonych ładunków. Obok tradycyjnych paliw rośnie rola transportu:
- produktów petrochemicznych wysokoprzetworzonych,
- biopaliw i dodatków do paliw,
- gazów technicznych i specjalistycznych,
- chemikaliów niezbędnych dla nowych technologii (np. w produkcji baterii).
W tym kontekście rośnie znaczenie cystern do przewozu różnych typów mediów ciekłych i gazowych w warunkach kontrolowanych. Dla fabryk oznacza to konieczność rozwijania oferty w kierunku bardziej zaawansowanych, specjalistycznych konstrukcji, co wiąże się z wyższą wartością dodaną jednostkowego wagonu.
Regulacje środowiskowe i bezpieczeństwa
Wypadki z udziałem cystern kolejowych, zwłaszcza przewożących substancje niebezpieczne, zawsze skutkują zaostrzeniem norm i oczekiwań społecznych w zakresie bezpieczeństwa. Regulacje nakładają obowiązek stosowania:
- wzmocnionych osłon końcówek zbiorników,
- zabezpieczonych systemów zaworów (przed uszkodzeniem i nieuprawnionym otwarciem),
- większej odporności na zderzenia boczne i przewrócenie wagonu,
- projektów minimalizujących ryzyko wycieku w razie wykolejenia.
Zwłaszcza w Europie i Ameryce Północnej wdrażane są stopniowo przepisy wycofujące z eksploatacji starsze typy cystern, które nie spełniają nowych standardów. Największe fabryki korzystają na tym trendzie, realizując zamówienia na wymianę taboru oraz programy modernizacyjne polegające np. na wzmocnieniu konstrukcji, wymianie zaworów czy dołożeniu osłon. Z ekonomicznego punktu widzenia jest to szansa na stabilizację portfela zamówień nawet w okresach spowolnienia gospodarczego.
Konkurencja międzyśrodkowa i rola kolei
Decyzja o budowie nowej fabryki cystern lub rozbudowie istniejącej zależy nie tylko od stanu rynku kolejowego, ale także od relacji kolei z innymi środkami transportu. W przypadku paliw i produktów ropopochodnych znaczącym konkurentem są rurociągi, które przy dużych wolumenach oferują niższy koszt jednostkowy. Mimo to, kolej pozostaje atrakcyjna ze względu na elastyczność, możliwość szybkiej zmiany kierunku przewozów oraz brak konieczności budowy kosztownej, stałej infrastruktury liniowej.
W sektorze chemicznym i spożywczym znaczące jest również współzawodnictwo z transportem drogowym. Tu przewagą kolei są m.in.:
- większa ładowność jednostkowa,
- mniejsza emisja CO₂ na tonokilometr,
- mniejsza uciążliwość dla mieszkańców terenów zurbanizowanych.
Polityka wielu państw, w tym krajów Unii Europejskiej, ukierunkowana jest na przenoszenie części ładunków z dróg na tory. Jeśli te założenia zostaną zrealizowane, popyt na nowoczesne cysterny kolejowe może utrzymać się na podwyższonym poziomie przez dłuższy czas, co sprzyjać będzie dalszym inwestycjom w moce produkcyjne i innowacje technologiczne.
Globalizacja produkcji i łańcuchy dostaw
Największe fabryki cystern w coraz większym stopniu funkcjonują w realiach globalnych łańcuchów dostaw. Produkcja nie ogranicza się do jednego kraju: elementy wózków, hamulców, zaworów, urządzeń pomiarowych i systemów telematycznych pochodzą nierzadko od wyspecjalizowanych dostawców z różnych kontynentów. Pandemiczne zakłócenia w transporcie i logistyce pokazały, jak bardzo rynek ten jest wrażliwy na przerwy w dostawach kluczowych komponentów.
Aby ograniczyć ryzyka, część producentów dąży do lokalizacji dostaw (nearshoring, reshoring), inwestując w rozwój krajowych czy regionalnych kooperantów. Inni, zwłaszcza najwięksi gracze, budują własne kompetencje w obszarach newralgicznych: produkcji osi, zestawów kołowych, elementów stalowych o specjalnych parametrach czy zaworów bezpieczeństwa. W efekcie fabryki cystern stają się coraz bardziej kompleksowymi centrami wytwórczymi, z rosnącym udziałem produkcji własnej kosztem części typowo kupowanych na rynku.
Znaczenie największych fabryk cystern dla gospodarki i innowacji przemysłowej
Największe fabryki cystern kolejowych pełnią kilka równoległych ról w gospodarce: są centrami zatrudnienia, katalizatorami transferu technologii, elementami infrastruktury krytycznej oraz punktami odniesienia dla standardów bezpieczeństwa i jakości. Ich działalność ma wpływ nie tylko na branżę kolejową, ale również na przemysł hutniczy, chemiczny, maszynowy i usługowy.
Wpływ na rynek pracy i kompetencje techniczne
Duże zakłady produkujące cysterny zatrudniają od kilkuset do kilku tysięcy pracowników, w tym wysoko wykwalifikowanych inżynierów, technologów, spawaczy, operatorów maszyn CNC i specjalistów kontroli jakości. Rozwój tych fabryk sprzyja powstawaniu regionalnych klastrów przemysłowych, w których współdziałają:
- uczelnie techniczne i ośrodki badawczo-rozwojowe,
- dostawcy stali i półfabrykatów metalowych,
- producenci wyposażenia specjalistycznego (zawory, armatura, aparatura pomiarowa),
- firmy usługowe świadczące usługi spawalnicze, lakiernicze, serwisowe.
Stale rosnące wymagania techniczne powodują, że zakłady te są miejscem kształtowania się nowoczesnych kompetencji w zakresie inżynierii materiałowej, automatyki, robotyki czy systemów bezpieczeństwa. Przekłada się to na ogólny poziom zaawansowania przemysłu w danym kraju i jego zdolność do konkurowania na rynkach międzynarodowych.
Rola w stabilności łańcuchów dostaw
Cysterny kolejowe transportują media, bez których wiele gałęzi przemysłu nie mogłoby funkcjonować: paliwa, chemikalia procesowe, surowce do produkcji leków i tworzyw sztucznych, gazy techniczne dla hutnictwa i przemysłu maszynowego. Największe fabryki cystern, poprzez utrzymanie wysokich zdolności produkcyjnych i naprawczych, przyczyniają się do stabilności tych łańcuchów dostaw.
W sytuacjach kryzysowych – konfliktów zbrojnych, katastrof naturalnych, gwałtownych zmian w kierunkach przepływów towarów – możliwość szybkiej adaptacji taboru (np. dostosowania cystern do nowego rodzaju medium, przyspieszonej modernizacji czy napraw) staje się elementem bezpieczeństwa państw i przedsiębiorstw. Zakłady produkcyjne, dysponując zapleczem technicznym i doświadczeniem, potrafią takie działania przeprowadzić w relatywnie krótkim czasie.
Innowacje i transfer technologii
Fabryki cystern są miejscem wdrażania wielu rozwiązań technologicznych, które później znajdują zastosowanie w innych segmentach przemysłu transportowego. Dotyczy to między innymi:
- zaawansowanych metod spawania i kontroli nieniszczącej,
- nowych gatunków stali o podwyższonej wytrzymałości i odporności korozyjnej,
- systemów izolacji termicznej wykorzystywanych następnie w zbiornikach stacjonarnych,
- rozwiązań z obszaru telematyki i monitoringu zdalnego taboru.
Współpraca zakładów z ośrodkami naukowymi i dostawcami rozwiązań technologicznych prowadzi do powstawania innowacyjnych produktów, takich jak cysterny o obniżonej masie własnej, przystosowane do pracy w ekstremalnych warunkach klimatycznych czy wyposażone w zaawansowane systemy bezpieczeństwa pasywnego i aktywnego. W ten sposób największe fabryki stają się również centrami rozwoju technologii kolejowych, mających znaczenie wykraczające poza sam segment cystern.
Perspektywy rozwoju największych fabryk cystern kolejowych
W kolejnych latach największe fabryki cystern kolejowych będą funkcjonować w otoczeniu rynkowym naznaczonym rosnącą niepewnością, ale również nowymi możliwościami. Z jednej strony transformacja energetyczna i zaostrzone regulacje środowiskowe będą wymuszać zmiany w portfelu zamówień. Z drugiej – przyspieszona urbanizacja, wzrost światowej populacji i rosnące zapotrzebowanie na produkty przemysłowe utrzymają znaczną skalę przewozów masowych.
Przyszły sukces tych zakładów zależy w dużej mierze od zdolności do:
- dywersyfikacji oferty produktowej – od klasycznych cystern paliwowych po wyspecjalizowane wagony dla nowych gałęzi przemysłu,
- integracji cyfrowych technologii w procesie produkcji i w samym produkcie (monitoring, diagnostyka, predykcja usterek),
- współpracy międzynarodowej w zakresie badań i rozwoju, aby sprostać globalnym standardom bezpieczeństwa i jakości,
- elastycznego zarządzania łańcuchami dostaw komponentów.
Choć pełne, aktualne co do roku statystyki globalnej produkcji cystern kolejowych mogą różnić się w zależności od źródła i okresu badania, nie ulega wątpliwości, że segment ten pozostaje jednym z najbardziej wymagających technicznie i strategicznie istotnych obszarów przemysłu kolejowego. Największe fabryki cystern – działające w Ameryce Północnej, Europie, Rosji, Chinach czy Indiach – są nie tylko miejscem wytwarzania specjalistycznego taboru, ale też jednym z motorów napędowych modernizacji całego sektora transportu szynowego.