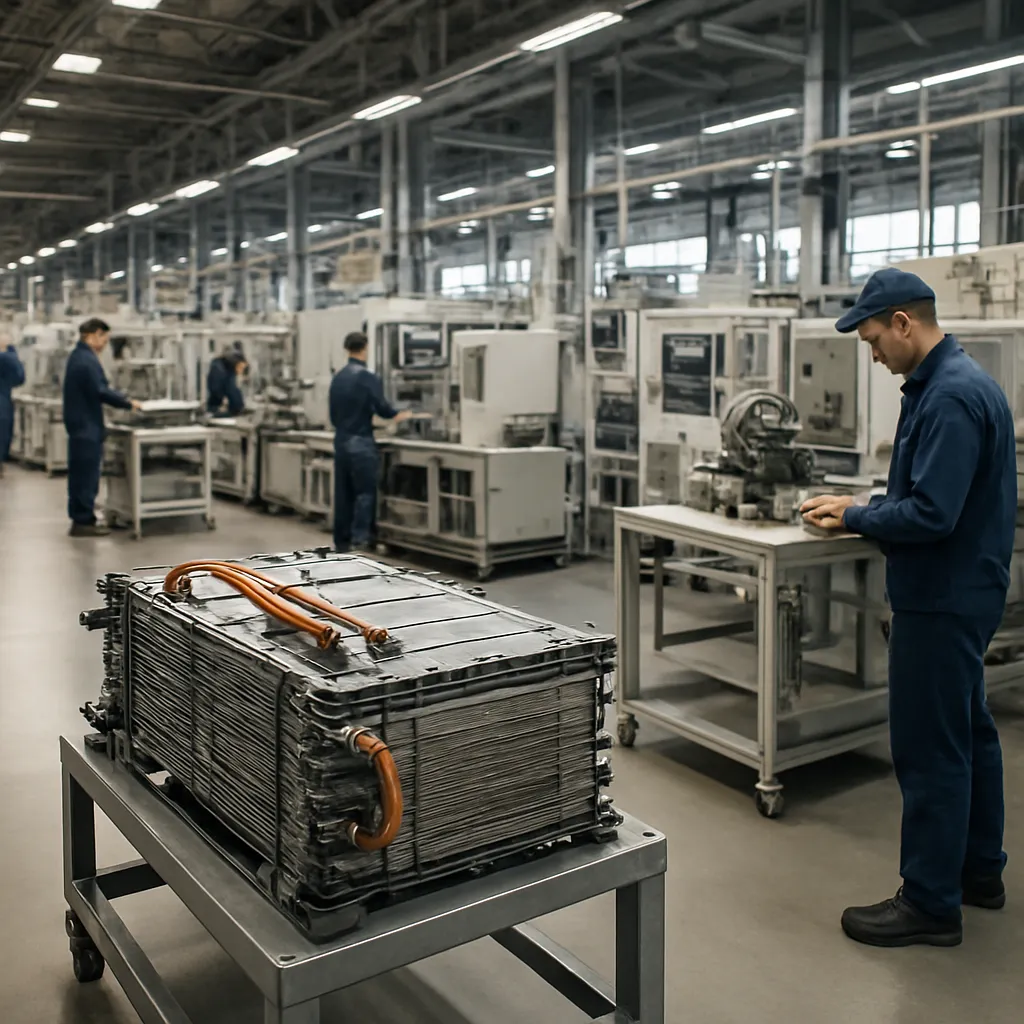
Globalny rozwój technologii wodorowych sprawia, że ogniwa paliwowe z niszowego rozwiązania laboratoryjnego przekształciły się w jeden z kluczowych filarów transformacji energetycznej i dekarbonizacji przemysłu. W ciągu ostatnich kilkunastu lat powstały dziesiątki dużych fabryk – od Azji Wschodniej, przez Europę, po Amerykę Północną – które budują masową podaż modułów i systemów ogniw paliwowych do zastosowań w transporcie, energetyce rozproszonej oraz przemyśle ciężkim. Największe zakłady produkcji ogniw paliwowych stają się dziś strategiczną infrastrukturą, porównywaną skalą inwestycji do fabryk baterii litowo-jonowych czy zakładów półprzewodników. Poniższy tekst przedstawia kluczowych producentów, geograficzną mapę mocy produkcyjnych, aktualne dane rynkowe oraz wyzwania związane z industrializacją tej technologii.
Globalny rynek ogniw paliwowych i skala produkcji
Ogniwa paliwowe to elektrochemiczne źródła energii, które zamieniają paliwo – najczęściej wodór – bezpośrednio w energię elektryczną i ciepło, przy bardzo wysokiej sprawności i praktycznie zerowej lokalnej emisji zanieczyszczeń. Dla przemysłu oznacza to możliwość redukcji emisji CO₂ w procesach wymagających zasilania ciągłego, wysokiej niezawodności i elastyczności pracy. Wraz z rozwojem rynku wodoru, rośnie zapotrzebowanie na same ogniwa oraz kompletne systemy (stos ogniw, osprzęt, systemy zarządzania).
Według danych branżowych za lata 2022–2023 globalna sprzedaż ogniw paliwowych (łącznie z systemami) liczona w mocy zainstalowanej przekroczyła 2 GW rocznie, przy liczbie zainstalowanych systemów idącej już w setki tysięcy sztuk, jeśli uwzględnić małe systemy do mikrokogeneracji oraz urządzenia przenośne. Szacunki dla połowy dekady 2020–2030 wskazują na możliwość wzrostu rynku do ponad 10 GW nowej mocy rocznie, napędzanego przede wszystkim przez:
- komercjalizację ciężkiego transportu wodorowego (ciężarówki, autobusy, pociągi, statki),
- rozwój mikrokogeneracji (ogniwa paliwowe do budynków mieszkalnych i usługowych),
- zastosowania przemysłowe – zasilanie awaryjne, generacja szczytowa, systemy off-grid,
- bezemisyjne źródła mocy dla centrów danych i infrastruktury krytycznej.
W strukturze rynku dominują trzy główne regiony: Azja (z silną pozycją Japonii, Korei Południowej i Chin), Europa (Niemcy, Dania, Włochy, Wielka Brytania) oraz Ameryka Północna (USA, Kanada). To właśnie tam powstały największe zakłady produkcji ogniw paliwowych, zdolne do wytwarzania od kilkudziesięciu do nawet kilkuset megawatów mocy rocznie w postaci gotowych systemów.
Warto podkreślić, że w statystykach produkcyjnych stosuje się kilka różnych miar. Po pierwsze – liczba wytwarzanych stosów (stacków) lub kompletów modułów; po drugie – łączna moc znamionowa produkcji w megawatach (MW) lub gigawatach (GW) rocznie; po trzecie – liczba kompletów systemów dostosowanych do określonego zastosowania (np. system 5 kW dla domów jednorodzinnych, moduł 100 kW dla ciężarówki, jednostka 1 MW dla instalacji stacjonarnej). Największe zakłady produkcji ogniw paliwowych to obecnie przede wszystkim fabryki modułów stacjonarnych oraz systemów do pojazdów ciężkich.
Najwięksi producenci ogniw paliwowych – liderzy i ich zakłady
Mapa największych zakładów produkcji ogniw paliwowych jest silnie skorelowana z politykami przemysłowymi państw oraz z koncentracją przemysłu motoryzacyjnego i energetycznego. W tym rozdziale omówiono kluczowych graczy i ich moce produkcyjne w ujęciu przemysłowym, z naciskiem na zakłady o największym znaczeniu globalnym.
Producenci z Azji: dominacja Japonii, Korei i Chin
Azja Wschodnia pozostaje największym ośrodkiem rozwoju i produkcji ogniw paliwowych. Wspierana przez wieloletnie programy rządowe, budowę infrastruktury wodorowej oraz integrację z lokalnym przemysłem motoryzacyjnym, region ten zainwestował miliardy dolarów w fabryki i linie montażowe.
Japonia była pionierem w masowej produkcji ogniw paliwowych do zastosowań domowych. Program ENE-FARM, rozpoczęty ponad dekadę temu, doprowadził do instalacji kilkuset tysięcy małych systemów mikrokogeneracyjnych (głównie w technologii PEM i SOFC) w budynkach mieszkalnych. W ślad za tym powstały wyspecjalizowane zakłady produkujące zestandaryzowane moduły o mocy kilku kilowatów. Kluczowe firmy to Panasonic, Toshiba oraz Aisin Seiki, które w Japonii eksploatują linie produkcyjne zdolne w sumie do wyprodukowania setek tysięcy jednostek rocznie. Choć pojedynczy zakład może mieć roczną moc wyrażoną „tylko” w setkach megawatów, to w skali kraju tworzą one największy na świecie system masowej produkcji domowych ogniw paliwowych.
Korea Południowa postawiła przede wszystkim na duże systemy stacjonarne wysokotemperaturowe (głównie technologia SOFC i PAFC), a także na transport. Firma Doosan Fuel Cell prowadzi w kraju duże zakłady produkcji modułów stacjonarnych, dostarczając systemy o mocach jednostkowych od kilkuset kilowatów do kilku megawatów. Korea stała się także jednym z liderów w zastosowaniu ogniw paliwowych w energetyce sieciowej – duże farmy ogniw paliwowych o mocach dziesiątek megawatów powstają z modułów wytwarzanych w krajowych fabrykach. Hyundai, jako producent ogniw paliwowych do samochodów (model NEXO) i ciężarówek wodorowych, rozwija własne zakłady produkcji stosów PEM, z ambicją osiągnięcia mocy produkcyjnej rzędu kilkuset tysięcy zestawów napędowych rocznie w dłuższej perspektywie.
Chiny w ostatnich latach stały się jednym z najbardziej dynamicznie rosnących rynków ogniw paliwowych. Wspierane polityką przemysłową i licznymi subsydiami, powstały dziesiątki fabryk i linii montażowych – zarówno prywatnych firm, jak i spółek powiązanych z dużymi koncernami państwowymi. Chińscy producenci, tacy jak Weichai Power, REFIRE, SinoHytec czy Ballard Power Systems (w ramach spółek joint venture), budują zakłady ukierunkowane głównie na transport ciężki i autobusy miejskie. Szacuje się, że całkowita moc produkcyjna chińskiego przemysłu ogniw paliwowych, uwzględniająca aktywne i planowane zakłady, może sięgać kilku gigawatów rocznie w horyzoncie połowy dekady 2020–2030, choć realne wykorzystanie tych mocy zależy od rozwoju krajowego rynku pojazdów wodorowych i rozbudowy infrastruktury tankowania.
Europa: specjalizacja technologiczna i integracja z przemysłem
Europa nie ma tak dużej liczby zakładów jak Azja, ale charakteryzuje się wysokim stopniem specjalizacji technologicznej, silną bazą badawczo-rozwojową i bliską integracją z przemysłem motoryzacyjnym oraz ciężkim. W wielu przypadkach są to inwestycje wspierane przez programy Unii Europejskiej, takie jak IPCEI Hydrogen, a także krajowe strategie wodorowe.
Jednym z kluczowych producentów w Europie jest Ballard, posiadający duże moce produkcyjne w Kanadzie, ale także rozbudowujący działalność w Europie poprzez zakłady i centra integracji systemów. W Niemczech i Danii rozwinięto znaczące zakłady produkcji ogniw paliwowych typu PEM i SOFC, wykorzystywanych w autach, autobusach, pociągach oraz w energetyce rozproszonej. Firmy takie jak ElringKlinger, Bosch, Cummins (poprzez akwizycje i współpracę), AVL czy niedawno powstałe konsorcja wodorowe inwestują w linie produkcyjne, które w perspektywie kilku lat mają osiągnąć moce rzędu setek tysięcy stosów rocznie.
Dania, z silną pozycją w energetyce wiatrowej, stała się centrum rozwoju technologii wysokotemperaturowych ogniw tlenkowych. Tamtejsze zakłady wytwarzają moduły SOFC głównie do zastosowań stacjonarnych – od mikroinstalacji dla budynków po moduły kontenerowe dla przemysłu i sieci elektroenergetycznych. Europa rozwija także segment ogniw do kolejnictwa – producenci pociągów i lokomotyw (m.in. Alstom, Siemens) współpracują z firmami dostarczającymi moduły ogniw paliwowych w celu budowy składów wodorowych, które zastąpią dieslowskie pojazdy na liniach niezelektryfikowanych.
Ameryka Północna: stacjonarne systemy o dużej mocy i centra danych
W Stanach Zjednoczonych rozwój przemysłu ogniw paliwowych ma silne powiązania z sektorem IT, centrów danych oraz magazynów logistycznych. Firma Plug Power, uznawana za jednego z czołowych producentów systemów PEM do wózków widłowych i logistyki wewnętrznej, rozwinęła w USA oraz w Europie sieć zakładów produkujących stosy ogniw i kompletne systemy zasilania. Współpraca z wielkimi sieciami handlowymi i operatorami magazynów sprawiła, że w USA zainstalowano już dziesiątki tysięcy pojazdów logistycznych zasilanych ogniwami paliwowymi.
Istotnym graczem w segmencie dużych instalacji stacjonarnych jest też Bloom Energy, rozwijający wysokotemperaturowe systemy SOFC o mocach od kilkuset kilowatów do kilku megawatów, stosowane jako źródła zasilania dla centrów danych, zakładów przemysłowych oraz szpitali. Zakłady produkcyjne Bloom Energy, skoncentrowane głównie w USA, osiągnęły zdolność produkcyjną liczonych w setkach megawatów rocznie, a rozwój portfela zamówień jest silnie powiązany z trendem poprawy niezawodności i bezpieczeństwa energetycznego dużych odbiorców.
W Ameryce Północnej działa również FuelCell Energy, firma obecna na rynku od wielu lat, która koncentruje się na stacjonarnych systemach ogniw węglanowych (MCFC) do produkcji energii elektrycznej i ciepła. Jej zakłady produkują moduły przeznaczone dla dużych instalacji kogeneracyjnych oraz jednostek zasilania awaryjnego.
Typy technologii i segmenty przemysłowe a strategie produkcyjne
Rozwój największych zakładów produkcji ogniw paliwowych jest ściśle powiązany z rodzajem technologii oraz docelowym segmentem rynku. Różne typy ogniw paliwowych wymagają odmiennej infrastruktury produkcyjnej, odmiennych materiałów i stopnia automatyzacji linii. To z kolei wpływa na strukturę kosztów, skalę możliwej industrializacji oraz profil ryzyka inwestycyjnego dla przemysłu.
Technologie PEM, SOFC, MCFC i PAFC – różnice przemysłowe
Najbardziej rozpowszechnioną technologią w zastosowaniach transportowych i części stacjonarnych są ogniwa paliwowe typu PEM (Proton Exchange Membrane). Charakteryzują się one stosunkowo niską temperaturą pracy, szybkim czasem rozruchu oraz wysoką gęstością mocy. Wymaga to jednak użycia specyficznych materiałów, takich jak membrany polimerowe i katalizatory na bazie platyny. Duże zakłady produkcji ogniw PEM obejmują zarówno linie wytwarzania samych membran i elektrod, jak i montaż stosów oraz kompletnych systemów. Ten typ technologii dominuje w fabrykach skoncentrowanych na motoryzacji (autobusy, ciężarówki, samochody osobowe) oraz na wózkach widłowych i mniejszych systemach stacjonarnych.
Ogniwa SOFC (Solid Oxide Fuel Cells) pracują w wysokich temperaturach, ale pozwalają na zastosowanie szerokiego wachlarza paliw (od wodoru po gaz ziemny czy biometan) i osiąganie bardzo wysokiej sprawności elektrycznej, zwłaszcza w układach skojarzonych. Zakłady produkcji ogniw SOFC wymagają innej infrastruktury – zaawansowanych pieców, precyzyjnych procesów ceramicznych i metalurgicznych. Z tego względu duże fabryki w tej technologii są koncentrowane głównie w rejonach o silnej bazie materiałowej i inżynierskiej, jak Dania, Niemcy czy określone regiony USA. SOFC wykorzystuje się przede wszystkim w energetyce stacjonarnej, w zakładach przemysłowych i centrach danych, co powoduje, że skala pojedynczych modułów jest znacznie większa niż w aplikacjach domowych.
Ogniwa MCFC (Molten Carbonate Fuel Cells) oraz PAFC (Phosphoric Acid Fuel Cells) znajdują swoje nisze głównie w dużych instalacjach kogeneracyjnych i w specyficznych zastosowaniach przemysłowych, gdzie kluczowa jest możliwość wykorzystania różnych paliw i stabilna praca przy wysokich obciążeniach. Produkcja tych ogniw jest prowadzona w mniejszej liczbie wyspecjalizowanych zakładów, często powiązanych z firmami takimi jak FuelCell Energy czy Doosan Fuel Cell. Ze względu na ich zastosowania w dużych elektrowniach przemysłowych, fabryki takich ogniw koncentrują się na modułach o mocy od kilkuset kilowatów do megawatów, a ich zdolność produkcyjna liczona jest w setkach megawatów mocy rocznie.
Segment transportowy – motoryzacja i logistyka
Przemysł motoryzacyjny jest jednym z głównych odbiorców przemysłowej produkcji ogniw paliwowych typu PEM. Zakłady należące do dużych producentów samochodów – takich jak Toyota, Hyundai czy współprace joint venture innych koncernów – pracują nad zwiększeniem skali produkcji stosów do poziomu porównywalnego z masową produkcją silników spalinowych. Jest to szczególnie ważne w segmencie ciężkich pojazdów użytkowych, gdzie ogniwa paliwowe są postrzegane jako bardziej perspektywiczne od baterii w zastosowaniach wymagających długiego zasięgu i krótkiego czasu tankowania.
Oprócz tradycyjnych producentów samochodów, istotną rolę odgrywają wyspecjalizowane firmy dostarczające moduły do autobusów, samochodów dostawczych i wózków widłowych. Wymaga to rozproszonej sieci zakładów – zarówno dużych fabryk produkujących komponenty (membrany, elektrody, płyty bipolarne), jak i zakładów montujących finalne systemy blisko klienta końcowego. To tłumaczy rosnącą liczbę średniej wielkości zakładów produkcyjnych tworzonych przy współpracy lokalnych partnerów przemysłowych z globalnymi dostawcami technologii.
Segment energetyczny i przemysłowy – systemy stacjonarne
W zastosowaniach przemysłowych i energetyce rozproszonej największe zakłady produkcji ogniw paliwowych skoncentrowane są na systemach stacjonarnych o średniej i dużej mocy. Są to moduły dostępne w konfiguracjach od 100 kW do kilku megawatów, które mogą pracować w układach szeregowo-równoległych, tworząc elektrownie ogniw paliwowych o mocach kilkudziesięciu megawatów.
W tym segmencie szczególnie dynamicznie rozwijają się zakłady w Korei Południowej, USA i Europie Zachodniej. Producenci skupiają się tu na zapewnieniu długiej żywotności (często 10 lat i więcej), wysokiej sprawności elektrycznej i cieplnej oraz integracji z istniejącą infrastrukturą przemysłową. Z punktu widzenia przemysłu chemicznego, hutnictwa czy sektora papierniczego ogniwa paliwowe stanowią atrakcyjne uzupełnienie miksu energetycznego, umożliwiając wykorzystanie lokalnie dostępnych paliw (biogaz, gaz koksowniczy, wodór odpadowy) oraz zwiększenie samowystarczalności energetycznej zakładów.
Ekonomia skali, koszty i łańcuch dostaw
Kluczowym motywem powstawania największych zakładów produkcji ogniw paliwowych jest dążenie do obniżenia kosztów jednostkowych poprzez efekt skali, automatyzację i standaryzację produktów. Obecnie, mimo wyraźnego spadku kosztów w ostatniej dekadzie, ogniwa paliwowe nadal są relatywnie drogą technologią w porównaniu z konwencjonalnymi źródłami energii, zwłaszcza gdy uwzględnimy koszt paliwa wodorowego. Jednak rosnąca skala produkcji i postęp technologiczny przyczyniają się do systematycznej poprawy konkurencyjności ekonomicznej.
Spadek kosztów technologii i rola dużych fabryk
Analizy kosztowe wskazują, że w miarę wzrostu skali produkcji koszt systemów PEM do pojazdów oraz SOFC do zastosowań stacjonarnych spadł w ostatnich latach kilkukrotnie. Największe zakłady produkcji ogniw paliwowych wprowadzają wysoki poziom automatyzacji montażu stosów, wykorzystują nowoczesne techniki druku i powlekania elektrod, a także optymalizują łańcuch dostaw materiałów aktywnych i komponentów konstrukcyjnych. W miarę jak linie produkcyjne przechodzą z produkcji półręcznej do w pełni zautomatyzowanej, możliwe jest znaczące zmniejszenie kosztów robocizny, zwiększenie jednorodności jakości i ograniczenie liczby odrzutów.
W praktyce oznacza to, że fabryki o mocy produkcyjnej rzędu setek megawatów rocznie mogą oferować ogniwa paliwowe po cenach, które zaczynają konkurować z alternatywnymi technologiami, zwłaszcza tam, gdzie wymagana jest wysoka niezawodność, cicha praca i niska emisja. W dłuższej perspektywie powstanie zakładów o zdolności produkcyjnej przekraczającej 1 GW rocznie stanowi krok w kierunku pełnej industrializacji technologii ogniw paliwowych na poziomie porównywalnym z branżą baterii.
Łańcuch dostaw materiałów i komponentów
Rozwój największych zakładów produkcji ogniw paliwowych wiąże się z koniecznością stabilnego i zdywersyfikowanego zaopatrzenia w kluczowe materiały i komponenty. W technologii PEM są to przede wszystkim membrany polimerowe (np. na bazie fluoropolimerów), katalizatory platynowe, płyty bipolarne (metalowe lub kompozytowe) oraz elementy uszczelniające. W przypadku ogniw SOFC dominują zaawansowane materiały ceramiczne, tlenki przewodzące jony tlenowe oraz metalowe elementy konstrukcyjne odpornych na wysoką temperaturę.
Największe zakłady starają się integrować w pionie część produkcji, np. poprzez własne wytwarzanie membran czy powlekanie elektrod. Pozwala to na lepszą kontrolę jakości i redukcję kosztów, ale wymaga znacznych inwestycji kapitałowych. Jednocześnie przemysł musi mierzyć się z ryzykiem związanym z dostępnością surowców krytycznych, takich jak platyna czy inne metale z grupy platynowców. Dla ograniczenia tego ryzyka prowadzone są intensywne prace badawczo-rozwojowe nad redukcją zawartości katalizatorów szlachetnych, odzyskiem materiałów z zużytych stosów oraz nad alternatywnymi materiałami o niższym koszcie.
Niezwykle ważnym elementem łańcucha wartości są także systemy zarządzania, elektronika mocy oraz oprogramowanie monitorujące i sterujące pracą ogniw paliwowych. Część zakładów produkcyjnych integruje w jednej lokalizacji zarówno montaż stosów, jak i produkcję szaf sterowniczych oraz okablowania, co ułatwia dostarczanie klientom kompletnych, prefabrykowanych modułów gotowych do instalacji „pod klucz”.
Znaczenie największych zakładów dla przemysłu i polityki energetycznej
Budowa i rozwój największych zakładów produkcji ogniw paliwowych ma konsekwencje wykraczające daleko poza samą branżę urządzeń energetycznych. Obejmuje to tworzenie nowych łańcuchów wartości w przemyśle, kształtowanie rynku pracy, a także wpływ na krajowe strategie energetyczne i klimatyczne.
Wpływ na przemysł ciężki i sektor transportu
Dla przemysłu ciężkiego – hutnictwa, chemii, cementowni, rafinerii – największe zakłady produkcji ogniw paliwowych oznaczają dostęp do skalowalnych rozwiązań zasilania, które można zintegrować z procesami produkcyjnymi. W połączeniu z rozwojem dostaw wodoru niskoemisyjnego lub odnawialnego (tzw. zielonego) umożliwia to stopniową dekarbonizację wysokotemperaturowych procesów przemysłowych oraz redukcję emisji CO₂ związanej z wytwarzaniem energii elektrycznej i cieplnej na potrzeby własne zakładów.
W transporcie ciężkim, morskim i kolejowym, masowa produkcja ogniw paliwowych otwiera drogę do zastąpienia silników wysokoprężnych w zastosowaniach, w których elektryfikacja bateryjna jest utrudniona ze względu na masę i zasięg. Największe zakłady, przy wsparciu producentów pojazdów i operatorów flot, tworzą podstawę do rozwinięcia globalnego rynku pojazdów wodorowych. Skala produkcji jest tutaj kluczowa, ponieważ dopiero przy dużej liczbie pojazdów koszty jednostkowe systemów napędowych i infrastruktury zaczynają zbliżać się do poziomów akceptowalnych ekonomicznie dla przedsiębiorstw transportowych.
Rola w transformacji energetycznej i bezpieczeństwie dostaw
Ogniwa paliwowe, wytwarzane w dużych fabrykach, odgrywają coraz większą rolę w systemach energetycznych państw. Stanowią one elastyczne, dyspozycyjne źródła mocy, które mogą uzupełniać zmienne odnawialne źródła energii, takie jak wiatr i słońce. W połączeniu z magazynowaniem wodoru, ogniwa paliwowe pozwalają na tworzenie zamkniętych cykli wodorowo-energetycznych: nadwyżki energii elektrycznej z OZE służą do produkcji wodoru (elektroliza), a w okresach niedoboru wodór jest wykorzystywany w ogniwach paliwowych do wytwarzania energii. Taka architektura sprzyja poprawie bezpieczeństwa dostaw, ograniczeniu importu paliw kopalnych i stabilizacji cen energii dla odbiorców przemysłowych.
Największe zakłady produkcji ogniw paliwowych, zlokalizowane głównie w krajach rozwiniętych, mają również wymiar geopolityczny. Państwa inwestujące w ten przemysł dążą do zbudowania przewagi technologicznej i eksportowej, licząc na to, że w przyszłości ogniwa paliwowe staną się kluczowym towarem na światowym rynku technologii energetycznych. Równocześnie, koncentracja produkcji w kilku regionach wiąże się z ryzykami podobnymi do tych obserwowanych w branży baterii i półprzewodników – potencjalnymi przerwami w dostawach, napięciami handlowymi oraz presją na dywersyfikację źródeł.
Perspektywy rozwoju i wyzwania dla dużych zakładów
W perspektywie najbliższych lat przemysł ogniw paliwowych będzie nadal intensywnie się rozwijał, a wiele firm zapowiada zwiększenie mocy produkcyjnych istniejących zakładów oraz budowę nowych fabryk, często w formule joint venture między dostawcami technologii a lokalnymi partnerami przemysłowymi i finansowymi. Jednak osiągnięcie pełnego potencjału tej branży wymaga rozwiązania szeregu wyzwań.
Po pierwsze, kluczowe jest obniżenie kosztów paliwa – głównie wodoru. Nawet najbardziej efektywne ogniwa paliwowe nie będą konkurencyjne bez dostępu do taniego, niskoemisyjnego wodoru. Wymaga to rozbudowy infrastruktury produkcji, magazynowania i dystrybucji wodoru oraz skoordynowanej polityki energetycznej i klimatycznej.
Po drugie, konieczne jest dalsze udoskonalanie technologii, zwiększanie gęstości mocy, trwałości i niezawodności ogniw oraz redukcja zależności od materiałów krytycznych. W tym obszarze duże zakłady, dzięki bliskiej współpracy z centrami badawczymi i uczelniami, mogą stać się platformą szybkiej komercjalizacji innowacji materiałowych i konstrukcyjnych.
Po trzecie, przemysł musi zbudować stabilny rynek zbytu, który zapewni wykorzystanie mocy produkcyjnych fabryk. Oznacza to konieczność rozwinięcia portfela projektów w różnych segmentach – od domowych instalacji mikrokogeneracyjnych, przez flotę pojazdów, po duże instalacje przemysłowe i energetyczne. Bez odpowiednio szerokiej bazy klientów, nawet największe zakłady produkcji ogniw paliwowych będą narażone na wahania zamówień i trudności finansowe.
Wreszcie, znaczącym wyzwaniem pozostaje integracja z istniejącą infrastrukturą przemysłową i energetyczną. Zastosowania ogniw paliwowych wymagają często modernizacji systemów zasilania, przystosowania instalacji gazowych, wdrożenia nowych standardów bezpieczeństwa i szkolenia personelu. W tym kontekście rola producentów nie kończy się na wytwarzaniu stosów – coraz częściej obejmuje kompleksową ofertę usług inżynieryjnych, serwisowych i szkoleniowych, które umożliwiają klientom bezpieczne i efektywne wykorzystanie technologii w realnym środowisku przemysłowym.