Globalny rynek akumulatorów litowo-jonowych stał się jednym z kluczowych filarów transformacji energetycznej i rewolucji elektromobilności. Rozwój pojazdów elektrycznych, magazynów energii oraz elektroniki użytkowej sprawił, że powstanie ogromnych zakładów produkcji baterii – tzw. gigafabryk – stało się strategicznym priorytetem dla wielu państw i koncernów. Koncentracja mocy produkcyjnych, dostęp do surowców, zaawansowane łańcuchy dostaw oraz wyścig technologiczny pomiędzy Azją, Europą i Ameryką Północną kształtują nową geopolitykę przemysłu bateryjnego. Poniżej przedstawiono przegląd największych zakładów, zaangażowanych firm, trendów technologicznych oraz wyzwań stojących przed tym sektorem.
Globalna mapa produkcji baterii litowych
Największe zakłady produkcji baterii litowych są skoncentrowane w Azji, przede wszystkim w Chinach, które odpowiadają za zdecydowaną większość światowych mocy produkcyjnych. Według danych branżowych dostępnych do 2024 r., Chiny kontrolują ponad 70–75% globalnych zdolności wytwórczych ogniw litowo-jonowych, a w segmencie ogniw do pojazdów elektrycznych udział ten bywa szacowany nawet na ponad 80%. Kolejne kluczowe regiony to Unia Europejska oraz Ameryka Północna, które przyspieszyły budowę własnych mocy w odpowiedzi na rosnące uzależnienie od importu z Azji i potrzebę zabezpieczenia łańcuchów dostaw.
Światowa zainstalowana moc produkcyjna ogniw litowo-jonowych w 2023 r. była liczona już w setkach gigawatogodzin (GWh) rocznie. Łączne moce globalne przekraczały 1 TWh/rok (1000 GWh/rok), a w planach inwestycyjnych (projekty w budowie i zapowiedziane) na koniec tej dekady prognozuje się poziom kilku terawatogodzin rocznie. W praktyce oznacza to budowę i rozbudowę dziesiątek gigantycznych zakładów, z których każdy posiada moc od kilkunastu do ponad 100 GWh rocznie.
Geografia produkcji zmienia się dynamicznie. Azja, a szczególnie Chiny, utrzymuje dominującą pozycję, ale Europa i Ameryka Północna wdrażają agresywne strategie wsparcia dla inwestycji w fabryki ogniw poprzez systemy dotacji, ulgi podatkowe i regulacje przemysłowe. Dodatkowo powstają regionalne klastry przemysłowe, łączące fabryki katod, anod, separatorów, elektrolitów, zakłady recyklingu oraz montownie pojazdów elektrycznych i systemów magazynowania energii.
Najwięksi producenci i ich gigafabryki
Krajobraz największych zakładów produkcji baterii litowych jest silnie skoncentrowany wokół kilku dominujących graczy z Azji, którym coraz mocniej próbują dorównać przedsiębiorstwa z Europy i Ameryki Północnej. Do głównych producentów ogniw litowo-jonowych zalicza się m.in. CATL, BYD, LG Energy Solution, Panasonic, Samsung SDI, SK On, a także rosnącą grupę firm europejskich i amerykańskich, takich jak Northvolt, ACC, Freyr czy gigafabryki Tesli.
Chiny – dominacja CATL, BYD i innych gigantów
China Contemporary Amperex Technology Co. Limited (CATL) to obecnie największy na świecie producent ogniw litowo-jonowych do pojazdów elektrycznych. Udział firmy w globalnym rynku baterii EV w ostatnich latach sięgał około jedną trzecią, a łączna moc jej zakładów (istniejących, w budowie i zapowiedzianych) liczona jest w setkach GWh rocznie. CATL posiada rozbudowaną sieć fabryk w różnych prowincjach Chin – m.in. w Ningde (Fujian), Yibin (Syczuan), Liyang (Jiangsu), Xiapu i innych lokalizacjach – a także inwestuje w zakłady poza granicami kraju, w tym w Europie.
Przykładowo, poszczególne kompleksy CATL są projektowane z mocą docelową przekraczającą 50–100 GWh/rok każdy, a w niektórych lokalizacjach planuje się stopniowe zwiększanie zdolności wraz z kolejnymi etapami inwestycji. Znacząca część produkcji jest przeznaczona na rynek pojazdów elektrycznych – zarówno dla chińskich producentów (np. NIO, XPeng, Geely), jak i globalnych koncernów samochodowych, w tym europejskich i amerykańskich.
Drugim filarem chińskiego przemysłu bateryjnego jest BYD (Build Your Dreams), który pełni jednocześnie rolę producenta ogniw, modułów, pakietów baterii oraz gotowych pojazdów. BYD wykorzystuje własne ogniwa – w tym popularne chemie LFP (litowo-żelazowo-fosforanowe) – w samochodach osobowych, autobusach i pojazdach użytkowych. Zakłady BYD są rozmieszczone w wielu regionach Chin, a firma rozbudowuje moce w tempie odpowiadającym gwałtownemu wzrostowi sprzedaży pojazdów elektrycznych.
Poza CATL i BYD, w Chinach funkcjonuje szeroka grupa dużych producentów, takich jak CALB, EVE Energy, Gotion High-Tech, Farasis czy SVOLT. Wiele z nich inwestuje w zakłady w Europie (np. Niemcy, Węgry) i w Azji Południowo-Wschodniej, aby zbliżyć produkcję do kluczowych rynków i ograniczyć bariery handlowe. Chińskie gigafabryki cechują się zaawansowanym stopniem automatyzacji, integracją z zakładami wytwarzającymi materiały katodowe i anodowe oraz rosnącym naciskiem na recykling.
Korea Południowa i Japonia – LG, Samsung, SK, Panasonic
Korea Południowa jest drugim po Chinach centrum produkcji baterii litowych, a tutejsze koncerny odgrywają ważną rolę zwłaszcza w projektach międzynarodowych, łącząc produkcję w Azji, Europie i Ameryce Północnej.
- LG Energy Solution – jedna z największych firm na świecie w zakresie produkcji ogniw litowo-jonowych do pojazdów elektrycznych i zastosowań stacjonarnych. Posiada fabryki w Korei, Chinach, Polsce (Wrocław – jedna z największych fabryk w Europie), USA (m.in. w stanie Michigan i nowe inwestycje w ramach joint venture z GM – Ultium Cells) oraz planowane i rozwijane projekty w innych krajach. Łączne moce LG ES sięgają i przekraczają kilkaset GWh/rok w horyzoncie najbliższych lat, uwzględniając inwestycje realizowane i ogłoszone.
- Samsung SDI – producent ogniw do EV, elektroniki i magazynów energii. Samsung SDI posiada zakłady w Korei, Chinach, na Węgrzech, a także inwestuje w nowe moce w Ameryce Północnej (projekty z Fordem i Stellantis).
- SK On – wydzielona z SK Innovation część skupiona na produkcji baterii. Rozbudowuje fabryki w Korei oraz w USA (m.in. w stanie Georgia) i Europie (Węgry).
Japonia z kolei była kolebką komercyjnego ogniwa litowo-jonowego, a Panasonic to jedno z najważniejszych przedsiębiorstw w historii tej technologii. Panasonic nadal pełni wiodącą rolę jako partner Tesli – szczególnie w zakładzie w Stanach Zjednoczonych (Gigafactory w Nevadzie), a także w japońskich fabrykach i projektach w Ameryce Północnej. Japońscy producenci (Panasonic, AESC/Envision) koncentrują się na wysokiej jakości ogniwach, często przeznaczonych dla segmentu premium w motoryzacji oraz do specjalistycznych zastosowań przemysłowych.
Europa – rosnąca baza produkcyjna i nowe marki
Europa przez długi czas pozostawała w tyle pod względem produkcji ogniw, bazując głównie na imporcie z Azji. Jednak w odpowiedzi na strategię neutralności klimatycznej i potrzebę uniezależnienia się od azjatyckich dostawców, Unia Europejska uruchomiła liczne inicjatywy wspierające rozwój lokalnych zakładów. Pojawiły się nowe europejskie firmy, a koncerny z Azji oraz Ameryki Północnej zaczęły masowo inwestować w gigafabryki na Starym Kontynencie.
Jednym z najbardziej rozpoznawalnych projektów jest Northvolt w Szwecji. Northvolt Ett w Skellefteå to zakład zaplanowany jako jedna z największych fabryk baterii w Europie, z docelową mocą rzędu dziesiątek GWh/rok, rozwijaną w etapach. Firma rozwija także inne lokalizacje, m.in. w Niemczech i w Polsce (zakłady produkcji systemów magazynowania energii i recyklingu komponentów).
Na rynku europejskim prężnie rozwijają się również projekty Automotive Cells Company (ACC – joint venture Stellantis, Mercedes-Benz i TotalEnergies/Saft), z planowanymi gigafabrykami we Francji, Niemczech i we Włoszech. Dodatkowo działają fabryki LG Energy Solution w Polsce, Samsung SDI na Węgrzech, SK On na Węgrzech, CATL w Niemczech i inne planowane instalacje różnych dostawców, w tym chińskich producentów chcących zbliżyć się do klientów europejskich.
Ameryka Północna – Tesla i fala inwestycji po IRA
Ameryka Północna znacząco przyspieszyła rozwój mocy produkcyjnych dzięki pakietom wsparcia, takim jak Inflation Reduction Act (IRA) w USA, oferującym hojne zachęty inwestycyjne dla produkcji ogniw, materiałów katodowych/anodowych oraz montażu pojazdów elektrycznych na rynku lokalnym.
Kluczowe projekty w regionie to m.in.:
- Gigafactory Tesli i Panasonic w Nevadzie – jeden z pierwszych na świecie zakładów określanych mianem „gigafabryki”, z mocą produkcyjną szacowaną na dziesiątki GWh/rok, stale rozbudowywaną. Zakład ten produkuje cylindryczne ogniwa (historycznie format 18650 i 2170), wykorzystywane w pojazdach Tesli oraz w magazynach energii.
- Nowe zakłady Tesli, w tym w Teksasie (Giga Texas) oraz planowane/rozwijane inwestycje w innych stanach, gdzie wprowadzane są nowe formaty ogniw (np. 4680) oraz linie produkcyjne zoptymalizowane pod kątem automatyzacji i redukcji kosztów.
- Ultium Cells – joint venture General Motors i LG Energy Solution, z kilkoma zakładami w USA (Ohio, Tennessee, Michigan), projektowanymi docelowo na moce sięgające dziesiątek GWh/rok każdy, aby zasilać rozbudowaną gamę elektryków GM.
- Inwestycje Forda (wspólnie z SK On) oraz innych producentów, którzy budują własne lub partnerskie zakłady baterii, aby wypełnić wymagania lokalizacji produkcji i skorzystać z ulg podatkowych.
W rezultacie Ameryka Północna może w perspektywie kilku lat osiągnąć setki GWh mocy produkcyjnych rocznie, a przyspieszenie w planowaniu projektów wskazuje na dalszy wzrost, szczególnie jeśli legislacja wspierająca lokalny przemysł utrzyma się w dłuższym okresie.
Charakterystyka gigafabryk: skala, technologia i organizacja produkcji
Gigafabryki baterii litowych to obiekty przemysłowe o wyjątkowej skali, zarówno pod względem powierzchni, jak i mocy produkcyjnych. Typowy zakład o mocy 20–30 GWh/rok może zajmować setki tysięcy metrów kwadratowych powierzchni zabudowy i generować zapotrzebowanie na tysiące miejsc pracy bezpośrednio oraz kolejne tysiące w łańcuchu dostaw. Największe planowane lub już funkcjonujące kompleksy, przekraczające 50–100 GWh/rok, stanowią centralne węzły przemysłu elektromobilności i energetyki.
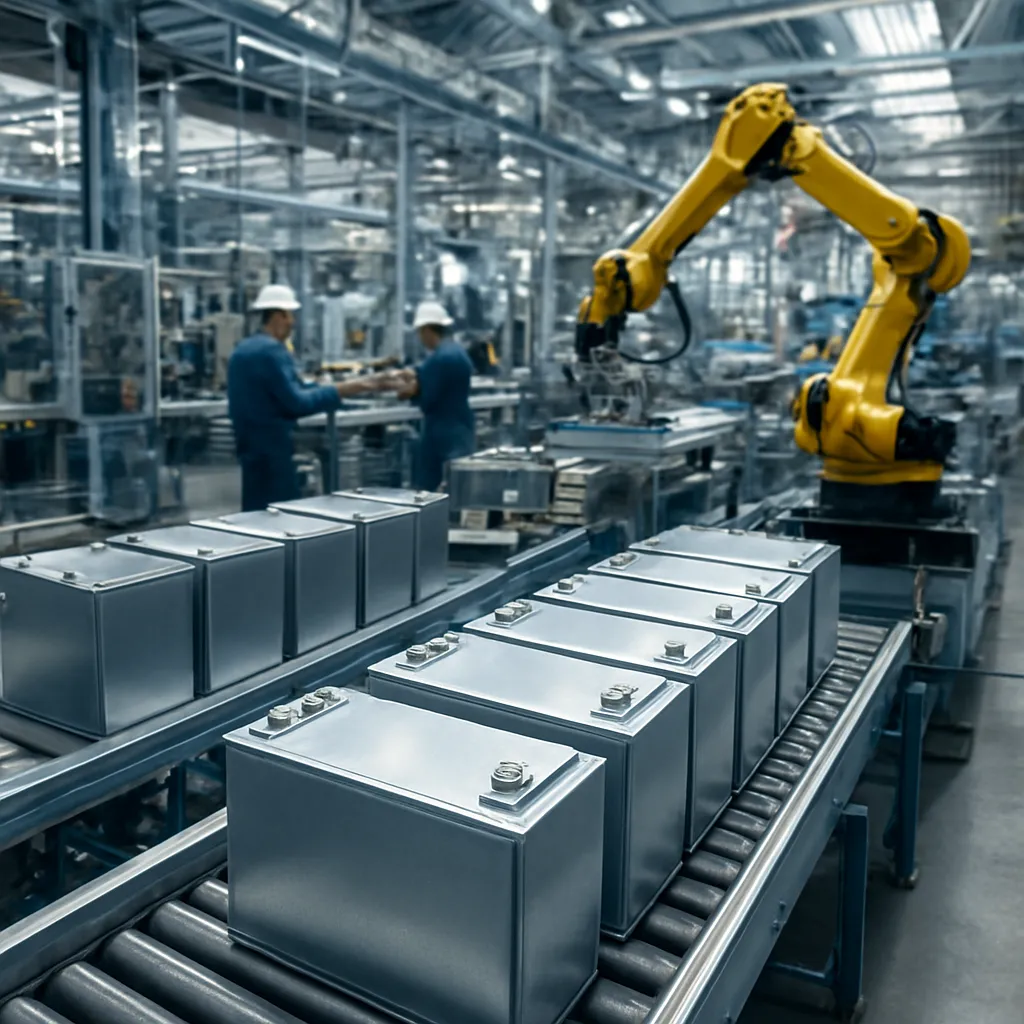
Proces produkcji ogniw litowo-jonowych jest wieloetapowy i wymaga wysokiego poziomu czystości, precyzji i automatyzacji. Do głównych etapów należą: przygotowanie materiałów katodowych i anodowych (mieszanie, powlekanie, suszenie), formowanie elektrod, montaż ogniw (zwijanie lub układanie, zgrzewanie, montaż obudowy), napełnianie elektrolitem, procesy formowania (pierwsze cykle ładowania/rozładowania) oraz testowanie i sortowanie. Wiele procesów odbywa się w pomieszczeniach kontrolowanych pod względem temperatury i wilgotności, a kluczowe operacje są zautomatyzowane, co minimalizuje błędy i poprawia powtarzalność.
Gigafabryki coraz częściej integrują w swoich strukturach nie tylko produkcję ogniw, ale również montaż modułów i pakietów bateryjnych, a także zakłady wytwarzające kluczowe komponenty, takie jak elektrody, separatory czy elektrolit. W efekcie powstają zintegrowane parki przemysłowe, w których funkcjonują równolegle fabryki materiałów katodowych (NMC, NCA, LFP), zakłady przetwarzania litu, niklu, manganu, kobaltu oraz ośrodki B+R skupione na rozwoju nowych chemii i procesów.
Skala produkcji wymusza zastosowanie zaawansowanych systemów zarządzania jakością oraz ścisłe reżimy testowania produktów. W branży baterii nawet drobne odchylenia w parametrach produkcji mogą prowadzić do istotnych różnic w trwałości, pojemności i bezpieczeństwie ogniw. Z tego powodu gigafabryki inwestują w zaawansowane systemy kontroli, analityki danych, monitoringu procesów w czasie rzeczywistym oraz w tzw. cyfrowe bliźniaki (digital twins), które pozwalają symulować i optymalizować parametry linii produkcyjnych.
Chemie ogniw dominujące w największych zakładach
W największych zakładach produkcji baterii litowych dominują obecnie dwie główne grupy chemii: NMC/NCA (nikiel–mangan–kobalt / nikiel–kobalt–aluminium) oraz LFP (litowo-żelazowo-fosforanowe). Każda z nich ma swoje specyficzne zalety i jest wybierana w zależności od zastosowań, wymagań bezpieczeństwa, kosztów i strategii producenta.
- NMC/NCA – charakteryzują się wysoką gęstością energii, co jest szczególnie istotne dla pojazdów elektrycznych o długim zasięgu. Zazwyczaj stosowane w segmentach średnim i wyższym, gdzie ważne są parametry takie jak zasięg i osiągi. Gigafabryki w Europie, Korei, Japonii i częściowo w Ameryce Północnej w dużej mierze opierają się na tych chemiach, choć także w Chinach produkuje się ogromne ilości ogniw NMC.
- LFP – chemia korzystająca z żelaza i fosforu zamiast kobaltu i niklu, co przekłada się na niższy koszt surowców i wyższe bezpieczeństwo (mniejsza wrażliwość na przegrzanie). Gęstość energii jest niższa niż w przypadku NMC, ale w ostatnich latach nastąpił istotny postęp technologiczny (m.in. optymalizacja kształtu ogniw, architektury pakietu, cell-to-pack, cell-to-body), który ogranicza tę różnicę w zastosowaniach praktycznych.
Chińskie zakłady, zwłaszcza te należące do CATL i BYD, stały się światowym liderem w produkcji ogniw LFP, co odzwierciedla się w gwałtownym wzroście udziału tej chemii w globalnym miksie baterii do EV. Równocześnie rozwijane są technologie ogniw półprzewodnikowych (solid-state), które jednak wciąż znajdują się głównie na etapie pilotażowym i demonstracyjnym, a ich masowa produkcja w skali gigafabryk dopiero się kształtuje.
Automatyzacja, cyfryzacja i efektywność energetyczna
Wobec ogromnej skali i wartości produkcji, gigafabryki baterii muszą dążyć do maksymalizacji efektywności energetycznej oraz redukcji kosztów. Sam proces produkcji ogniw jest energochłonny, szczególnie w zakresie suszenia elektrod, kontroli klimatu w halach produkcyjnych i procesów formowania. Dlatego wiele zakładów korzysta z własnych źródeł energii odnawialnej (np. farm PV, wiatrowych), zawiera długoterminowe umowy na zieloną energię lub inwestuje w zaawansowane systemy odzysku ciepła.
Automatyzacja obejmuje nie tylko linie montażowe, ale również logistykę wewnętrzną – stosuje się autonomiczne pojazdy transportowe, zautomatyzowane magazyny wysokiego składowania i systemy śledzenia partii produkcyjnych (traceability). Cyfryzacja i analiza danych pozwalają na wczesne wykrywanie odchyleń procesowych, optymalizację zużycia surowców oraz minimalizację odpadów. Dzięki temu gigafabryki mogą szybciej wprowadzać ulepszenia procesowe i utrzymywać wysoką jakość na poziomie milionów produkowanych ogniw dziennie.
Łańcuch dostaw, surowce i wyzwania środowiskowe
Rozwój największych zakładów produkcji baterii litowych jest nierozerwalnie związany z dostępem do surowców – przede wszystkim litu, niklu, manganu, kobaltu, grafitu i fosforu. Wzrost popytu na pojazdy elektryczne i magazyny energii powoduje gwałtowne zwiększenie zapotrzebowania na te pierwiastki, co prowadzi do zmian na rynku górniczym i rafineryjnym oraz do wzrostu znaczenia geopolitycznego krajów posiadających złoża i moce przetwórcze.
Lithium – kluczowy składnik wszystkich obecnie masowo stosowanych chemii litowo-jonowych – jest wydobywany głównie w rejonie tzw. „Trójkąta Litu” w Ameryce Południowej (Chile, Argentyna, Boliwia) oraz w Australii. Przetwarzanie i rafinacja litu w znacznej mierze odbywa się jednak w Chinach, co dodatkowo wzmacnia pozycję tego kraju w łańcuchu wartości. Podobnie wygląda sytuacja w przypadku kobaltu, którego istotna część pochodzi z Demokratycznej Republiki Konga, lecz jest w dużym stopniu rafinowana w Azji, przede wszystkim w Chinach.
Największe zakłady produkcji baterii muszą zabezpieczać długoterminowe kontrakty na dostawy surowców i materiałów katodowych/anodowych, a także dywersyfikować źródła zaopatrzenia, aby zmniejszyć ryzyko cenowe i polityczne. Prowadzi to do inwestycji upstream (w kopalnie i zakłady przetwórcze) oraz do rozwoju technologii recyklingu, który w perspektywie długoterminowej ma stać się istotnym źródłem wtórnych surowców.
Recykling i gospodarka cyrkularna
Recykling baterii litowych zyskuje strategiczne znaczenie, zarówno z uwagi na wartościowe metale zawarte w zużytych ogniwach, jak i wymogi środowiskowe. Powstają wyspecjalizowane zakłady recyklingu, często zlokalizowane w pobliżu gigafabryk lub głównych centrów montażu pojazdów, które umożliwiają odzysk kobaltu, niklu, miedzi, litu i innych materiałów. Technologie recyklingu obejmują procesy pirometalurgiczne i hydrometalurgiczne, a także nowe podejścia pozwalające ograniczyć zużycie energii i chemikaliów.
Niektórzy producenci ogniw – w tym Northvolt, CATL oraz różne konsorcja europejskie i północnoamerykańskie – deklarują dążenie do wysokich poziomów zawartości surowców z recyklingu w nowych ogniwach, co ma pomóc w ograniczeniu wpływu wydobycia na środowisko i zapewnić większą niezależność surowcową. W perspektywie kilkunastu lat, gdy pierwsza duża fala pojazdów elektrycznych osiągnie koniec życia, recykling stanie się jednym z głównych źródeł materiału dla gigafabryk.
Ślad węglowy produkcji i lokalizacja fabryk
Produkcja baterii litowych jest znaczącym, choć coraz lepiej kontrolowanym źródłem emisji CO₂. Wczesne analizy wskazywały, że wytworzenie 1 kWh pojemności baterii mogło generować dziesiątki kilogramów ekwiwalentu CO₂, w zależności od zastosowanej technologii, źródła energii elektrycznej i efektywności zakładu. W odpowiedzi producenci przyspieszają dekarbonizację procesów, korzystając z odnawialnych źródeł energii, optymalizując logistykę i zmniejszając zużycie materiałów.
Lokalizacja fabryk ma istotne znaczenie dla całkowitego śladu węglowego produktów. Zakłady w regionach o niskoemisyjnym miksie energetycznym (np. duży udział hydroenergetyki w Skandynawii, energii jądrowej lub OZE w innych krajach) mogą znacząco obniżyć emisje związane z produkcją. Z tego względu niektóre projekty europejskie i północnoamerykańskie podkreślają „zieloność” swoich baterii jako czynnik konkurencyjności na tle producentów korzystających z bardziej emisyjnych miksów energetycznych.
Znaczenie największych zakładów dla przemysłu i gospodarki
Gigantyczne zakłady produkcji baterii litowych wywierają głęboki wpływ na struktury przemysłowe, rynek pracy, innowacje technologiczne oraz bilans handlowy państw. Dla krajów goszczących takie inwestycje gigafabryki stanowią źródło znacznych nakładów kapitałowych, tworzą tysiące miejsc pracy o zróżnicowanych kompetencjach – od operatorów linii po wysoko wyspecjalizowanych inżynierów – oraz przyciągają towarzyszące inwestycje w poddostawców, logistykę i infrastrukturę.
W sektorze motoryzacyjnym dostęp do stabilnych i konkurencyjnych cenowo dostaw baterii jest kluczowy dla powodzenia programów elektryfikacji floty. Producenci samochodów coraz częściej zawierają długoterminowe umowy z wytwórcami ogniw lub inwestują we wspólne zakłady (joint ventures), aby zapewnić sobie kontrolę nad tym newralgicznym ogniwem łańcucha wartości. W praktyce oznacza to powstawanie regionalnych ekosystemów bateryjnych, w których gigafabryka ogniw znajduje się w centrum sieci zakładów montażu pojazdów, centrów badawczo-rozwojowych i zakładów recyklingu.
Dla przemysłu energetycznego duże moce produkcyjne baterii umożliwiają szybsze wdrażanie systemów magazynowania energii, co wspiera integrację odnawialnych źródeł (wiatru, słońca) z siecią elektroenergetyczną. Farmy bateryjne budowane przy elektrowniach OZE, w węzłach przesyłowych czy w zakładach przemysłowych pomagają stabilizować sieć, redukować szczytowe obciążenia i poprawiać bezpieczeństwo energetyczne. Wzrost skali produkcji baterii przyczynia się do spadku ich kosztów jednostkowych, co z kolei sprawia, że magazyny energii stają się coraz bardziej konkurencyjne względem tradycyjnych rozwiązań, takich jak elektrownie szczytowo–pompowe czy generacja na paliwach kopalnych.
Z perspektywy makroekonomicznej, największe zakłady produkcji baterii litowych wpływają na bilans handlowy, ponieważ eksport wysokomarżowych komponentów bateryjnych i gotowych pakietów stanowi cenne źródło przychodów eksportowych. Jednocześnie kraje pozbawione własnej produkcji są narażone na deficyty handlowe oraz ryzyko zakłóceń dostaw w sytuacjach napięć geopolitycznych lub kryzysów logistycznych.
Perspektywy rozwoju i kierunki innowacji
Największe zakłady produkcji baterii litowych znajdują się w fazie intensywnej ekspansji, a wiele z nich nie osiągnęło jeszcze pełni planowanej mocy produkcyjnej. W kolejnych latach spodziewać się można dalszego wzrostu skali, ale także zmian jakościowych w technologii ogniw i organizacji łańcucha dostaw.
W obszarze technologii rozwoju oczekuje się m.in.:
- stopniowego przechodzenia do chemii o mniejszej zawartości kobaltu lub całkowicie go pozbawionych (NMC z wysoką zawartością niklu, LFP, nowe mieszanki),
- wzrostu udziału LFP w pojazdach segmentu popularnego oraz w stacjonarnych magazynach energii, dzięki korzystniejszemu stosunkowi kosztu do trwałości i bezpieczeństwa,
- rozwinięcia produkcji ogniw półprzewodnikowych (solid-state), szczególnie w zastosowaniach wymagających wyjątkowo wysokiej gęstości energii i bezpieczeństwa,
- dalszej optymalizacji formatu ogniw (cylindryczne, pryzmatyczne, pouch) i architektury pakietu, aby zwiększać gęstość energii na poziomie całego systemu, a nie tylko pojedynczego ogniwa.
Równolegle kluczowe będzie zwiększenie udziału recyklingu i gospodarki cyrkularnej w bilansie materiałów, a także dalsze ograniczanie wpływu produkcji na środowisko. Gigafabryki prawdopodobnie będą coraz częściej projektowane jako elementy szerszych ekosystemów przemysłowych, integrujących wydobycie, przetwarzanie, produkcję i recykling w możliwie bliskich geograficznie lokalizacjach, aby obniżyć koszty logistyczne i ślad węglowy.
Rozwój polityk przemysłowych w Unii Europejskiej, Stanach Zjednoczonych, Chinach i innych gospodarkach będzie nadal kształtował strukturę globalnego rynku. Konkurencja między regionami o lokalizację największych zakładów produkcji baterii litowych przełoży się na dalsze inwestycje w innowacje, automatyzację i szkolenie kadr. Dla przemysłu oznacza to zarówno ogromne szanse – na tworzenie nowych modeli biznesowych, zwiększanie wartości dodanej i budowę silnych klastrów technologicznych – jak i wyzwania, związane z zapewnieniem stabilnych dostaw surowców, utrzymaniem wysokich standardów środowiskowych i zarządzaniem rychłą transformacją rynku pracy.
W efekcie największe zakłady produkcji baterii litowych stają się jednym z centralnych elementów globalnej gospodarki niskoemisyjnej, a ich rozwój będzie w znacznym stopniu determinował tempo i skalę elektryfikacji transportu, decentralizacji systemów energetycznych oraz wdrażania rozwiązań opartych na zaawansowanej magazynowaniu energii.