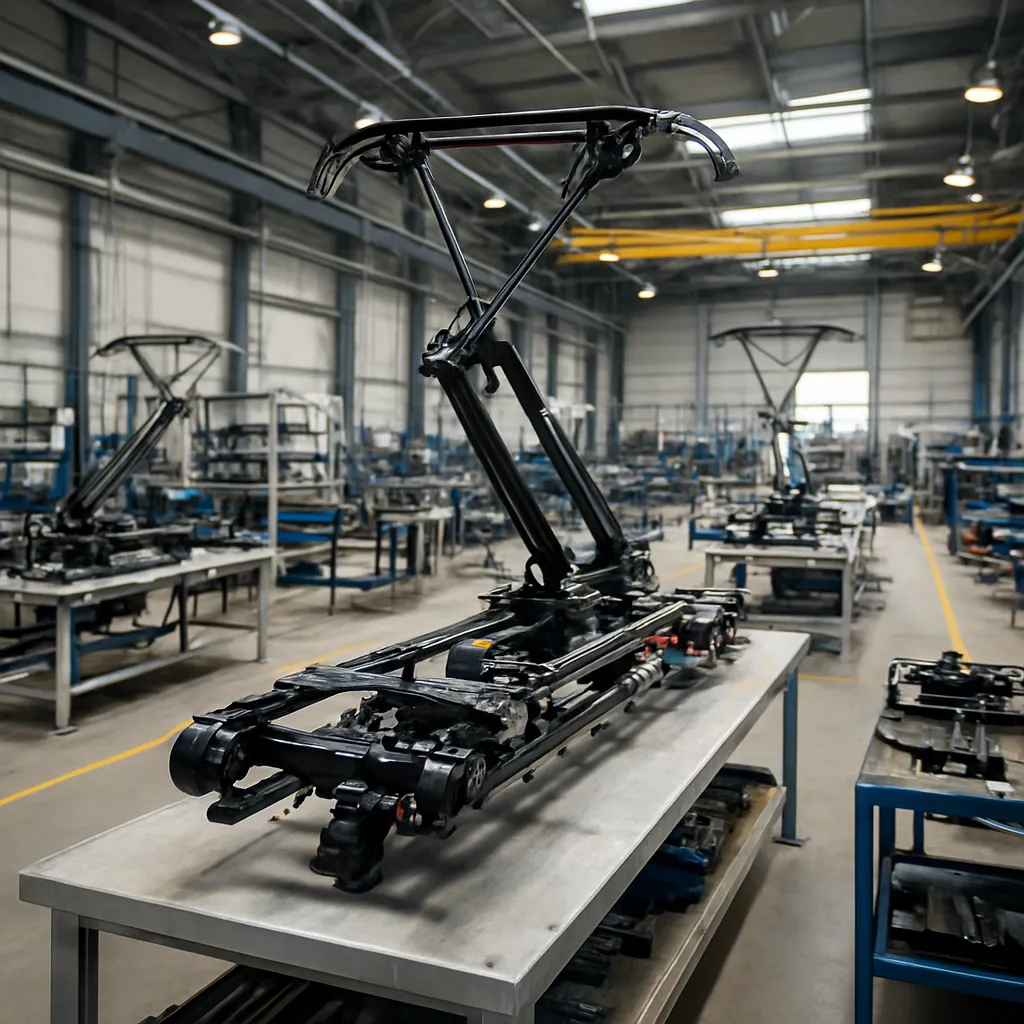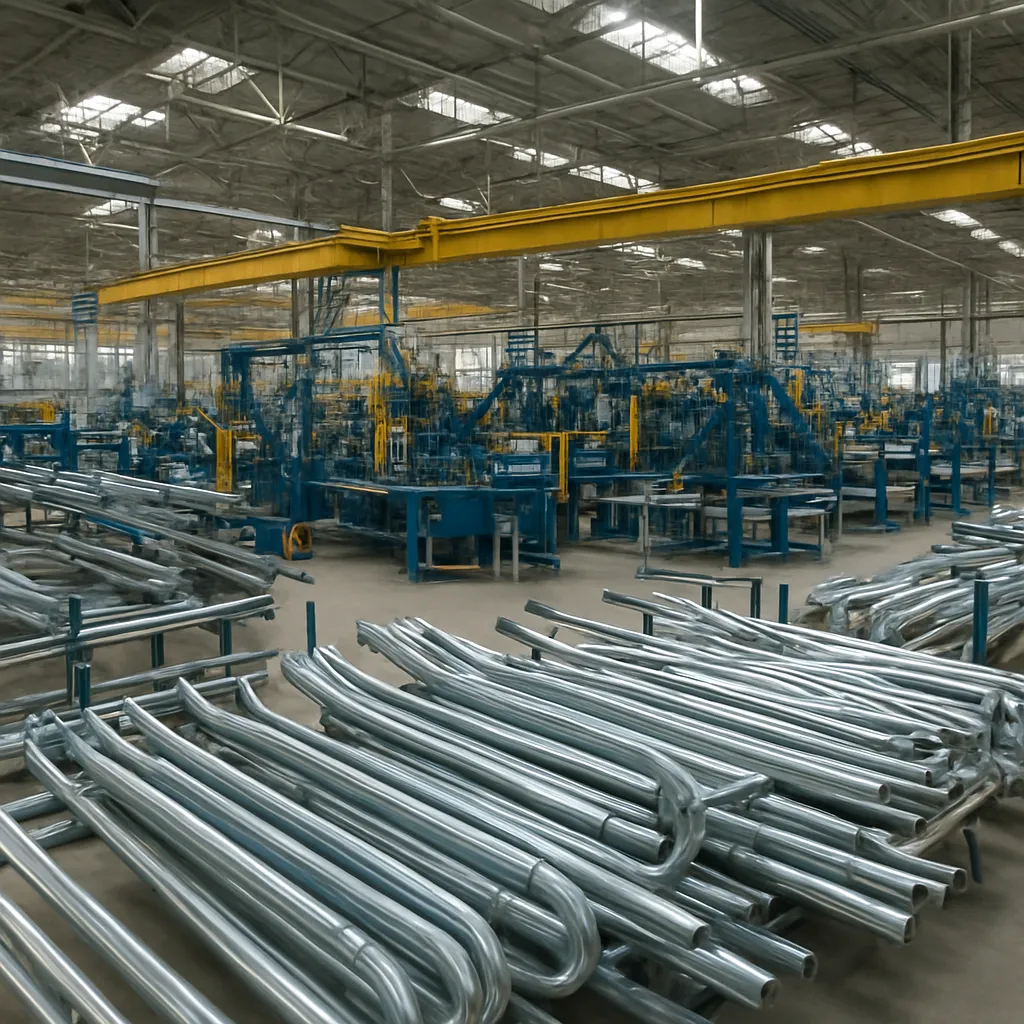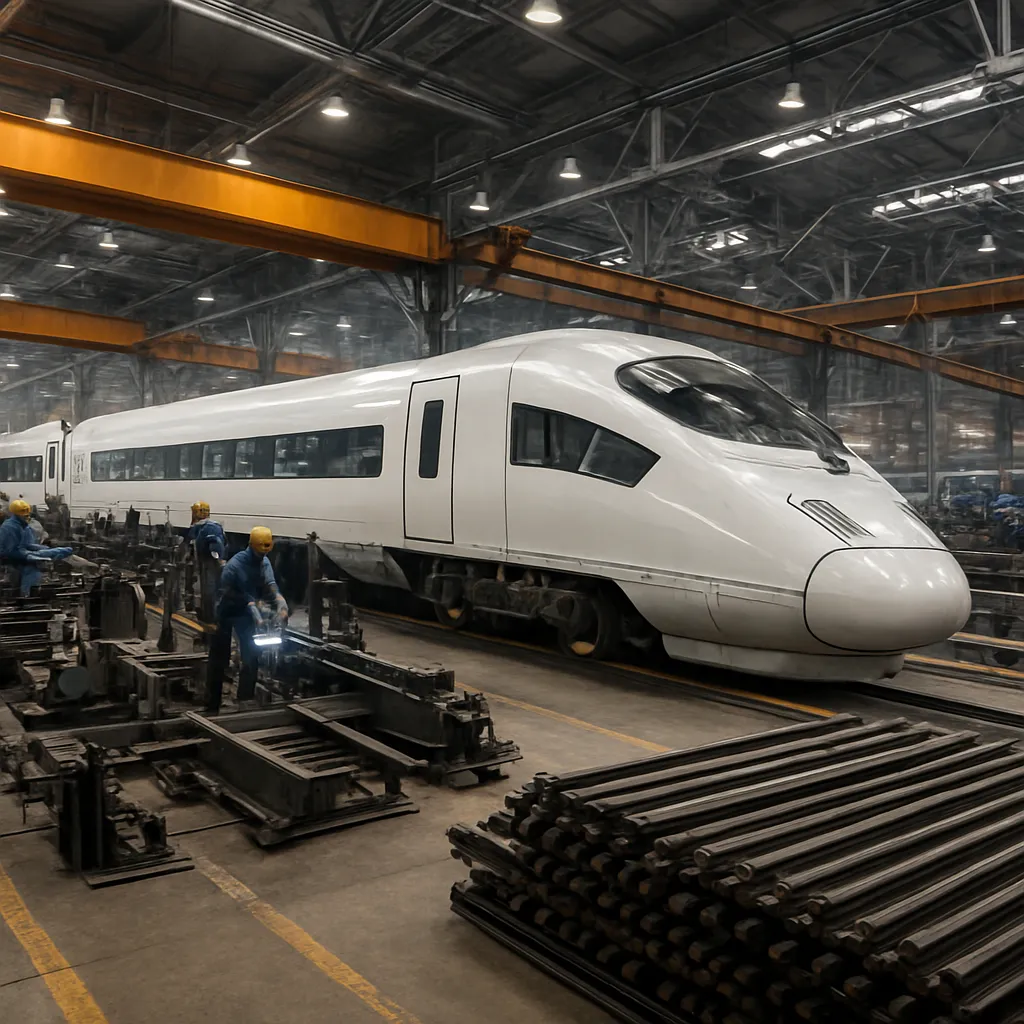
Globalny rozwój kolei, zarówno pasażerskiej, jak i towarowej, od kilkunastu lat ponownie przyspiesza. Za każdym kilometrem toru, za każdym węzłem rozjazdowym i każdym wiaduktem stoi rozbudowany przemysł produkujący szyny, rozjazdy, podkłady, złączki, oznakowanie i dziesiątki innych elementów infrastruktury. Największe fabryki tych komponentów stały się dziś wysoce zautomatyzowanymi zakładami o znaczeniu strategicznym dla łańcuchów dostaw, bezpieczeństwa transportu i transformacji energetycznej. W wielu krajach inwestycje w produkcję infrastruktury kolejowej są bezpośrednio powiązane z polityką klimatyczną, cyfryzacją transportu oraz geopolityką – od niezależności surowcowej po bezpieczeństwo krytycznych korytarzy logistycznych.
Globalny rynek infrastruktury kolejowej i jego skala
Rynek produkcji elementów infrastruktury kolejowej – obejmujący szyny, rozjazdy, systemy mocowań, podkłady, elementy mostów i przepustów, a także zaawansowane systemy sygnalizacji i sterowania ruchem – jest jedną z kluczowych gałęzi szeroko rozumianego przemysłu kolejowego. Według danych branżowych publikowanych przed 2024 rokiem, wartość światowego rynku infrastruktury kolejowej (łącznie z budową i utrzymaniem, ale z wyodrębnioną produkcją komponentów) szacowano na ponad 200 mld USD rocznie, z rosnącym udziałem Azji oraz państw rozwijających się.
Segment produkcji elementów torowych, w tym szyn i rozjazdów, wciąż koncentruje się w Europie, Chinach, Indiach i Ameryce Północnej. Największe zakłady należą do kilku dominujących grup przemysłowych, które pełnią rolę dostawców systemowych dla krajowych zarządców infrastruktury oraz globalnych projektów, takich jak korytarze TEN‑T w Unii Europejskiej, inicjatywa Belt and Road czy wysokoprzepustowe linie towarowe łączące porty morskie z zapleczem kontynentalnym.
Produkcja szyn jest szczególnie kapitałochłonna. Wymaga hut o dużej wydajności, zaawansowanych linii walcowniczych oraz laboratoriów kontroli jakości zdolnych do badania struktury materiału z użyciem technik ultradźwiękowych i analiz metalograficznych. Największe walcownie szyn na świecie są zdolne do wytworzenia ponad 1 mln ton szyn rocznie, przy długościach dochodzących do 120 m w jednym odcinku. Tak długie szyny pozwalają ograniczać liczbę złącz na torze, co przekłada się na mniejszą awaryjność i niższe koszty utrzymania.
Drugim fundamentalnym segmentem jest produkcja rozjazdów. Tu kluczowa jest nie tylko moc przerobowa, lecz także precyzja obróbki i możliwości projektowania indywidualnych układów rozjazdowych dla skomplikowanych węzłów stacyjnych, linii dużych prędkości czy terminali intermodalnych. Największe zakłady rozjazdowe w Europie i Azji tworzą kompletne „pakiety” – od projektowania, przez produkcję, prefabrikację, aż po usługi montażowe i serwis.
Znaczącym trendem ostatniej dekady jest rosnące znaczenie automatyzacji i cyfrowego modelowania cyklu życia infrastruktury. Wiodące koncerny wdrażają zintegrowane systemy PLM (Product Lifecycle Management), technologie BIM, modelowanie MES wytrzymałości elementów oraz tworzą cyfrowe bliźniaki całych odcinków linii. Oznacza to, że współczesna fabryka elementów infrastruktury kolejowej jest nie tylko ciężkim zakładem przemysłowym, lecz także ośrodkiem rozwoju oprogramowania, analiz danych i testów symulacyjnych.
Najwięksi globalni producenci szyn i elementów torowych
W światowej czołówce producentów szyn i elementów torowych znajduje się kilka grup, które zbudowały sieć fabryk rozlokowanych na różnych kontynentach. Do najbardziej rozpoznawalnych należą Thyssenkrupp i Salzgitter w Niemczech, ArcelorMittal z zakładami w Europie i Amerykach, brytyjska grupa British Steel, a także chińscy giganci hutniczy. W Polsce ważnym producentem szyn i profili stalowych jest m.in. koncern grupy ArcelorMittal, wykorzystujący infrastrukturę dawnych hut w Dąbrowie Górniczej i Krakowie.
Fabryki szyn są często zintegrowane z dużymi hutami stali, co pozwala lepiej kontrolować cały łańcuch: od wytopu stali, przez walcowanie i obróbkę cieplną, po badania nieniszczące i przygotowanie do transportu. Wysoka skala produkcji idzie w parze z wymaganiami jakościowymi. Dla linii dużych prędkości i intensywnie eksploatowanych linii towarowych zamawia się najczęściej szyny o podwyższonej twardości, wytwarzane ze specjalnych gatunków stali odpornej na zmęczenie materiału, korozję oraz mikrodefekty powierzchniowe.
W Europie i Azji widać także rosnące inwestycje w szyny bezpodsypkowe i systemy mocowań do nawierzchni betonowej. Tego rodzaju elementy produkują wyspecjalizowane fabryki podkładów i płyt torowych, które pracują w ścisłej współpracy z producentami szyn. Rozwój linii metra, kolei aglomeracyjnej i tras dużych prędkości wprowadził zapotrzebowanie na cichszą i mniej podatną na drgania konstrukcję toru, co napędza badania nad sprężystymi systemami mocowań i tłumienia drgań.
Strategiczne znaczenie ma także produkcja odcinków toru w formie zmontowanych modułów. Wielkie zakłady prefabrykacji torów łączą szyny, podkłady, elementy mocujące i wyposażenie dodatkowe w kompletne sekcje. Takie moduły są potem dostarczane na plac budowy jako gotowe odcinki, co skraca czas montażu w terenie i ogranicza zakłócenia ruchu. Systemy tego typu powstają między innymi w nowoczesnych zakładach we Francji, Niemczech, Austrii oraz w krajach skandynawskich, a w mniejszej skali również w Polsce.
Istotną cechą globalnych gigantów jest dywersyfikacja produkcji. Oprócz szyn i rozjazdów wytwarzają oni złączki sprężyste, podkładki, śruby, systemy tłumienia hałasu, bariery akustyczne, a nierzadko także części do taboru. Dzięki temu duże fabryki są w stanie oferować kompletny pakiet rozwiązań dla całej linii kolejowej: od podsypki lub nawierzchni bezpodsypkowej po aktywne systemy monitorowania stanu toru.
Fabryki rozjazdów – centra precyzji i inżynierii systemowej
Rozjazdy są jednym z najbardziej złożonych elementów toru. Składają się z iglic, krzyżownic, prowadnic, napędów i licznych części stalowych oraz żeliwnych. Każdy rozjazd musi być idealnie dopasowany do prędkości jazdy, geometrii toru, obciążeń osiowych oraz warunków klimatycznych. Błąd w geometrii rozjazdu może skutkować nie tylko przyspieszonym zużyciem, lecz także poważnym zagrożeniem bezpieczeństwa. Z tego względu największe fabryki rozjazdów na świecie stały się wyspecjalizowanymi centrami inżynierii systemowej, gdzie proces produkcyjny jest ściśle powiązany z działami projektowymi i laboratoryjnymi.
W Europie szczególną rolę odgrywają zakłady rozjazdowe w Austrii, Francji, Niemczech, Czechach, Polsce i na Słowacji. Produkują one zarówno standardowe rozjazdy dla linii głównych, jak i rozjazdy o dużych promieniach i specjalnych konstrukcjach dla kolei dużych prędkości, linii metra czy systemów tramwajowych. Coraz częściej fabryki te integrują w rozjazdach czujniki i elementy elektroniczne, tworząc tzw. „inteligentne rozjazdy”, które potrafią sygnalizować zużycie, temperaturę czy występowanie anomalii.
Rozwój technologii spawalniczych i obróbki cieplnej pozwala produkować krzyżownice manganowe i stoły krzyżownic, które znoszą ekstremalne obciążenia w ruchu towarowym. Wiodące zakłady stosują spawanie w atmosferach kontrolowanych, autogeniczne procesy napawania warstw odpornościowych, a także zrobotyzowane linie spawania korpusów rozjazdów. Dzięki temu zwiększają się nie tylko parametry trwałości, ale też powtarzalność jakościowa produkowanych elementów.
Ogromne znaczenie ma digitalizacja procesu projektowego. Wielkie fabryki rozjazdów działają na pograniczu przemysłu ciężkiego i zaawansowanych usług inżynieryjnych. Przygotowują modele 3D całych odcinków stacyjnych, wykonują symulacje dynamiczne przejazdu taboru przez rozjazdy, optymalizują ułożenie rozjazdów z punktu widzenia niezawodności i dostępności do utrzymania. Coraz więcej kontraktów obejmuje też szkolenia służb utrzymaniowych oraz stworzenie dokumentacji cyfrowej – od modeli BIM po bazy danych do systemów diagnostycznych.
Fabryki o największej skali nie ograniczają się do rynku krajowego. Realizują dostawy na inne kontynenty, przede wszystkim tam, gdzie powstają nowe sieci kolejowe lub modernizowane są zaniedbane systemy z lat 60. i 70. XX wieku. Rozjazdy produkowane w wyspecjalizowanych zakładach Europy Środkowej można znaleźć na liniach w Afryce Północnej, na Bliskim Wschodzie, w Ameryce Południowej czy Azji Południowo‑Wschodniej. To wymaga nie tylko logistyki na dużą skalę, ale też umiejętności dostosowania konstrukcji do lokalnych norm i warunków eksploatacyjnych.
Produkcja podkładów i nawierzchni bezpodsypkowej
Podkłady kolejowe, choć na pierwszy rzut oka mniej efektowne niż szyny czy rozjazdy, są kluczowym elementem całego systemu. Odpowiadają za przenoszenie obciążeń na podsypkę lub płytę betonową, stabilność geometrii toru oraz ograniczanie drgań. Największe fabryki podkładów na świecie produkują zarówno tradycyjne podkłady betonowe dla linii konwencjonalnych, jak i specjalne elementy nawierzchni bezpodsypkowej stosowane w tunelach, na mostach czy w systemach metra.
Produkcja podkładów betonowych jest procesem silnie zautomatyzowanym. Formy stalowe napełnia się mieszanką betonową o dokładnie kontrolowanym składzie, następnie następuje wibrowanie, sprężanie prętów zbrojeniowych i dojrzewanie w warunkach komory parowej lub kontrolowanej wilgotności. Duże zakłady są w stanie wytwarzać dziesiątki tysięcy podkładów miesięcznie, a każda sztuka musi spełniać rygorystyczne normy dotyczące wytrzymałości na ściskanie, zginanie, mrozoodporność oraz odporność na czynniki chemiczne.
W krajach rozwiniętych rośnie znaczenie tzw. slab track, czyli nawierzchni bezpodsypkowej, gdzie szyny są mocowane bezpośrednio do płyt betonowych. To rozwiązanie jest droższe inwestycyjnie, ale tańsze w cyklu życia, zwłaszcza dla linii dużych prędkości i intensywnie eksploatowanych korytarzy towarowych. Największe fabryki elementów nawierzchni bezpodsypkowej produkują prefabrykowane płyty z już zintegrowanymi gniazdami mocowań, co skraca czas montażu i poprawia dokładność geometrii toru.
Dynamiczny rozwój obserwuje się także w segmencie podkładów drewnianych i kompozytowych. Choć w Europie ogranicza się stosowanie tradycyjnych podkładów impregnowanych kreozotem, w wielu krajach o cieplejszym klimacie wciąż są one szeroko używane. Równocześnie pojawiają się podkłady kompozytowe, wykonane z materiałów polimerowych zbrojonych włóknami lub z recyklingu tworzyw sztucznych. Największe fabryki takich elementów starają się wykorzystać rosnące wymagania dotyczące zrównoważonego rozwoju i gospodarki o obiegu zamkniętym.
Zakłady produkujące podkłady i elementy nawierzchni bezpodsypkowej stają się ważnym ogniwem w łańcuchu dekarbonizacji infrastruktury. Wprowadzają cementy o obniżonej emisji CO₂, domieszki mineralne zmniejszające ślad węglowy betonu i technologie odzysku ciepła z procesów dojrzewania. Wiodące fabryki monitorują też parametry trwałości swoich produktów w ramach długoterminowych badań eksploatacyjnych, co pozwala na optymalizację receptur i lepsze przewidywanie kosztów cyklu życia nawierzchni.
Systemy sygnalizacji, sterowania ruchem i ich zaplecze produkcyjne
Choć klasyczne elementy toru – szyny, rozjazdy, podkłady – kojarzą się przede wszystkim z przemysłem ciężkim, współczesna infrastruktura kolejowa to także zaawansowane systemy sygnalizacji i sterowania ruchem. Najwięksi producenci tych systemów – międzynarodowe koncerny specjalizujące się w automatyce kolejowej – dysponują rozległymi zakładami produkcyjnymi, w których powstają nastawnice, liczniki osi, balisy, sterowniki komputerowe, urządzenia przytorowe i elementy systemów ERTMS/ETCS.
Fabryki te są połączeniem elektroniki, elektrotechniki i inżynierii oprogramowania. W halach montażowych produkowane są szafy sterujące, moduły przekaźnikowe i elementy polowe, a równolegle prowadzi się testy funkcjonalne, obciążeniowe i środowiskowe. W przeciwieństwie do klasycznych fabryk stalowych, tu dominuje precyzyjny montaż, czyste pomieszczenia, automatyka montażu płytek PCB i linie testowe wyposażone w symulatory ruchu pociągów.
Skala tych zakładów jest ogromna, choć mniej widoczna dla opinii publicznej. Duże grupy przemysłowe dostarczające systemy sterowania ruchem posiadają sieci fabryk w Europie, Ameryce Północnej, Azji i na Bliskim Wschodzie. Każda z nich specjalizuje się w określonym segmencie – od balis i urządzeń przytorowych, przez systemy pokładowe do pojazdów, aż po centra sterowania oparte na redundantnych serwerach i oprogramowaniu czasu rzeczywistego.
Nowym obszarem rozwoju jest integracja technologii cyfrowych i telekomunikacyjnych: GSM‑R, FRMCS, łączności LTE/5G oraz systemów diagnostyki online. Fabryki produkują nie tylko fizyczne urządzenia, ale także rozwijają oprogramowanie do zarządzania ruchem i monitorowania stanu infrastruktury. Sztuczna inteligencja i analiza dużych zbiorów danych wykorzystywane są już do przewidywania awarii, optymalizacji rozkładów jazdy i zarządzania energią w sieci.
Infrastruktura sterowania ruchem ma też znaczenie geopolityczne. Wybór dostawcy systemu sygnalizacji często oznacza wieloletnią zależność od jednej technologii – począwszy od urządzeń, przez serwis, aż po aktualizacje oprogramowania. Z tego powodu wiele państw wspiera rozwój krajowych kompetencji w zakresie automatyki kolejowej, inwestując w własne fabryki lub tworząc konsorcja z zagranicznymi partnerami, ale z dużym udziałem lokalnego zaplecza produkcyjnego.
Regionalne koncentracje przemysłu kolejowego
Największe fabryki elementów infrastruktury kolejowej nie są rozmieszczone równomiernie. Tworzą regiony o wysokiej koncentracji zakładów, biur projektowych i centrów badawczo‑rozwojowych. W Europie szczególnie ważne klastery znajdują się w Niemczech, Francji, Austrii, we Włoszech i w Polsce, a także w Czechach i Słowacji. Kraje te posiadają zarówno tradycje hutnicze i maszynowe, jak i dobrze rozwinięty sektor badawczy oraz zapotrzebowanie krajowych zarządców infrastruktury na modernizację linii.
W Azji centrum ciężkości przesuwa się w stronę Chin i Indii. Chiny w ostatnich dwóch dekadach zbudowały ogromny potencjał produkcyjny – od szyn i rozjazdów po tabor i systemy sterowania ruchem. Fabryki te obsługują nie tylko rynek krajowy, lecz także eksportują gotowe komponenty oraz całe projekty kolejowe do Afryki, Azji Środkowej i Ameryki Łacińskiej. Indie, z kolei, intensywnie rozbudowują infrastrukturę kolejową, modernizując sieć i rozwijając linie metra w największych aglomeracjach, co przekłada się na inwestycje w krajowe zakłady produkcyjne.
Ameryka Północna, pomimo mniejszego udziału kolei pasażerskiej, posiada rozbudowany sektor infrastruktury towarowej. Największe fabryki obsługują tam ogromny rynek przewozów surowców, produktów rolnych i kontenerów. Specjalizują się w produkcji szyn ciężkich dla ruchu towarowego, rozjazdów o dużej odporności na zużycie oraz elementów infrastruktury dla terminali przeładunkowych. W regionie tym nacisk kładzie się na efektywność kosztową, niezawodność i odporność infrastruktury na ekstremalne warunki pogodowe.
W Afryce i Ameryce Południowej przemysł produkcji elementów infrastruktury kolejowej rozwija się etapowo. Obszary te często importują kluczowe komponenty, jednocześnie budując lokalne fabryki podkładów, elementów betonowych i części wyposażenia. Międzynarodowe koncerny często tworzą w tych regionach joint venture, przekazując technologię i know‑how, ale zachowując kontrolę nad krytycznymi elementami, takimi jak szyny najwyższej jakości czy zaawansowane systemy sterowania ruchem.
Automatyzacja, robotyzacja i cyfrowe bliźniaki w wielkoskalowych fabrykach
Największe fabryki elementów infrastruktury kolejowej są obecnie w fazie intensywnej transformacji technologicznej. Automatyzacja i robotyzacja obejmują kolejne etapy procesu produkcyjnego, od obsługi pieców hutniczych i linii walcowniczych po spawanie rozjazdów i montaż szaf sterowniczych. Roboty spawalnicze, zautomatyzowane suwnice, autonomiczne wózki transportowe oraz systemy wizyjne do kontroli jakości stały się nieodłączną częścią wyposażenia nowoczesnych zakładów.
Równolegle rozwijane są cyfrowe bliźniaki zarówno samych produktów (szyn, rozjazdów, elementów betonowych), jak i całych fabryk. W praktyce oznacza to, że wirtualne modele odzwierciedlają rzeczywisty stan maszyn i procesów. Pozwala to symulować wpływ zmian parametrów produkcji na jakość wyrobów, przewidywać potrzebę konserwacji maszyn oraz optymalizować zużycie energii i surowców. Technologia ta jest szczególnie cenna w zakładach pracujących w trybie ciągłym, gdzie nieplanowane przestoje generują bardzo wysokie koszty.
W dużych fabrykach infrastruktury kolejowej rośnie również znaczenie analizy danych. Czujniki rozmieszczone na liniach produkcyjnych zbierają informacje o temperaturze, ciśnieniu, drganiach, prędkości walcowania czy składzie chemicznym stali. Dane te są przetwarzane w czasie rzeczywistym w celu wykrywania anomalii i utrzymywania produkcji w optymalnych oknach parametrów. Wprowadza się też zaawansowane systemy zarządzania produkcją (MES), które integrują warstwę operacyjną z systemami ERP i logistyką dostaw.
W wielu zakładach prowadzona jest również automatyczna identyfikacja produktów za pomocą kodów laserowych, RFID lub znakowania mikroperforacją. Każda partia szyn, rozjazdów czy podkładów ma swoją historię: od pieca, w którym wytopiono stal, poprzez poszczególne etapy obróbki, aż po wyniki badań laboratoryjnych. Taka śledzalność jest wymagana przez zarządców infrastruktury i instytucje nadzoru technicznego, ponieważ w razie wystąpienia wady pozwala szybko ustalić zakres ewentualnej akcji naprawczej.
Środowisko, emisje i zrównoważony rozwój w przemyśle kolejowym
Produkcja elementów infrastruktury kolejowej, zwłaszcza ta oparta na hutnictwie i betonie, pozostaje energochłonna i wiąże się ze znacznymi emisjami CO₂. Największe fabryki na świecie znajdują się pod rosnącą presją regulacyjną i rynkową, aby ograniczać ślad węglowy. Wprowadzają więc technologie poprawiające efektywność energetyczną, systemy odzysku ciepła z procesów hutniczych, a także wykorzystują rosnący udział energii odnawialnej w miksie energetycznym.
W obszarze stali rozwijają się programy recyklingu złomu oraz technologie stalowni elektrycznych, które przy zasilaniu energią z OZE pozwalają znacząco obniżyć emisje w porównaniu z klasycznymi wielkimi piecami opalanymi węglem koksującym. W przemyśle betonowym rośnie udział zamienników klinkieru cementowego – żużli hutniczych, popiołów lotnych oraz nowych typów spoiw o mniejszym śladzie węglowym. Największe fabryki podkładów i prefabrykatów torowych angażują się w badania nad trwałością takich rozwiązań, aby zapewnić porównywalne parametry użytkowe przy niższej emisji.
Kolejnym kierunkiem jest wdrażanie gospodarki o obiegu zamkniętym. Stare elementy toru – zużyte szyny, podkłady, elementy mocowań – są poddawane odzyskowi surowców. Stal trafia do recyklingu, beton jest kruszony i wykorzystywany jako kruszywo w niższych klasach konstrukcyjnych, a elementy metalowe i plastikowe są segregowane i przetwarzane. Duże koncerny coraz częściej oferują usługi „full service”, obejmujące nie tylko dostawę nowych komponentów, ale także odbiór i zagospodarowanie zużytej infrastruktury.
Presja na ograniczenie hałasu i drgań wymusza rozwój nowych materiałów i konstrukcji. Zakłady produkujące systemy tłumienia hałasu, maty wibroizolacyjne, elastyczne mocowania szyn oraz panele akustyczne stają się ważną częścią łańcucha dostaw. Dla dużych aglomeracji miejskich, w których gęstość zabudowy rośnie, infrastruktura kolejowa musi spełniać coraz ostrzejsze normy akustyczne, co przekłada się na zwiększone zapotrzebowanie na innowacyjne komponenty.
Znaczenie największych fabryk dla gospodarki i rynku pracy
Największe fabryki elementów infrastruktury kolejowej są znaczącymi pracodawcami i często pełnią funkcję filarów lokalnych gospodarek. W zakładach hutniczych, walcowniach, fabrykach rozjazdów, podkładów czy urządzeń sterowania ruchem zatrudnia się od kilkuset do kilku tysięcy pracowników. Oprócz bezpośrednich miejsc pracy tworzone są także miejsca w sektorach kooperujących: logistyce, usługach serwisowych, firmach projektowych i badawczo‑rozwojowych.
Struktura zatrudnienia ulega jednak zmianie. Wraz z postępującą automatyzacją maleje udział prac o charakterze stricte fizycznym, a rośnie zapotrzebowanie na specjalistów z zakresu mechatroniki, automatyki, informatyki przemysłowej, materiałoznawstwa i analizy danych. W najnowocześniejszych zakładach operator linii produkcyjnej coraz częściej pełni rolę nadzorcy złożonego systemu technicznego, a nie tradycyjnego pracownika linii montażowej.
Wielkie fabryki infrastruktury kolejowej są także ważnym elementem krajowych strategii przemysłowych. Dają możliwość rozwoju eksportu, uniezależnienia się od dostawców zagranicznych oraz budowania kompetencji technologicznych. Dla krajów rozwijających się uruchomienie fabryki szyn, podkładów lub rozjazdów jest często krokiem milowym w kierunku budowy własnego przemysłu ciężkiego i zwiększenia udziału wartości dodanej w gospodarce.
Równocześnie koncentracja produkcji w kilku dużych zakładach niesie ryzyka. Uzależnienie od jednego lub dwóch producentów kluczowych elementów toru może prowadzić do wąskich gardeł w łańcuchu dostaw, szczególnie w sytuacjach kryzysowych, takich jak nagły wzrost popytu, konflikty geopolityczne czy zaburzenia transportu morskiego. Z tego względu zarządcy infrastruktury i rządy coraz częściej analizują dywersyfikację dostaw, magazynowanie strategicznych zapasów szyn i rozjazdów oraz rozwój alternatywnych źródeł zaopatrzenia.
Trendy rozwojowe i perspektywy dla przemysłu infrastruktury kolejowej
W najbliższych latach rozwój największych fabryk elementów infrastruktury kolejowej będzie kształtowany przez kilka silnych trendów. Po pierwsze, dalszy wzrost przewozów towarowych i pasażerskich – szczególnie w Azji i Afryce – utrzyma wysoki popyt na nowe linie oraz modernizację istniejących. Po drugie, transformacja energetyczna i dążenie do redukcji emisji gazów cieplarnianych sprzyjają przenoszeniu transportu z dróg na kolej, co zwiększa znaczenie inwestycji w kolejową infrastrukturę.
Po trzecie, cyfryzacja i automatyzacja procesów eksploatacji, w tym wprowadzenie zaawansowanych systemów monitorowania stanu toru, rozjazdów i urządzeń sterowania ruchem, wymusi ścisłą integrację produktów fabrycznych z rozwiązaniami IT i telekomunikacyjnymi. Największe zakłady będą musiały nie tylko produkować komponenty, ale też dostarczać kompletne systemy, w których fizyczna infrastruktura jest sprzężona z oprogramowaniem diagnostycznym i analitycznym.
Po czwarte, rosnące wymagania dotyczące zrównoważonego rozwoju będą skłaniać do opracowywania materiałów o niższym śladzie węglowym, wydłużonej trwałości i lepszej możliwości recyklingu. Innowacje w dziedzinie stali, betonu, kompozytów oraz powłok ochronnych wpłyną zarówno na projekty konstrukcyjne, jak i na procesy produkcyjne. W efekcie zakłady staną się nie tylko miejscem wytwarzania, ale także kluczowym ośrodkiem rozwoju technologii materiałowych.
Po piąte, geopolityka i bezpieczeństwo łańcuchów dostaw będą wpływać na lokalizację nowych fabryk oraz decyzje inwestycyjne istniejących koncernów. Można oczekiwać powstawania kolejnych zakładów w krajach, które łączą duży rynek wewnętrzny, stabilność polityczną oraz dostęp do surowców i energii. Jednocześnie pojawi się presja na utrzymywanie produkcji kluczowych elementów infrastruktury w granicach politycznych bloków gospodarczych, co będzie prowadzić do częściowej regionalizacji rynku.
Wszystko to sprawia, że największe fabryki elementów infrastruktury kolejowej pozostaną jednym z fundamentów nowoczesnego przemysłu. Łączą w sobie ciężkie procesy hutnicze i betonowe z precyzyjnym montażem, elektroniką, oprogramowaniem oraz zaawansowanym zarządzaniem danymi. Ich rozwój będzie wprost przekładał się na możliwości rozbudowy i modernizacji sieci kolejowych, a pośrednio – na konkurencyjność gospodarek, bezpieczeństwo logistyczne i realizację celów klimatycznych.