Rozwój rynku akumulatorów przemysłowych stał się jednym z kluczowych filarów transformacji energetycznej, elektryfikacji transportu oraz automatyzacji przemysłu. W ciągu zaledwie kilkunastu lat moce produkcyjne ogniw i modułów wzrosły wielokrotnie, a na mapie świata wyraźnie wyłoniły się gigantyczne zakłady – tzw. gigafabryki – zlokalizowane głównie w Azji, Ameryce Północnej i Europie. Rynek ten napędzany jest przede wszystkim przez sektor motoryzacyjny (pojazdy elektryczne), ale rosnące znaczenie mają także systemy magazynowania energii (BESS – Battery Energy Storage Systems), logistyka wewnętrzna, górnictwo, kolej oraz infrastruktura telekomunikacyjna i data center. Zrozumienie, gdzie znajdują się największe fabryki, jakimi technologiami dysponują oraz jakie są ich plany rozwoju, pozwala lepiej ocenić kierunek zmian w przemyśle i łańcuchach dostaw energii elektrycznej.
Globalny rynek akumulatorów przemysłowych i skala produkcji
Według danych branżowych globalne moce produkcyjne ogniw litowo-jonowych przekroczyły w 2023 roku poziom 1,5–1,8 TWh rocznie, a zakontraktowane i budowane moce na lata 2030+ sięgają już ponad 6–7 TWh rocznie. Około 70–75% tych mocy skupionych jest w Chinach, które zdominowały zarówno produkcję ogniw, jak i przetwórstwo kluczowych surowców – litu, kobaltu i niklu. Europa oraz Ameryka Północna intensywnie inwestują w budowę własnych fabryk, aby ograniczyć zależność od importu z Azji, zwiększyć bezpieczeństwo energetyczne i spełniać rygorystyczne cele klimatyczne.
Rynek akumulatorów przemysłowych obejmuje kilka głównych segmentów:
- akumulatory do pojazdów elektrycznych (auta osobowe, ciężarówki, autobusy, maszyny budowlane),
- przemysłowe systemy magazynowania energii (BESS) współpracujące z siecią energetyczną i OZE,
- zasilanie wózków widłowych, AGV/AMR i innego sprzętu logistycznego,
- rezerwowe zasilanie infrastruktury krytycznej (telekomunikacja, serwerownie, szpitale, koleje).
Dominującą technologią pozostały ogniwa litowo-jonowe, przede wszystkim w chemii NMC (nikiel–mangan–kobalt) i LFP (litowo-żelazowo-fosforanowe). W zastosowaniach przemysłowych – szczególnie w magazynach energii oraz logistyce – coraz większą popularność zdobywa chemia LFP, z uwagi na lepsze bezpieczeństwo termiczne, dłuższą żywotność i niższy koszt na kWh, kosztem nieco niższej gęstości energii niż w przypadku wysokoniklowych NMC.
W 2023 roku wartość globalnego rynku akumulatorów do pojazdów elektrycznych przekroczyła równowartość ponad 100 mld USD, a analitycy prognozują, że do 2030 roku może on urosnąć do 300–400 mld USD, przy rosnącym udziale systemów stacjonarnych. Ta dynamika wymusza powstawanie coraz większych fabryk, w których roczna produkcja liczona jest w dziesiątkach, a nawet setkach GWh.
Najwięksi producenci i ich kluczowe fabryki
Na rynku przemysłowych akumulatorów litowo-jonowych dominują obecnie azjatyckie koncerny, takie jak CATL, LG Energy Solution, BYD, Panasonic, Samsung SDI czy SK On, jednak w Europie i Ameryce Północnej pojawia się coraz więcej nowych graczy – Northvolt, ACC, FREYR, gigafabryki Tesli czy wspólne przedsięwzięcia koncernów motoryzacyjnych. Poniżej przegląd najważniejszych firm oraz ich największych zakładów produkcyjnych.
CATL – chiński lider globalny
Contemporary Amperex Technology Co. Limited (CATL) jest od kilku lat największym producentem akumulatorów do pojazdów elektrycznych i systemów przemysłowych. Udział firmy w globalnym rynku ogniw do EV przekracza 30%, a całkowite zdolności produkcyjne liczono w 2023 roku już w setkach GWh rocznie. CATL dostarcza akumulatory do takich producentów jak Tesla (część modeli), BMW, Mercedes-Benz, Volkswagen, Stellantis czy wielu chińskich producentów samochodów.
Do kluczowych fabryk CATL należą m.in.:
- Ningde (prowincja Fujian) – jedna z pierwszych i nadal największych baz produkcyjnych; szacuje się, że moce przekraczają 100 GWh rocznie, obejmując produkcję ogniw cylindrycznych, pryzmatycznych oraz pouch, głównie w chemii NMC i LFP,
- Yibin, Liyang, Zhaoqing – kompleksy produkcyjne o łącznych mocach dziesiątek GWh każdy, rozbudowywane etapami w odpowiedzi na rosnący popyt,
- gigafabryki zagraniczne: Niemcy (Arnstadt) oraz Węgry (Debreczyn – w budowie), które mają zabezpieczyć dostawy do europejskich producentów samochodów i systemów magazynowania energii.
CATL wprowadza także zaawansowane technologie chemiczne, m.in. ogniwa LFP o bardzo długiej żywotności, ogniwa z wysokoniklowym NMC oraz koncepcje ogniw sodowo-jonowych, które w przyszłości mogą znaleźć zastosowanie w magazynach energii i segmencie niskokosztowych pojazdów.
LG Energy Solution – koreański gigant z globalną siecią fabryk
LG Energy Solution (LGES), wydzielona z LG Chem, jest jednym z największych dostawców akumulatorów do przemysłu motoryzacyjnego, elektroniki użytkowej i magazynów energii. Firma ma rozbudowaną sieć zakładów na trzech kontynentach, a jej łączne zdolności produkcyjne przekraczają kilkaset GWh rocznie (planowane do końca dekady).
Najważniejsze fabryki LGES:
- Och’ang i Nanjing (Korea i Chiny) – duże ośrodki produkcji ogniw cylindrycznych i pouch wykorzystywanych m.in. w samochodach Hyundai, Kia, General Motors czy Stellantis,
- Polska (Biskupice Podgórne pod Wrocławiem) – jedna z największych fabryk akumulatorów w Europie; moce planowane lub zainstalowane sięgają kilkudziesięciu GWh rocznie, obsługując zarówno rynek samochodowy, jak i przemysłowy,
- Stany Zjednoczone – liczne joint venture z GM (Ultium Cells) oraz budowy nowych zakładów w Ohio, Tennessee i Michigan, które mają zabezpieczać rosnący popyt na akumulatory do pojazdów elektrycznych i systemów magazynowania energii w Ameryce Północnej.
LGES specjalizuje się głównie w chemiach NMC o wysokiej gęstości energii, rozwija także technologię ogniw cylindrycznych 4680 oraz nowe generacje ogniw dla przemysłu – o zwiększonej trwałości cyklicznej i ulepszonej odporności termicznej.
BYD – zintegrowany koncern baterii i pojazdów
Chińska firma BYD (Build Your Dreams) to jeden z największych producentów pojazdów elektrycznych i hybrydowych typu plug-in, a jednocześnie wiodący producent akumulatorów. Wyróżnia się bardzo wysokim stopniem integracji pionowej: od produkcji ogniw poprzez moduły, pakiety, aż po kompletne pojazdy i systemy magazynowania energii.
Flagowe rozwiązanie BYD to ogniwo LFP w formie tzw. Blade Battery, charakteryzujące się wysokim poziomem bezpieczeństwa oraz długą żywotnością. Fabryki BYD zlokalizowane są m.in. w Shenzhen, Chongqing i innych regionach Chin, a także w rosnącej liczbie zakładów poza granicami kraju, przystosowanych do produkcji baterii zarówno do pojazdów, jak i do dużych przemysłowych magazynów energii. Ocenia się, że łączne moce produkcyjne BYD również mieszczą się w przedziale kilkuset GWh do końca obecnej dekady.
Panasonic, Samsung SDI i SK On – filary rynku azjatyckiego
Panasonic przez wiele lat był głównym dostawcą ogniw cylindrycznych dla Tesli, produkując akumulatory w gigafabryce w stanie Nevada. Choć Tesla dywersyfikuje dostawców (CATL, LGES), Panasonic nadal rozwija technologie wysokiej gęstości energii oraz wdraża produkcję większych formatów, takich jak 4680, w Japonii i USA.
Samsung SDI oraz SK On (spółka wydzielona ze SK Innovation) aktywnie inwestują w zakłady w Korei, USA i Europie. Samsung SDI buduje m.in. fabrykę w Debreczynie na Węgrzech, a SK On jest partnerem Forda i innych koncernów w projektach gigafabryk w Ameryce Północnej. Firmy te specjalizują się w ogniwach NMC o wysokiej gęstości energii, ukierunkowanych zarówno na sektor motoryzacyjny, jak i przemysłowe magazyny energii oraz sprzęt ciężki.
Tesla i gigafabryki w USA oraz Europie
Tesla, oprócz produkcji pojazdów elektrycznych, stała się także jednym z najważniejszych podmiotów w sektorze magazynowania energii. Firma rozwija własne linie produkcji ogniw 4680 oraz współpracuje z zewnętrznymi dostawcami ogniw do systemów przemysłowych Powerpack i Megapack.
Najważniejsze zakłady produkcyjne Tesli i ich partnerów:
- Nevada (Gigafactory 1) – wspólne przedsięwzięcie Tesli i Panasonica, skoncentrowane pierwotnie na ogniwach cylindrycznych 2170, dziś także na większych formatach, służących do pojazdów oraz do przemysłowych magazynów energii,
- Teksas (Gigafactory Texas) – zakład produkujący model Y i inne pojazdy, z liniami do produkcji ogniw 4680, które docelowo mają osiągnąć dziesiątki GWh rocznie,
- Berlin-Brandenburg (Gigafactory Berlin) – europejska fabryka Tesli, rozwijająca montaż pojazdów i produkcję akumulatorów; obecne i planowane moce mierzone są w dziesiątkach GWh, zorientowanych zarówno na pojazdy, jak i komponenty do stacjonarnych magazynów energii.
Tesla intensywnie pracuje nad obniżeniem kosztu na kWh i zwiększeniem automatyzacji produkcji, aby poprawić konkurencyjność w segmencie systemów przemysłowych.
Northvolt i europejskie inicjatywy budowy gigafabryk
Northvolt to szwedzki producent akumulatorów, który powstał jako odpowiedź na dominację azjatyckich firm. Jego główna fabryka, Northvolt Ett w Skellefteå, jest projektowana jako jedna z największych w Europie – z planowanymi mocami rzędu co najmniej 60 GWh rocznie w pierwszych fazach, z możliwością dalszej rozbudowy. Northvolt rozwija również projekty w Niemczech (Heide) oraz w Polsce (zakłady recyklingu i montażu modułów w Gdańsku).
Europejskie koncerny motoryzacyjne, takie jak Stellantis, Mercedes-Benz, Renault czy Volkswagen, inwestują wspólnie w spółki typu ACC (Automotive Cells Company) i w inne joint venture, aby tworzyć europejskie łańcuchy dostaw akumulatorów. Celem Unii Europejskiej jest osiągnięcie znacznego udziału lokalnie produkowanych ogniw w rynku pojazdów elektrycznych i systemów przemysłowych do końca obecnej dekady, z mocami planowanymi na około 600–800 GWh rocznie w samej Europie do 2030 roku.
Gigafabryki akumulatorów – lokalizacje, technologie i strategie rozwoju
Największe fabryki akumulatorów przemysłowych rozmieszczone są głównie w trzech regionach: Azja (z dominacją Chin), Europa oraz Ameryka Północna. Każdy z tych obszarów rozwija własne strategie przemysłowe, uwzględniające bezpieczeństwo dostaw surowców, wymagania środowiskowe i integrację z lokalnymi rynkami energii oraz transportu.
Azja – centrum światowej produkcji
Chiny odpowiadają za większość globalnej produkcji ogniw litowo-jonowych. Oprócz gigantów takich jak CATL i BYD, istotną rolę odgrywają również firmy CALB, EVE Energy, Gotion High-Tech czy Farasis. Fabryki rozmieszczone są w wielu prowincjach i dysponują zaawansowaną infrastrukturą logistyczną i energetyczną.
Charakterystyczne cechy chińskich gigafabryk:
- duża integracja z lokalnymi rafineriami litu, zakładami przetwórstwa kobaltu i niklu,
- wysoki stopień automatyzacji linii produkcyjnych, pozwalający na wytwarzanie milionów ogniw dziennie,
- silne wsparcie rządowe: ulgi podatkowe, preferencyjne kredyty i programy badawczo-rozwojowe,
- rozwój nowych chemii, np. sodowo-jonowej i wariantów LFP o zwiększonej gęstości energii.
W Korei Południowej i Japonii znajdują się bardziej wyspecjalizowane fabryki, koncentrujące się na zaawansowanych ogniwach NMC o wysokim udziału niklu, przeznaczonych m.in. do pojazdów premium i wysokowydajnych magazynów energii. Firmy takie jak LGES, Samsung SDI, SK On czy Panasonic budują także zakłady poza swoim regionem, aby być bliżej kluczowych klientów przemysłowych.
Europa – budowa własnego ekosystemu baterii
Transformacja energetyczna w Europie, rosnący udział odnawialnych źródeł energii oraz wprowadzane regulacje dotyczące emisji CO₂ sprawiają, że kontynent intensywnie inwestuje w fabryki akumulatorów. Jednocześnie wprowadzane są regulacje dotyczące śladu węglowego produktów, wymogów recyklingu oraz minimalnego udziału surowców pochodzących z recyklingu w nowych ogniwach.
Najważniejsze projekty i lokalizacje w Europie:
- Polska – oprócz zakładu LG Energy Solution pod Wrocławiem, w kraju działają i rozwijają się inne zakłady związane z produkcją komponentów do akumulatorów, modułów oraz recyklingiem. Polska stała się jednym z największych w UE eksporterów baterii litowo-jonowych i ich komponentów,
- Szwecja – Northvolt Ett jako pionierska europejska gigafabryka, zorientowana na zasilanie przemysłu motoryzacyjnego i energetycznego, z naciskiem na niski ślad węglowy produkcji,
- Niemcy – liczne projekty, m.in. gigafabryka Tesli pod Berlinem, zakłady CATL, planowane fabryki Northvolt i spółki ACC; kraj ten dąży do stworzenia kompletnego łańcucha wartości – od surowców, przez ogniwa, po pojazdy i systemy stacjonarne,
- Węgry – rozwijające się centrum produkcji baterii, z inwestycjami CATL, Samsung SDI i innych dostawców, wspierających przemysł motoryzacyjny w regionie Europy Środkowo-Wschodniej.
Europejskie gigafabryki często stawiają na wykorzystanie odnawialnych źródeł energii, efektywność energetyczną budynków i procesów oraz rozwój lokalnych kompetencji inżynierskich, co ma zmniejszać zależność od importu z Azji i poprawić konkurencyjność przemysłu.
Ameryka Północna – reindustrializacja i lokalne łańcuchy dostaw
Stany Zjednoczone i Kanada prowadzą politykę zachęt fiskalnych i regulacyjnych, której celem jest budowa lokalnych mocy produkcyjnych akumulatorów. Ustawa Inflation Reduction Act (IRA) w USA wprowadza szerokie ulgi podatkowe dla producentów ogniw, modułów i systemów magazynowania energii, które stosują surowce i komponenty pochodzące z Ameryki Północnej lub krajów partnerskich.
Największe inwestycje obejmują:
- gigafabryki Tesli, Panasonica, LGES, SK On i innych partnerów motoryzacyjnych (GM, Ford, Stellantis),
- zakłady specjalizujące się w bateriach do systemów grid-scale – duże magazyny energii stabilizujące sieć, wspierające integrację farm wiatrowych i fotowoltaicznych,
- projekty recyklingu akumulatorów i odzysku surowców w Kanadzie i USA, rozwijane m.in. przez firmy Li-Cycle, Redwood Materials i innych.
Region ten stawia na połączenie innowacyjności technologicznej, bezpieczeństwa dostaw oraz tworzenia wysoko płatnych miejsc pracy w przemyśle zaawansowanych technologii.
Technologie produkcji i automatyzacja gigafabryk
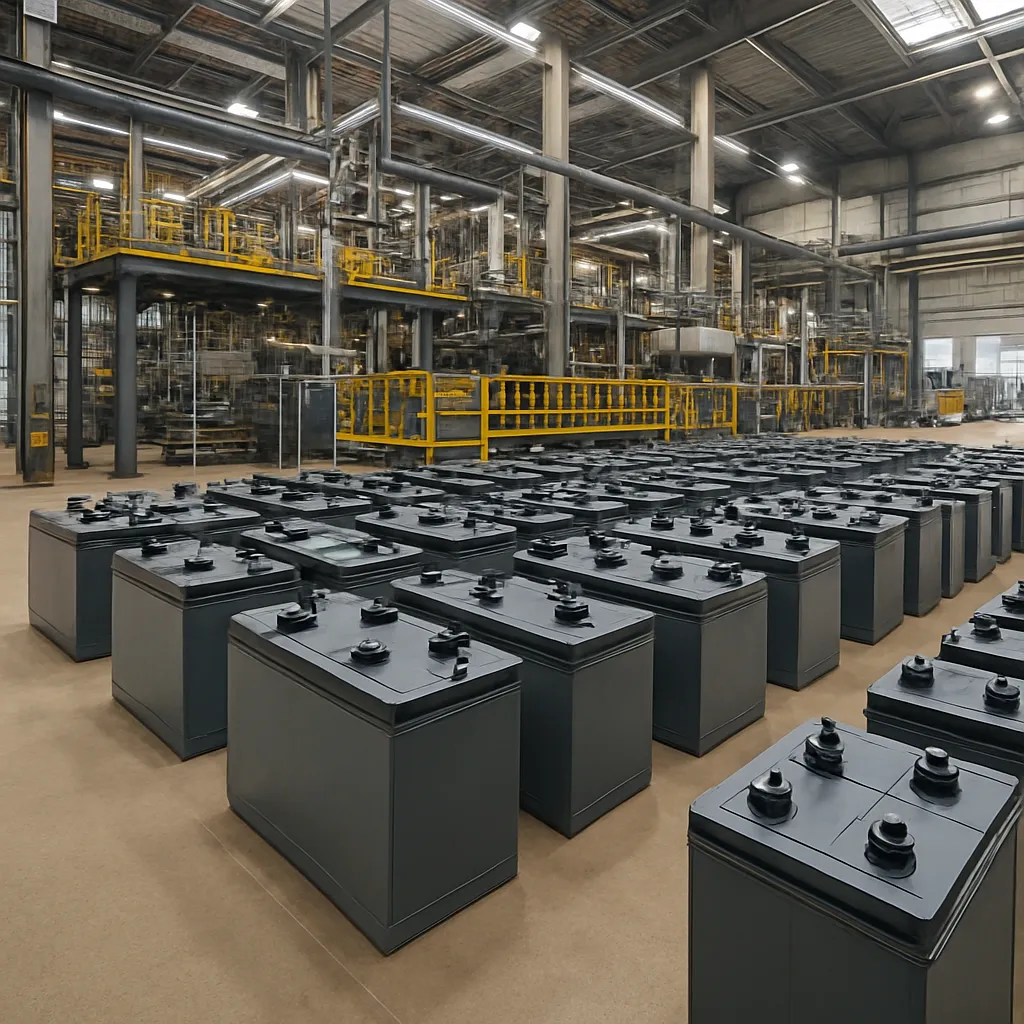
Największe fabryki akumulatorów przemysłowych charakteryzują się skrajnie wysokim poziomem automatyzacji. Poszczególne etapy – przygotowanie masy aktywnej, powlekanie elektrod, cięcie i formatowanie, montaż ogniw, napełnianie elektrolitem, formowanie i testowanie – są prowadzone w zautomatyzowanych liniach, monitorowanych przez rozbudowane systemy kontroli jakości.
Kluczowe trendy technologiczne:
- zastosowanie technologii suchych elektrod, która może znacząco obniżyć zużycie energii i rozpuszczalników w procesie powlekania,
- modułowy projekt linii, umożliwiający szybkie zwiększanie mocy produkcyjnych,
- zaawansowana analityka danych i uczenie maszynowe do predykcji defektów i optymalizacji parametrów procesów,
- integracja z systemami intralogistycznymi (AGV, roboty, automatyczne magazyny) w celu sprawnego przepływu komponentów i gotowych produktów.
Automatyzacja sprzyja obniżaniu kosztów i zwiększaniu powtarzalności jakościowej, jednak stawia również wysokie wymagania wobec kadry inżynierskiej i operatorów, którzy muszą obsługiwać złożone systemy sterowania oraz prowadzić zaawansowane procedury utrzymania ruchu.
Integracja produkcji baterii z systemami energetycznymi i przemysłem 4.0
W miarę jak rośnie rola akumulatorów w energetyce, największe fabryki w coraz większym stopniu integrują swoją działalność z lokalnymi systemami energetycznymi. Wielu producentów instaluje na terenie zakładów własne systemy magazynowania energii, wykorzystujące wytwarzane ogniwa, aby:
- redukować koszty energii poprzez szczytowe ładowanie i rozładowywanie,
- stabilizować napięcie i częstotliwość w zakładowej sieci,
- wspierać bezpieczeństwo zasilania linii produkcyjnych, które są wrażliwe na zakłócenia.
Powstaje tym samym sprzężenie zwrotne: fabryki produkują akumulatory, które jednocześnie są wykorzystywane do optymalizacji ich własnego zużycia energii i poprawy stabilności operacyjnej. Integracja z koncepcją Przemysłu 4.0, obejmującą cyfryzację procesów, predykcyjne utrzymanie ruchu oraz łączenie danych z całego łańcucha wartości, ma coraz większe znaczenie dla efektywności i konkurencyjności największych zakładów produkcyjnych.
Wpływ największych fabryk akumulatorów na przemysł i łańcuch dostaw
Rozbudowa mocy produkcyjnych akumulatorów przemysłowych oddziałuje na wiele sektorów jednocześnie: motoryzację, energetykę, górnictwo, logistykę, przemysł ciężki i sektor chemiczny. Zmianie ulegają modele biznesowe, standardy projektowania urządzeń i pojazdów oraz sposób myślenia o niezawodności i dostępności energii w przemyśle.
Elektryfikacja transportu i maszyn przemysłowych
Największy wolumen akumulatorów trafia do pojazdów elektrycznych – od samochodów osobowych, poprzez lekkie pojazdy dostawcze, aż po autobusy, ciężarówki i maszyny specjalistyczne. Rosnące moce produkcyjne fabryk pozwalają stopniowo obniżać koszt baterii na kWh, co z kolei przyspiesza elektryfikację kolejnych segmentów.
W przemyśle obserwuje się szybki rozwój elektryfikacji:
- wózków widłowych i pojazdów magazynowych, zastępujących tradycyjne rozwiązania spalinowe lub oparte na akumulatorach kwasowo-ołowiowych,
- maszyn budowlanych i górniczych, w których akumulatory pozwalają ograniczyć emisje, hałas i koszty paliwa,
- lokomotyw manewrowych i innych pojazdów szynowych dla infrastruktury kolejowej.
Dostępność zaawansowanych akumulatorów o wysokiej gęstości energii i dużej trwałości cyklicznej umożliwia projektowanie całkowicie nowych typów sprzętu, w których elektryfikacja nie jest już kompromisem, lecz sposobem zwiększenia wydajności i obniżenia kosztu całkowitego posiadania (TCO).
Systemy magazynowania energii w skali sieci i zakładów przemysłowych
Gigafabryki akumulatorów zasilają również rosnący segment przemysłowych systemów magazynowania energii. Są one instalowane:
- przy farmach fotowoltaicznych i wiatrowych, aby stabilizować produkcję i zwiększać autokonsumpcję energii,
- w pobliżu węzłów sieci przesyłowych, dla usług regulacyjnych, takich jak szybka rezerwa wirująca,
- bezpośrednio w zakładach produkcyjnych, gdzie służą do redukcji opłat za moc szczytową i zapewnienia rezerwowego zasilania.
Najwięksi producenci ogniw dostarczają gotowe kontenerowe rozwiązania BESS lub współpracują z wyspecjalizowanymi integratorami systemów. Konfiguracje takie często obejmują zaawansowane systemy zarządzania energią, integrujące magazyny z lokalnymi źródłami energii, jak kogeneracja, turbiny gazowe, biogazownie czy generatory awaryjne. W efekcie możliwe staje się tworzenie lokalnych mikrosieci przemysłowych, zwiększających odporność na przerwy w dostawach energii i wahania cen na rynku hurtowym.
Łańcuch dostaw surowców i recykling
Skala działań największych fabryk akumulatorów generuje olbrzymie zapotrzebowanie na surowce: lit, nikiel, kobalt, mangan, grafit, miedź i aluminium. To z kolei prowadzi do geopolitycznych napięć, inwestycji w nowe kopalnie oraz poszukiwania alternatywnych źródeł i chemii baterii o mniejszej zawartości krytycznych metali.
W odpowiedzi na to wyzwanie rozwijane są:
- projekty recyklingu akumulatorów, które pozwalają odzyskiwać znaczną część metali i ponownie je wprowadzać do produkcji,
- nowe chemie (np. LFP, Na-ion) redukujące lub eliminujące użycie kobaltu i niklu,
- lokalne łańcuchy dostaw surowców w Europie i Ameryce Północnej, aby zmniejszyć zależność od kilku głównych eksporterów.
Recykling zaczyna być postrzegany nie tylko jako obowiązek środowiskowy, lecz jako strategiczne źródło surowców wtórnych. Najwięksi producenci akumulatorów włączają zakłady recyklingu w swój model biznesowy, planując zamknięte pętle materiałowe, w których zużyte pakiety przemysłowe, magazyny energii oraz baterie z pojazdów trafiają z powrotem do obiegu gospodarczego.
Wpływ regulacji i standardów na strategie fabryk
Producenci akumulatorów przemysłowych muszą dostosowywać się do coraz bardziej rygorystycznych wymogów regulacyjnych. Przykładem są europejskie regulacje dotyczące śladu węglowego akumulatorów, minimalnych poziomów recyklingu oraz przejrzystości łańcucha dostaw. W wielu krajach wprowadzane są wymogi dotyczące bezpieczeństwa pożarowego instalacji przemysłowych, standardy testowania ogniw i systemów BESS oraz normy dotyczące ich integracji z siecią.
Największe fabryki adaptują swoje strategie poprzez:
- lokalizację produkcji bliżej rynków końcowych, aby ograniczyć emisje z transportu,
- inwestycje w czystą energię dla własnych zakładów i certyfikację śladu węglowego produktów,
- rozwój systemów śledzenia komponentów i surowców (battery passport),
- projektowanie akumulatorów z myślą o ułatwionym demontażu i recyklingu.
Takie podejście nie tylko pozwala spełnić wymagania regulatorów, ale także jest coraz częściej oczekiwane przez klientów przemysłowych, którzy włączają kryteria zrównoważonego rozwoju do własnych polityk zakupowych.
Znaczenie kompetencji przemysłowych i badań R&D
Rozwój i eksploatacja największych fabryk akumulatorów wymaga wysoko wykwalifikowanej kadry – inżynierów procesów, specjalistów automatyki, technologów materiałowych, ekspertów ds. jakości oraz specjalistów IT. Kraje i regiony, które inwestują w edukację techniczną, szkolenia zawodowe i programy badawcze, mają większą szansę przyciągnąć inwestorów i utrzymać konkurencyjność.
Kluczową rolę odgrywają ośrodki badawcze i uczelnie techniczne, współpracujące z przemysłem przy:
- opracowywaniu nowych materiałów elektrodowych i elektrolitów,
- optymalizacji procesów produkcyjnych w kierunku mniejszej energochłonności,
- testowaniu długoterminowej trwałości i bezpieczeństwa akumulatorów w zastosowaniach przemysłowych,
- rozwoju metod diagnostyki i monitoringu stanu baterii w czasie rzeczywistym.
W długiej perspektywie to połączenie silnej infrastruktury produkcyjnej, rozwiniętego zaplecza badawczego i kompetentnej siły roboczej będzie przesądzać o pozycji poszczególnych regionów i producentów na globalnym rynku akumulatorów przemysłowych.
Perspektywy dalszego rozwoju największych fabryk akumulatorów
Choć obecne moce produkcyjne i skala inwestycji wydają się imponujące, prognozy zapotrzebowania na akumulatory do 2030–2040 roku wskazują, że rynek nadal będzie intensywnie rosnąć. Coraz większa część światowej floty pojazdów, maszyn i urządzeń przemysłowych będzie elektryfikowana, a udział OZE w miksie energetycznym będzie rosnąć, generując potrzebę kolejnych pojemności magazynowych.
Można spodziewać się, że największe fabryki akumulatorów:
- będą dalej zwiększać moce w oparciu o modułowe linie produkcyjne,
- przejdą na bardziej zrównoważone technologie materiałowe, w tym nowe generacje LFP, Na-ion oraz w dalszej perspektywie akumulatory półprzewodnikowe (solid-state),
- zintensyfikują działania w obszarze recyklingu, aby zabezpieczyć dostawy surowców i spełnić normy środowiskowe,
- będą jeszcze mocniej powiązane z lokalnymi systemami energetycznymi i przemysłem, tworząc zintegrowane ekosystemy baterii – od surowca po gotowy produkt i jego ponowne wykorzystanie.
Wzmacnianie lokalnych łańcuchów dostaw, inwestycje w innowacje oraz dążenie do minimalizacji śladu środowiskowego stają się zatem centralnymi elementami strategii rozwojowych wiodących producentów. Największe fabryki akumulatorów przemysłowych nie są już wyłącznie zakładami produkcyjnymi – stają się kluczowymi węzłami globalnej infrastruktury energetycznej i przemysłowej, determinując tempo i kierunek transformacji gospodarki w kierunku niskoemisyjnej i wysokoelektryfikowanej przyszłości.