Rozwój globalnego rynku LNG stał się jednym z kluczowych czynników kształtujących współczesne bezpieczeństwo energetyczne państw. Skroplony gaz ziemny, dzięki możliwości transportu drogą morską, przekształcił dotychczasowy model zależności od gazociągów w bardziej elastyczny, wielokierunkowy system dostaw. W efekcie LNG wpływa nie tylko na techniczne i ekonomiczne parametry sektora gazowego, ale również na geopolitykę, politykę klimatyczną oraz strategie inwestycyjne przedsiębiorstw energetycznych i rządów. Zrozumienie tych powiązań ma fundamentalne znaczenie dla oceny przyszłej roli gazu w transformacji energetycznej oraz dla budowy odporności gospodarek na szoki podażowo‑cenowe.
Charakterystyka LNG i jego rola w systemie energetycznym
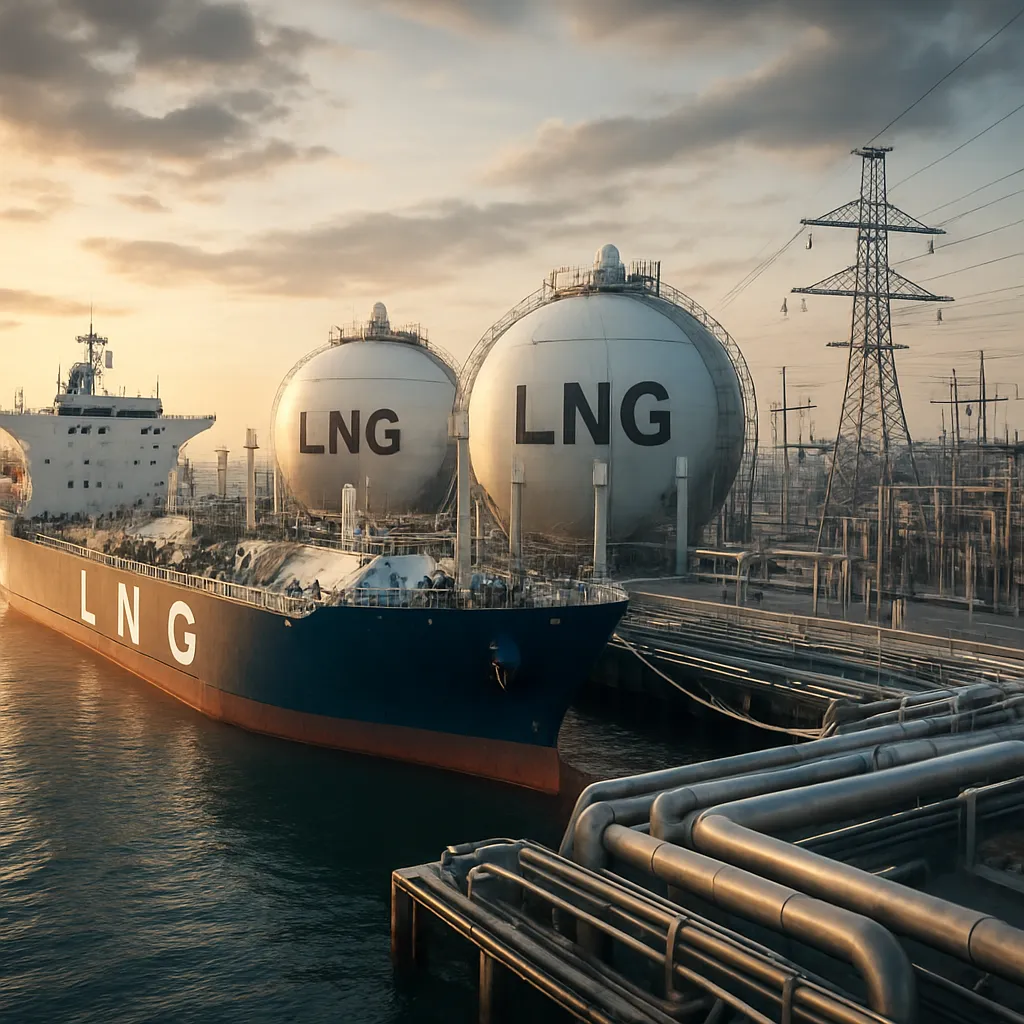
Skroplony gaz ziemny (LNG) powstaje w procesie schładzania gazu do temperatury około -162°C, w której przechodzi on w stan ciekły, redukując swoją objętość około 600 razy. Dzięki temu możliwy jest efektywny transport gazu drogą morską w specjalistycznych zbiornikowcach, co całkowicie zmienia ograniczenia geograficzne znane z tradycyjnych rurociągów. Ta cecha sprawia, że LNG staje się narzędziem dywersyfikacji dostaw, szczególnie dla krajów położonych z dala od głównych szlaków gazociągowych lub tych, które chcą uniezależnić się od jednego dominującego dostawcy.
W przeciwieństwie do gazociągów, które wiążą odbiorcę z konkretnym producentem na wiele lat, kontrakty LNG mogą być zarówno długoterminowe, jak i krótkoterminowe (tzw. spot lub short‑term). Rozwój rynku spot przyczynił się do powstania bardziej płynnego, globalnego obrotu, w którym ładunki mogą być przekierowywane między odbiorcami zależnie od poziomu cen, warunków pogodowych czy zdarzeń politycznych. Zwiększa to konkurencję pomiędzy dostawcami, a tym samym wzmacnia pozycję negocjacyjną importerów, wpływając na ich bezpieczeństwo energetyczne.
LNG pełni szczególną funkcję w elektroenergetyce, ciepłownictwie oraz w przemyśle chemicznym. Taniejąca infrastruktura regazyfikacyjna i elastyczność dostaw w połączeniu z relatywnie niższą emisyjnością CO₂ w porównaniu z węglem sprawiają, że gaz jest postrzegany jako paliwo przejściowe w procesie transformacji energetycznej. Z punktu widzenia wielu rządów i koncernów energetycznych LNG stanowi narzędzie redukcji emisji przy jednoczesnym utrzymaniu stabilności systemu energetycznego, zwłaszcza w krajach, gdzie odnawialne źródła energii nie są jeszcze w stanie w pełni zaspokoić zapotrzebowania.
Warto zwrócić uwagę na technologiczną złożoność łańcucha LNG. Obejmuje on wydobycie gazu, proces skraplania w terminalach eksportowych, transport zbiornikowcami, magazynowanie w terminalach importowych oraz regazyfikację i przesył do sieci. Każdy z tych etapów wymaga wysokich nakładów kapitałowych oraz zaawansowanej wiedzy inżynieryjnej. Z jednej strony stwarza to bariery wejścia dla nowych podmiotów, z drugiej zaś zapewnia stabilny i długotrwały charakter inwestycji, które stają się filarem strategii energetycznych państw.
Rozwój technologii, takich jak pływające terminale regazyfikacyjne FSRU (Floating Storage and Regasification Units), jeszcze bardziej zwiększa dostępność LNG. Jednostki FSRU mogą zostać zakotwiczone w pobliżu portu, co umożliwia szybkie uruchomienie importu gazu bez konieczności budowy tradycyjnego, lądowego terminala. Takie rozwiązania skracają czas i obniżają koszty inwestycji, co ma duże znaczenie dla krajów rozwijających się lub państw, które muszą w krótkim czasie zastąpić dotychczasowych dostawców.
Wpływ rynku LNG na geopolitykę i bezpieczeństwo energetyczne
Globalizacja handlu LNG doprowadziła do powstania nowej architektury bezpieczeństwa energetycznego, w której znaczenie dotychczasowych dostawców rurociągowych ulega stopniowej redefinicji. Państwa, które wcześniej były niemal całkowicie uzależnione od jednego kierunku dostaw gazu, zyskują możliwość nawiązywania relacji handlowych z wieloma producentami z różnych regionów świata – od Stanów Zjednoczonych i Kataru, przez Afrykę, aż po Australię. Dywersyfikacja geograficzna portfela dostawców zmniejsza ryzyko przerw w dostawach wynikających z konfliktów politycznych, sporów tranzytowych czy sankcji gospodarczych.
Jednym z kluczowych elementów bezpieczeństwa energetycznego jest odporność systemu na nagłe szoki podażowe. Rynek LNG, dzięki swojej naturze, zapewnia mechanizmy umożliwiające szybsze reagowanie na tego typu zdarzenia. Zbiornikowce mogą zmieniać kurs w trakcie rejsu, a ładunki kierowane są tam, gdzie istnieje największa potrzeba lub gdzie oferowane są najwyższe ceny. Taka elastyczność stanowi ważne narzędzie stabilizowania sytuacji w regionach dotkniętych kryzysami energetycznymi, pod warunkiem posiadania odpowiedniej infrastruktury importowej i przesyłowej.
Znaczenie LNG widać szczególnie wyraźnie w kontekście Europy, która przez wiele lat bazowała w dużej mierze na dostawach gazociągowych z Rosji oraz z regionu Morza Północnego. Rozbudowa terminali regazyfikacyjnych – m.in. w Polsce, na Litwie, w Holandii, Hiszpanii czy we Włoszech – pozwoliła na stworzenie alternatywnych dróg zaopatrzenia. W sytuacji napięć geopolitycznych i ograniczeń dostaw rurociągowych możliwość zwiększenia importu LNG stała się kluczowym elementem strategii zapewnienia ciągłości dostaw oraz stabilnych warunków dla przemysłu i gospodarstw domowych.
Trzeba jednak zaznaczyć, że zależność od LNG nie jest pozbawiona ryzyk. Konkurencja o ładunki na globalnym rynku, szczególnie w okresach zwiększonego popytu w Azji, może prowadzić do gwałtownych wzrostów cen oraz niedoboru dostępnych dostaw dla mniej atrakcyjnych ekonomicznie odbiorców. Z punktu widzenia bezpieczeństwa energetycznego oznacza to konieczność łączenia instrumentów rynkowych z długoterminowymi kontraktami, które gwarantują minimalny poziom dostaw po z góry określonych warunkach cenowych. Państwa muszą więc wypracować zrównoważoną strategię łączenia elastyczności rynku spot z przewidywalnością kontraktów długoterminowych.
Nie bez znaczenia jest także aspekt polityki klimatycznej. Wiele gospodarek traktuje LNG jako narzędzie redukcji zużycia węgla i oleju opałowego, co przekłada się na zmniejszenie lokalnych zanieczyszczeń powietrza oraz emisji CO₂. Jednocześnie rosnące ambicje klimatyczne Unii Europejskiej, Stanów Zjednoczonych czy innych regionów powodują presję na dekarbonizację całego sektora gazowego. W rezultacie pojawia się koncepcja tzw. zielonego lub niskoemisyjnego LNG, związanego z kompensacją emisji, poprawą efektywności energetycznej infrastruktury oraz rozwojem technologii wychwytu i składowania CO₂. Dla bezpieczeństwa energetycznego istotne jest, aby transformacja ta nie doprowadziła do gwałtownego ograniczenia podaży gazu, zanim alternatywne źródła energii osiągną odpowiednią skalę.
Rynek LNG wpływa również na układ sił między eksporterami. Tradycyjni dostawcy rurociągowi, tacy jak Rosja, Norwegia czy Algieria, muszą konkurować z producentami, którzy wyspecjalizowali się w eksporcie skroplonego gazu. Pojawienie się nowych graczy – w tym Stanów Zjednoczonych jako jednego z głównych eksporterów LNG – zmienia równowagę geopolityczną, ograniczając zdolność pojedynczych dostawców do wykorzystywania gazu jako narzędzia presji politycznej. Z punktu widzenia odbiorców oznacza to większą stabilność oraz możliwość prowadzenia bardziej asertywnej polityki energetycznej, opartej na konkurencji i przejrzystych regułach rynkowych.
Infrastruktura LNG i jej znaczenie dla przemyślu energetycznego
Rozbudowa infrastruktury LNG stała się jednym z najważniejszych obszarów inwestycji w przemyśle energetycznym w ostatnich dwóch dekadach. Terminale skraplające, magazyny kriogeniczne, gazowce, jednostki FSRU oraz sieci przesyłowe tworzą rozległy, kapitałochłonny system, którego zadaniem jest zapewnienie fizycznej możliwości tworzenia globalnego rynku gazu. Dla państw importujących kluczowe znaczenie mają terminale regazyfikacyjne, ponieważ to one decydują o zdolności przyjęcia określonej ilości paliwa oraz o elastyczności reakcji na zmiany sytuacji rynkowej.
Budowa terminala regazyfikacyjnego to nie tylko kwestia techniczna, ale również decyzja polityczna i strategiczna. Ulokowanie takiej instalacji w konkretnym porcie oznacza nadanie mu rangi węzła gazowego, co może przyciągać dodatkowe inwestycje w infrastrukturę magazynową, przemysłową oraz energetyczną. Terminale często pełnią funkcję centrów dystrybucyjnych dla całych regionów, umożliwiając przesył gazu do sąsiednich krajów poprzez istniejące lub nowo wybudowane gazociągi. W ten sposób LNG staje się nie tylko narzędziem bezpieczeństwa dla pojedynczego państwa, lecz także elementem regionalnej solidarności energetycznej.
Infrastruktura LNG ma szczególne znaczenie dla elektroenergetyki. Wiele nowoczesnych bloków gazowo‑parowych zostało zaprojektowanych z myślą o pracy elastycznej, umożliwiającej szybkie zwiększanie lub zmniejszanie mocy w odpowiedzi na zmienną produkcję z odnawialnych źródeł. Zapewnienie stabilności i przewidywalności dostaw gazu staje się w takim modelu warunkiem bezpieczeństwa pracy systemu elektroenergetycznego. Terminale LNG, powiązane z odpowiednio rozbudowaną siecią przesyłową i magazynami gazu, umożliwiają tworzenie lokalnych hubów, które mogą zasilać zarówno krajowe, jak i transgraniczne rynki energii elektrycznej.
Ważnym elementem jest także wykorzystanie LNG jako paliwa w transporcie, zwłaszcza morskim i ciężkim transporcie drogowym. Zaostrzenie regulacji dotyczących emisji siarki i tlenków azotu w żegludze skłania armatorów do zastępowania ciężkich olejów opałowych paliwami czystszymi. LNG, choć również kopalne, pozwala na znaczną redukcję zanieczyszczeń lokalnych, a także emisji CO₂ w porównaniu z tradycyjnymi paliwami morskimi. Tworzenie sieci bunkrowania LNG w portach morskich generuje dodatkowy popyt na skroplony gaz, wzmacniając ekonomiczną opłacalność terminali i zwiększając ich znaczenie dla całego kompleksu przemysłowego.
Rozwój infrastruktury LNG wiąże się z koniecznością uwzględnienia wymogów bezpieczeństwa technicznego. Przechowywanie i transport paliwa o tak niskiej temperaturze wymaga stosowania specjalnych materiałów i zaawansowanych systemów monitoringu. Potencjalne awarie, choć stosunkowo rzadkie, mogą mieć poważne konsekwencje dla ludzi i środowiska. Dlatego też branża LNG podlega rygorystycznym regulacjom oraz standardom międzynarodowym, obejmującym projektowanie, budowę, eksploatację i wycofywanie z użytkowania instalacji. Dla operatorów systemów gazowych bezpieczeństwo procesowe stanowi priorytet, ponieważ ewentualny incydent mógłby podważyć zaufanie opinii publicznej oraz inwestorów do całego sektora.
Równolegle do tradycyjnych terminali lądowych rozwijają się innowacyjne rozwiązania, takie jak pływające terminale skraplające FLNG (Floating LNG) czy małoskalowe instalacje LNG wykorzystywane w zasilaniu odizolowanych systemów energetycznych, wysp czy kopalń. Technologie te pozwalają na zagospodarowanie złóż, które wcześniej były ekonomicznie nieopłacalne, oraz na zapewnienie dostępu do gazu w regionach, gdzie budowa gazociągów byłaby zbyt kosztowna lub technicznie skomplikowana. Z punktu widzenia globalnego bezpieczeństwa energetycznego zwiększa to podaż dostępnego gazu, a więc i potencjalne możliwości dywersyfikacji dla importerów.
Ekonomiczne i środowiskowe konsekwencje ekspansji LNG
Rozwój rynku LNG przynosi szereg konsekwencji ekonomicznych dla producentów, operatorów infrastruktury oraz odbiorców końcowych. Inwestycje w terminale skraplające i regazyfikacyjne, flotę gazowców oraz sieci przesyłowe wymagają ogromnych nakładów kapitałowych, które muszą być zrekompensowane przez długoterminowe przychody. To powoduje, że wiele projektów jest uzależnionych od stabilnych regulacji, przewidywalnej polityki klimatycznej oraz dostępności finansowania ze strony instytucji międzynarodowych i banków komercyjnych. Wzrost ryzyka regulacyjnego, np. poprzez nagłe zaostrzenie celów klimatycznych, może prowadzić do ograniczenia inwestycji i w konsekwencji do niedoborów podaży w przyszłości.
Dla importerów kluczowa jest kwestia kosztów zakupu LNG w porównaniu z innymi źródłami energii. Cena gazu na rynku globalnym zależy od wielu czynników: poziomu zapasów w głównych regionach konsumpcji, produkcji energii z odnawialnych źródeł, sytuacji na rynkach ropy i węgla, a także od czynników pogodowych, takich jak mroźne zimy lub upalne lata zwiększające zapotrzebowanie na ogrzewanie i chłodzenie. Zmienność cen przenosi się bezpośrednio na koszty wytwarzania energii elektrycznej i ciepła, a w konsekwencji na konkurencyjność przemysłu energochłonnego. Z jednej strony, rozwinięty rynek LNG zwiększa konkurencję i może obniżać ceny w długim okresie, z drugiej – w okresach napięć podażowych powoduje ich gwałtowne skoki.
Nie można pominąć aspektu emisji metanu w całym łańcuchu dostaw LNG. Chociaż spalanie gazu generuje mniej CO₂ niż spalanie węgla, wycieki metanu – gazu cieplarnianego o znacznie większym potencjale ocieplającym w krótkim horyzoncie czasowym – mogą osłabiać klimatologiczne korzyści związane z zastępowaniem innych paliw gazem. Dlatego coraz większą rolę odgrywają standardy raportowania i monitoringu emisji metanu, a także technologie ich redukcji, takie jak uszczelnianie instalacji, zaawansowane systemy detekcji czy spalanie gazu odpadowego. Z perspektywy bezpieczeństwa energetycznego kontrola emisji jest istotna, ponieważ utrzymanie społecznej akceptacji dla gazu jako paliwa przejściowego wymaga wykazania, że sektor ten rzeczywiście przyczynia się do ograniczenia wpływu na klimat.
W kontekście transformacji energetycznej pojawia się również dyskusja o ryzyku tzw. aktywów osieroconych (stranded assets). Terminale LNG, gazociągi i elektrownie gazowe mają długi okres życia technicznego, często przekraczający 30 lat. Jeśli polityka klimatyczna wymusi szybkie ograniczenie wykorzystania paliw kopalnych, część tych inwestycji może nie zostać w pełni zamortyzowana. Dla przedsiębiorstw energetycznych i instytucji finansowych oznacza to konieczność bardzo ostrożnego planowania nowych projektów LNG, a także poszukiwania sposobów ich adaptacji do przyszłości o niższej emisyjności, np. poprzez możliwość wykorzystania wodoru lub biometanu w istniejącej infrastrukturze.
Ekspansja LNG oddziałuje też na rynki pracy i rozwój przemysłu towarzyszącego. Budowa i eksploatacja terminali, stoczni produkujących gazowce, sieci serwisowych oraz zaplecza inżynieryjnego generuje nowe miejsca pracy, często o wysokim poziomie specjalizacji i wynagrodzeń. Z drugiej strony, przesunięcie miksu energetycznego w stronę gazu może przyspieszyć restrukturyzację sektorów opartych na węglu, w tym górnictwa i tradycyjnej energetyki węglowej. Zarządzanie tym procesem w sposób sprawiedliwy społecznie staje się ważnym wyzwaniem dla rządów i firm energetycznych, które muszą łączyć cele bezpieczeństwa energetycznego z polityką rynku pracy.
Środowiskowe konsekwencje rozbudowy infrastruktury LNG wykraczają poza emisje gazów cieplarnianych. Funkcjonowanie dużych terminali może wpływać na ekosystemy morskie i przybrzeżne, m.in. poprzez zmiany temperatury wód w procesie regazyfikacji czy ryzyko wycieków paliwa. Konieczne jest więc prowadzenie szczegółowych ocen oddziaływania na środowisko, wdrażanie rozwiązań minimalizujących negatywne skutki oraz ciągły monitoring parametrów środowiskowych. Coraz częściej wymaga się także, by nowe projekty uwzględniały elementy gospodarki o obiegu zamkniętym – np. wykorzystanie chłodu LNG do celów przemysłowych czy magazynowania energii.
Perspektywy rozwoju LNG w kontekście transformacji energetycznej
Przyszła rola LNG w globalnym systemie energetycznym będzie w dużej mierze zależała od tempa i charakteru transformacji w kierunku źródeł nisko‑ i zeroemisyjnych. Z jednej strony rosnąca penetracja odnawialnych źródeł energii, takich jak fotowoltaika i wiatr, ogranicza zapotrzebowanie na paliwa kopalne w elektroenergetyce. Z drugiej – potrzeba zapewnienia źródeł bilansujących, zdolnych do szybkiego reagowania na zmienną produkcję OZE, utrzymuje znaczenie gazu jako paliwa elastycznego. LNG może więc pełnić funkcję bufora w okresie przejściowym, zanim magazyny energii, sieci przesyłowe i technologie wodorowe rozwiną się na tyle, by samodzielnie zapewnić stabilność systemu.
Coraz częściej rozważa się wykorzystanie istniejącej infrastruktury LNG do obsługi innych nośników energii, w tym wodoru i paliw syntetycznych. Chociaż wodór wymaga innych warunków przechowywania i transportu niż metan, część doświadczeń inżynieryjnych oraz standardów bezpieczeństwa z sektora LNG może zostać przeniesiona na nowe technologie. Istnieją również koncepcje produkcji tzw. e‑metanu lub biometanu, które mogłyby być wtłaczane do istniejącej sieci gazowej i w perspektywie wykorzystywane przez te same terminale i magazyny. Jeżeli te rozwiązania zostaną wdrożone na większą skalę, obecna infrastruktura LNG stanie się elementem szerszego, niskoemisyjnego systemu energetycznego, a nie wyłącznie segmentem rynku paliw kopalnych.
Na poziomie regulacyjnym obserwuje się stopniowe zaostrzanie wymogów dotyczących śladu węglowego importowanych paliw. Pojawiają się mechanizmy różnicowania opłat i dostępu do rynku w zależności od intensywności emisji w całym cyklu życia produktu. Dla eksporterów LNG oznacza to konieczność inwestowania w technologie ograniczające emisje metanu, podnoszenie efektywności instalacji skraplających oraz wprowadzenie systemów certyfikacji pochodzenia gazu. Importerzy z kolei muszą uwzględniać te czynniki przy tworzeniu miksu dostaw, co może sprzyjać zwiększeniu udziału LNG o niższej emisyjności kosztem projektów charakteryzujących się wysokim śladem węglowym.
Perspektywy rynku LNG zależą również od dynamiki popytu w poszczególnych regionach świata. W Azji, zwłaszcza w Chinach, Indiach i w krajach ASEAN, oczekuje się znaczącego wzrostu zapotrzebowania na gaz w związku z urbanizacją, rozwojem przemysłu i dążeniem do poprawy jakości powietrza. W tych gospodarkach rola LNG może rosnąć nawet w scenariuszach ambitnej polityki klimatycznej, jako że zastępuje on bardziej emisyjne paliwa w elektroenergetyce i przemyśle. W Europie z kolei wzrost efektywności energetycznej, szybki rozwój OZE oraz presja regulacyjna mogą w dłuższym okresie ograniczać popyt na gaz, chociaż w krótkiej i średniej perspektywie LNG pozostanie kluczowym narzędziem zapewnienia bezpieczeństwa dostaw.
Z punktu widzenia przedsiębiorstw energetycznych podstawowym wyzwaniem staje się zbilansowanie strategii inwestycyjnej między sektorami gazowym, odnawialnym i niskoemisyjnym. Firmy muszą decydować, czy rozwijać nowe projekty LNG, modernizować istniejącą infrastrukturę, czy raczej koncentrować się na inwestycjach w magazyny energii, offshore wind lub technologie wodorowe. Od trafności tych decyzji będzie zależała nie tylko ich rentowność, ale również wkład w zapewnienie długoterminowego bezpieczeństwa energetycznego. W tym kontekście LNG pozostaje zarówno szansą, jak i potencjalnym źródłem ryzyka – jego rola będzie ewoluowała w zależności od postępu technologicznego i zmian polityki klimatycznej.
Niezależnie od wybranego scenariusza rozwoju sektora, jednym z kluczowych czynników pozostanie odporność systemu energetycznego na kryzysy. Doświadczenia ostatnich lat pokazały, że nieprzewidziane wydarzenia – od pandemii, przez ekstremalne zjawiska pogodowe, po konflikty zbrojne – mogą w krótkim czasie zmienić warunki funkcjonowania rynku. Infrastruktura i handel LNG stanowią ważny element globalnej sieci bezpieczeństwa, umożliwiający szybkie przekierowanie strumieni dostaw i łagodzenie skutków zakłóceń w innych segmentach sektora energetycznego. Warunkiem skutecznego wykorzystania tego potencjału jest jednak konsekwentny rozwój infrastruktury, utrzymanie przejrzystych reguł rynkowych oraz integracja LNG z szerszą strategią transformacji energetycznej.
W efekcie LNG pozostaje jednym z filarów współczesnego bezpieczeństwa energetycznego, łącząc wymiar techniczny, gospodarczy i geopolityczny. Jego znaczenie nie sprowadza się wyłącznie do roli kolejnego nośnika energii – stanowi on narzędzie kształtowania relacji międzynarodowych, budowy odporności systemów energetycznych oraz przejściowego wsparcia w drodze do gospodarki niskoemisyjnej. To, czy potencjał ten zostanie w pełni wykorzystany, zależy od zdolności państw i przedsiębiorstw do prowadzenia spójnej, długofalowej polityki w obszarze infrastruktury, regulacji i innowacji technologicznych.