Produkcja stali stanowi fundament współczesnej gospodarki przemysłowej, a jednocześnie jedna z najbardziej wrażliwych branż na zakłócenia w łańcuchach dostaw. Stabilny dostęp do rudy żelaza, węgla koksowego, złomu stalowego, energii oraz szeregu dodatków stopowych decyduje o konkurencyjności hut, bezpieczeństwie inwestycji infrastrukturalnych i ciągłości pracy całych sektorów – od budownictwa, przez motoryzację, po energetykę. Kwestia bezpieczeństwa dostaw surowców do produkcji stali przestaje być zagadnieniem wyłącznie technicznym, a staje się elementem szerszej strategii gospodarczej i geopolitycznej. Coraz większą rolę odgrywają tu czynniki środowiskowe, regulacyjne, a także napięcia na globalnych rynkach, które wymuszają zmianę myślenia o stabilności i odporności łańcuchów dostaw przemysłu stalowego.
Znaczenie stali dla gospodarki i charakterystyka kluczowych surowców
Stal jest jednym z najczęściej wykorzystywanych materiałów konstrukcyjnych na świecie. Jej unikatowe połączenie wytrzymałości, plastyczności, możliwości recyklingu oraz różnorodności gatunków sprawia, że jest materiałem niemal niezastąpionym. Od jakości i dostępności stali zależy tempo rozwoju infrastruktury transportowej, bezpieczeństwo budynków i mostów, rozbudowa sieci energetycznych oraz produkcja maszyn i urządzeń przemysłowych. Z tego powodu bezpieczeństwo dostaw surowców dla hut stali staje się w praktyce elementem bezpieczeństwa gospodarczego państw i regionów.
Podstawowym surowcem do produkcji stali w tradycyjnym procesie wielkopiecowym jest ruda żelaza. Wysokogatunkowe rudy, zawierające duży udział żelaza, pozwalają uzyskiwać wysoką wydajność i obniżać koszty energii niezbędnej do procesu redukcji. Drugim kluczowym składnikiem jest węgiel koksowy używany do wytwarzania koksu – paliwa i reduktora w wielkich piecach. Z kolei w przypadku elektrycznych pieców łukowych podstawą produkcji jest złom stalowy, który pozwala istotnie ograniczyć zużycie surowców pierwotnych, a także redukuje ślad węglowy produkcji.
Nie można pominąć roli dodatków stopowych, takich jak nikiel, chrom, molibden czy wanad. Dzięki nim powstają stale nierdzewne, wysokowytrzymałe i odporne na działanie wysokich temperatur lub agresywnych środowisk chemicznych. Zastosowania takich stopów obejmują przemysł chemiczny, petrochemiczny, energetykę jądrową, sektor obronny, a także produkcję narzędzi i elementów maszyn. Zależność od dostaw tych surowców z ograniczonej liczby krajów sprawia, że są one zaliczane do grupy surowców krytycznych z punktu widzenia wielu gospodarek.
Kolejnym kluczowym elementem jest energia. Produkcja stali, zwłaszcza w hutach opartych o procesy wielkopiecowe, jest bardzo energochłonna. Znaczenie ma nie tylko cena energii elektrycznej i gazu, ale też jej stabilna dostępność oraz regulacje związane z emisjami CO₂. Wzrost kosztów energii może błyskawicznie obniżyć konkurencyjność produkcji stalowej w danym kraju i skłonić odbiorców do importu tańszej stali z regionów o luźniejszych regulacjach środowiskowych.
W tym kontekście bezpieczeństwo surowcowe hut to nie tylko kwestia fizycznej dostępności rudy żelaza czy węgla. To także stabilność cen, przewidywalność otoczenia regulacyjnego, możliwość dywersyfikacji dostaw oraz rozwoju alternatywnych ścieżek produkcyjnych, na przykład opartych na złomie czy bezpośredniej redukcji rudy przy użyciu wodoru. Wszystkie te elementy składają się na strategiczny wymiar surowców w przemyśle stalowym.
Globalne łańcuchy dostaw surowców dla hutnictwa stali
Produkcja stali jest rozlokowana na całym świecie, jednak występowanie kluczowych surowców ma charakter nierównomierny. Ruda żelaza pochodzi głównie z kilku państw – takich jak Australia, Brazylia, RPA czy Indie – które dysponują dużymi złożami i rozwiniętą infrastrukturą portową. Węgiel koksowy jest wydobywany między innymi w Australii, USA, Kanadzie, Chinach i Rosji. Z kolei najwięksi dostawcy złomu stalowego to państwa wysoko uprzemysłowione, w których procesy urbanizacyjne i wymiana infrastruktury generują znaczne ilości zużytej stali.
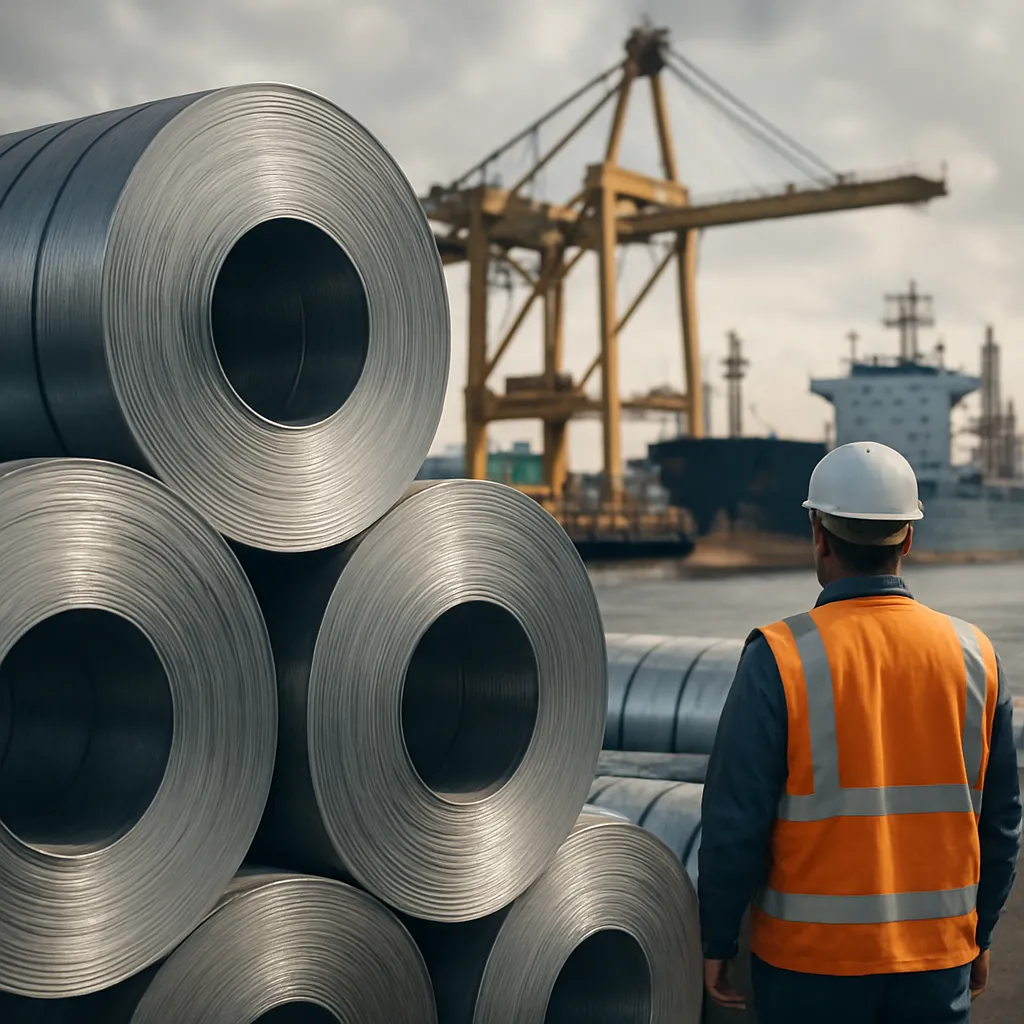
W tym globalnym układzie wiele hut jest uzależnionych od dostaw z odległych rynków. Stawia to przed sektorem wyzwania związane z logistyką – transport morski, kolejowy i drogowy musi być zorganizowany tak, aby zapewnić terminowe dostawy milionów ton surowców rocznie. Porty przeładunkowe, terminale węglowe, place składowe rudy i koksu, a także infrastruktura kolejowa prowadząca do hut – to wszystko elementy systemu, którego każde zakłócenie może prowadzić do poważnych przestojów produkcyjnych.
Na bezpieczeństwo dostaw wpływają nie tylko kwestie infrastrukturalne, ale i rosnąca koncentracja podaży. Główne firmy wydobywające rudę żelaza i węgiel koksowy dysponują znaczną siłą rynkową, przez co zmiany ich strategii inwestycyjnych, decyzje o ograniczeniu produkcji lub problemu techniczne w kopalniach mogą wywoływać skoki cen i napięcia na rynku. Dla wielu hut oznacza to konieczność zawierania długoterminowych kontraktów oraz stosowania zaawansowanych narzędzi zarządzania ryzykiem cenowym, takich jak instrumenty pochodne na rynkach towarowych.
W ostatnich latach coraz większe znaczenie zyskują czynniki geopolityczne. Konflikty zbrojne, sankcje gospodarcze, napięcia handlowe i zmieniające się sojusze polityczne potrafią błyskawicznie przerwać dotychczas stabilne łańcuchy dostaw. Ograniczenia eksportowe nałożone na surowce strategiczne, takie jak węgiel czy ruda żelaza, miewają na celu zarówno ochronę własnego przemysłu, jak i wywieranie presji na partnerów handlowych. Przemysł stalowy, ze względu na swoją skalę i znaczenie, jest szczególnie podatny na takie działania.
Osobnym zagadnieniem są dodatki stopowe i surowce zaliczane do kategorii krytycznych. W wielu przypadkach ich wydobycie koncentruje się w niewielkiej liczbie krajów, co dodatkowo zwiększa wrażliwość na zakłócenia. Przykładowo, produkcja niklu czy chromu w dużej mierze zależy od kilku dominujących graczy, a ich polityka eksportowa ma bezpośredni wpływ na możliwości wytwarzania stali nierdzewnej. Wprowadzenie ceł eksportowych, ograniczeń licencyjnych lub preferencyjnych umów dla wybranych odbiorców może zmienić układ sił na światowym rynku stali.
Złom stalowy jako surowiec wtórny ma w tym systemie rolę szczególną. Kraje o wysokim poziomie rozwoju cywilizacyjnego i długiej historii industrializacji generują znaczne ilości złomu, który może być przetapiany z użyciem pieców elektrycznych. Oznacza to pewną formę surowcowej niezależności, choć i w tym przypadku występują zjawiska eksportu złomu do krajów, gdzie przetopić go można taniej dzięki niższym kosztom energii czy pracy. Niektóre państwa, dostrzegając strategiczne znaczenie złomu, wprowadzają ograniczenia jego wywozu, aby zabezpieczyć własny przemysł stalowy.
Do listy czynników komplikujących obraz łańcuchów dostaw należy dopisać ryzyka klimatyczne i środowiskowe. Intensywne opady, susze, powodzie czy fale upałów mogą utrudniać wydobycie rudy i węgla, destabilizować transport rzeczny lub kolejowy i zwiększać częstotliwość awarii infrastruktury. Rozwój regulacji klimatycznych, nakładających limity emisji czy obowiązki raportowania śladu węglowego, wpływa z kolei na koszty i opłacalność eksploatacji poszczególnych złóż oraz na atrakcyjność inwestycji w nowe projekty wydobywcze.
Wszystko to sprawia, że utrzymanie płynnych i przewidywalnych dostaw surowców do hut stali wymaga znacznie bardziej wyrafinowanej strategii niż tylko zawieranie umów z kilkoma dostawcami zagranicznymi. Konieczne jest zintegrowane podejście, obejmujące analizę ryzyka geopolitycznego, ocenę stabilności systemów transportowych, monitorowanie trendów regulacyjnych oraz rozwijanie alternatywnych scenariuszy pozyskiwania surowców.
Bezpieczeństwo dostaw surowców a transformacja energetyczno-klimatyczna
Transformacja energetyczna i polityka klimatyczna zmieniają w sposób fundamentalny warunki funkcjonowania przemysłu stalowego. Cele redukcji emisji gazów cieplarnianych, wdrażane przez coraz większą liczbę krajów i organizacji międzynarodowych, prowadzą do zaostrzenia norm środowiskowych oraz wzrostu kosztów emisji CO₂. Dla hut, których tradycyjne procesy produkcyjne opierają się na spalaniu węgla koksowego i innych paliw kopalnych, oznacza to konieczność poszukiwania alternatywnych technologii oraz nowych źródeł surowców i energii.
Jednym z ważnych kierunków zmian jest rozwój technologii bezpośredniej redukcji rudy żelaza (DRI – Direct Reduced Iron), w której jako reduktora używa się gazu ziemnego lub, w perspektywie, wodoru. Przejście z węgla na gaz może znacząco ograniczyć emisje, ale jednocześnie zwiększa zależność hut od stabilnych dostaw gazu oraz od cen tego surowca na rynkach międzynarodowych. Z kolei wykorzystanie wodoru wymaga nie tylko rozbudowanej infrastruktury, ale też dostępu do taniej, niskoemisyjnej energii elektrycznej, umożliwiającej produkcję tak zwanego zielonego wodoru w procesie elektrolizy.
Zmiana technologii w kierunku produkcji stali z wykorzystaniem wodoru modyfikuje w istotny sposób strukturę zapotrzebowania na surowce. Maleje znaczenie węgla koksowego, natomiast rośnie rola wysokiej jakości rudy żelaza i zaawansowanych systemów logistyki energii. Długoterminowo może to prowadzić do powstania nowej mapy powiązań surowcowych, w której kluczowymi graczami staną się nie tylko eksporterzy rudy, ale i kraje dysponujące dużym potencjałem odnawialnych źródeł energii, takich jak energia wiatru czy słońca, niezbędna do produkcji wodoru.
Równolegle zwiększa się znaczenie stali w gospodarce niskoemisyjnej. Do rozwoju energetyki wiatrowej, słonecznej, infrastruktury sieci przesyłowych czy transportu kolejowego potrzebne są gigantyczne ilości stali. Paradoks polega na tym, że właśnie ten materiał, który ma wspierać dekarbonizację gospodarki, sam jest wytwarzany w procesach generujących znaczne emisje. Wymusza to na sektorze dążenie do opracowania metod produkcji stali o możliwie niskim śladzie węglowym i jednocześnie umacnia znaczenie bezpiecznych i odpowiedzialnych dostaw surowców o wysokiej jakości.
Coraz większą rolę w tym kontekście odgrywa zrównoważony rozwój łańcuchów dostaw. Odbiorcy stali – szczególnie globalne koncerny przemysłowe – oczekują nie tylko stabilnych dostaw i akceptowalnych cen, ale również dowodów na to, że surowce były wydobywane i transportowane z poszanowaniem standardów środowiskowych i społecznych. Powstają systemy certyfikacji rudy żelaza, węgla i złomu, a huty zobowiązują się do raportowania pochodzenia surowców, poziomu emisji oraz warunków pracy w kopalniach i zakładach przetwórczych. To dodatkowy wymiar bezpieczeństwa dostaw – obejmujący reputację firm i ryzyko związane z łamaniem praw człowieka czy degradacją środowiska.
Transformacja klimatyczna zwiększa też presję na bardziej efektywne wykorzystanie surowców. Recykling stali staje się kluczowym elementem strategii wielu krajów, które postrzegają złom jako rodzimy zasób o wysokiej wartości. Rozwój pieców elektrycznych, modernizacja systemów zbiórki i sortowania złomu oraz tworzenie wewnętrznych pętli materiałowych w przemyśle to działania, które jednocześnie wzmacniają bezpieczeństwo surowcowe i zmniejszają zależność od importu rudy czy węgla. W perspektywie wieloletniej udział stali pochodzącej z recyklingu będzie rósł, co przełoży się na ograniczenie popytu na surowce pierwotne, ale jednocześnie zwiększy znaczenie polityki dotyczącej obrotu złomem.
Nie można także pominąć roli instrumentów polityki handlowej powiązanych z celami klimatycznymi. Mechanizmy takie jak graniczne opłaty węglowe czy systemy handlu emisjami wpływają na konkurencyjność stali produkowanej w różnych regionach świata oraz na decyzje inwestycyjne dotyczące lokalizacji nowych mocy wytwórczych. Huty, które nie dostosują swoich procesów do bardziej rygorystycznych norm środowiskowych, mogą napotkać bariery w dostępie do rynków, co z kolei oddziałuje na ich pozycję jako odbiorców surowców. W rezultacie bezpieczeństwo dostaw staje się powiązane nie tylko z geologią i logistyką, ale także z tempem i zakresem transformacji klimatycznej w poszczególnych krajach.
Transformacja energetyczno-klimatyczna przynosi również nowe rodzaje ryzyka. Zwiększające się zapotrzebowanie na niektóre metale wykorzystywane w technologiach niskoemisyjnych – na przykład w turbinach wiatrowych czy magazynach energii – może konkurować z sektorem stalowym o dostęp do tych samych surowców stopowych. Wysokie ceny i ograniczona podaż metali krytycznych grożą opóźnieniami projektów dekarbonizacyjnych i wpływają na koszty inwestycji w modernizację hut. W efekcie bezpieczeństwo dostaw dla przemysłu stalowego trzeba rozpatrywać w szerszej perspektywie przemian całego systemu energetycznego i surowcowego, nie zaś wyłącznie w ramach wąsko pojętego sektora hutniczego.
W obliczu tych wyzwań rośnie znaczenie długofalowych strategii surowcowych, łączących interesy państw, przedsiębiorstw i społeczeństwa. Przemysł stalowy, jako główny odbiorca rudy żelaza, węgla koksowego, złomu i dodatków stopowych, coraz częściej uczestniczy w debacie o przyszłości polityki surowcowej: od planowania infrastruktury wydobywczej i transportowej, przez regulacje dotyczące recyklingu, po międzynarodowe porozumienia handlowe. Tylko poprzez takie skoordynowane podejście możliwe jest budowanie odpornego systemu dostaw, który sprosta zarówno wymogom bezpieczeństwa gospodarczego, jak i wyzwaniom związanym z ochroną klimatu.