Bezpieczeństwo surowcowe państw coraz częściej postrzegane jest jako jeden z filarów stabilności gospodarczej i militarnej. W tym kontekście szczególnego znaczenia nabierają rezerwy surowców krytycznych, do których należy stal – materiał o kluczowym znaczeniu dla infrastruktury, przemysłu ciężkiego, energetyki, transportu, a także obronności. Tworzenie i utrzymywanie strategicznych zapasów stali staje się odpowiedzią na rosnącą niepewność geopolityczną, zmienność cen surowców, zaburzenia w globalnych łańcuchach dostaw oraz presję związaną z transformacją energetyczno-klimatyczną. Zrozumienie logiki budowy takich zasobów wymaga przyjrzenia się zarówno uwarunkowaniom rynkowym, jak i aspektom technicznym, organizacyjnym i regulacyjnym, które wspólnie kształtują politykę rezerw strategicznych stali.
Znaczenie stali w gospodarce i bezpieczeństwie państwa
Stal pozostaje jednym z najbardziej wszechstronnych i niezastąpionych materiałów konstrukcyjnych. Jest fundamentem infrastruktury transportowej, energetycznej, przemysłowej i mieszkaniowej. Jej rola nie ogranicza się jednak wyłącznie do wymiaru gospodarczego – ma bezpośredni wpływ na zdolności obronne, odporność infrastruktury krytycznej oraz tempo odbudowy po kryzysach naturalnych czy konfliktach zbrojnych.
W wielu sektorach gospodarki materiał ten nie ma realnego substytutu w pełnej skali. Tworzy szkielet wiaduktów, mostów i tuneli, kadłuby statków i wagonów kolejowych, konstrukcje maszyn górniczych, ramy turbin wiatrowych i elektrowni konwencjonalnych, a także zbrojenia w budownictwie mieszkaniowym i przemysłowym. Zależność od stali jest zatem systemowa: zakłócenia w jej podaży lub gwałtowne skoki cenowe przekładają się na opóźnienia inwestycji, utrudnienia w realizacji kluczowych projektów infrastrukturalnych oraz spadek konkurencyjności przemysłu przetwórczego.
W wymiarze obronnym znaczenie stali jest jeszcze bardziej wyraziste. Służy do produkcji pojazdów wojskowych, systemów uzbrojenia, umocnień inżynieryjnych, kontenerów zabezpieczających, elementów systemów logistycznych i magazynowych. W razie konfliktu lub narastających napięć geopolitycznych popyt na stal o określonych parametrach jakościowych może gwałtownie wzrosnąć, przy jednoczesnym ograniczeniu dostępu do surowców z importu. W takich warunkach państwo o niskim poziomie samowystarczalności stalowej staje się podatne na szantaż gospodarczy.
Znaczenie rezerw strategicznych stali rośnie także w związku z transformacją energetyczną. Rozbudowa sieci przesyłowych, magazynów energii, infrastruktury dla morskiej energetyki wiatrowej czy produkcja urządzeń dla sektora OZE wymaga dużych nakładów stalowych. Rozproszone projekty, często realizowane równolegle, generują jednoczesny popyt na wybrane gatunki stali, w tym stale wysokowytrzymałe, o podwyższonej odporności korozyjnej i zmęczeniowej. Nagłe perturbacje podażowe mogą opóźnić realizację celów klimatycznych, podnosząc przy tym koszty całego procesu.
Rezerwy strategiczne stali należy zatem rozpatrywać w kategoriach instrumentu polityki gospodarczej i bezpieczeństwa państwa, podobnie jak rezerwy paliw, gazu ziemnego czy surowców rolnych. Tworzą one bufor między nieprzewidywalnością globalnego rynku a potrzebami krajowej gospodarki oraz systemu obronnego. Odpowiednio zaprojektowane pozwalają zmniejszyć wrażliwość państwa na gwałtowne szoki zewnętrzne, nie hamując przy tym rozwoju sektora prywatnego.
Uwarunkowania tworzenia rezerw strategicznych stali
Decyzja o utworzeniu rezerw strategicznych stali nie jest jedynie odpowiedzią na chwilową koniunkturę rynkową. Wynika z długofalowej oceny ryzyka, struktury krajowego przemysłu, a także pozycji państwa w międzynarodowym podziale pracy. W zależności od kombinacji tych czynników państwa przyjmują odmienne modele zabezpieczania się przed niedoborami lub skokowymi zmianami cen stali.
Ryzyka geopolityczne i handlowe
Na pierwszy plan wysuwają się ryzyka geopolityczne. Konflikty zbrojne, sankcje handlowe, wojny celne oraz decyzje o ograniczeniu eksportu surowców przez kluczowych producentów mogą w krótkim czasie zachwiać globalnymi przepływami stali i surowców hutniczych. Wiele państw jest uzależnionych od importu rudy żelaza, złomu, koksu czy półwyrobów stalowych z ograniczonej liczby kierunków dostaw. Zablokowanie szlaków morskich, nałożenie restrykcji transportowych lub sankcji sektorowych może prowadzić do powstania luki podażowej, której nie da się szybko zrekompensować krajową produkcją.
Ryzyko to jest szczególnie wysokie w przypadku krajów, których przemysł stalowy opiera się na imporcie rudy żelaza z kilku dominujących źródeł. Wystarczy zakłócenie pracy jednego dużego portu załadunkowego lub wystąpienie katastrofy naturalnej w regionie wydobywczym, by część łańcucha dostaw uległa poważnemu uszkodzeniu. Rezerwy strategiczne stali mogą wówczas pełnić rolę pomostu, pozwalając utrzymać działalność kluczowych sektorów do czasu ustabilizowania się sytuacji.
Nie bez znaczenia są również napięcia handlowe – spory dotyczące ceł ochronnych, środków antydumpingowych czy subsydiów dla krajowych hut. Zmiany w polityce handlowej dużych bloków gospodarczych mogą drastycznie ograniczyć opłacalność importu określonych gatunków stali, czyniąc łańcuchy dostaw mniej elastycznymi. W takich warunkach utrzymywanie fizycznych zapasów stali staje się formą ubezpieczenia dla sektorów o strategicznym znaczeniu: budownictwa infrastrukturalnego, przemysłu zbrojeniowego czy energetyki.
Ryzyka technologiczne i transformacja klimatyczna
Drugim istotnym źródłem niepewności są ryzyka technologiczne, związane z przechodzeniem hutnictwa na mniej emisyjne technologie produkcji. Rozwój pieców elektrycznych zasilanych energią odnawialną, technologii redukcji bezpośredniej żelaza (DRI) z wykorzystaniem wodoru, czy przetapiania większego udziału złomu w bilansie surowcowym hut wymaga ogromnych nakładów inwestycyjnych. W okresie przejściowym część mocy produkcyjnych może zostać wyłączona lub pracować z obniżonym obciążeniem, co prowadzi do napięć podażowych na rynku stali.
Z perspektywy bezpieczeństwa dostaw szczególnie istotne są możliwe niedobory określonych grup asortymentowych – na przykład blach grubych dla sektora energetyki, specjalnych stali konstrukcyjnych dla przemysłu maszynowego czy stali zbrojeniowej używanej w budownictwie kubaturowym. Transformacja klimatyczna niesie również ryzyko zaostrzenia regulacji emisyjnych, które mogą ograniczyć dostępność tradycyjnych produktów hutniczych lub podnieść ich cenę do poziomu zagrażającego konkurencyjności niektórych przedsiębiorstw przetwórczych.
W tym kontekście rezerwy strategiczne stali mogą zostać ukierunkowane nie tylko ilościowo, lecz także jakościowo – obejmując kluczowe gatunki stali i wyroby o znaczeniu krytycznym dla realizacji długofalowych polityk publicznych, w tym polityki klimatycznej i energetycznej. W razie nagłego skoku cen uprawnień do emisji, wzrostu kosztów produkcji w hutach czy wprowadzenia rygorystycznych norm środowiskowych, państwo dysponujące takimi zasobami będzie w stanie łagodzić skutki regulacyjne i rynkowe dla priorytetowych projektów.
Struktura krajowego przemysłu stalowego
Trzecim elementem determinującym podejście do rezerw jest struktura krajowego przemysłu stalowego. Państwa o rozbudowanym, zintegrowanym łańcuchu wartości – od wydobycia rudy żelaza po produkcję wysokojakościowych wyrobów gotowych – mogą polegać w większym stopniu na rezerwach surowców i półwyrobów. W krajach, które posiadają ograniczone moce przerobowe, ale rozwinięty sektor przetwórstwa stali, większą rolę odgrywać będą rezerwy gotowych produktów hutniczych, skrojone na potrzeby dominujących branż.
W praktyce oznacza to, że kształt rezerw strategicznych stali powinien być zharmonizowany z profilem krajowej gospodarki. Należy uwzględnić udział budownictwa infrastrukturalnego, motoryzacji, przemysłu maszynowego, stoczniowego, kolejowego, górniczego, a także sektora obronnego. Każda z tych branż korzysta z innych gatunków i form wyrobów stalowych, cechujących się odmienną wartością techniczną i rynkową. Kompozycja rezerw musi więc odpowiadać nie tyle przeciętnemu popytowi, ile minimalnym potrzebom funkcjonowania najważniejszych systemów gospodarki i obronności.
Warto zarazem pamiętać, że istnieje ścisły związek między rezerwami stali a rezerwami innych surowców. Wysoki poziom zapasów paliw, gazu lub rud przy braku odpowiednich zasobów stali może okazać się niewystarczający do szybkiego odbudowania zniszczonej infrastruktury. Analogicznie, nadwyżka stali przy niedostatku cementu, kruszyw czy komponentów elektronicznych nie zagwarantuje efektywnej rekonstrukcji krytycznych obiektów. Z tego powodu koncepcja rezerw strategicznych stali powinna być rozwijana w ramach szerszej polityki surowcowej państwa.
Modele organizacji i zarządzania rezerwami strategicznymi stali
Po zidentyfikowaniu potrzeb oraz ryzyk kluczowe staje się pytanie o sposób organizacji i bieżącego zarządzania rezerwami strategicznymi stali. W praktyce stosuje się różne modele instytucjonalne, łącząc rozwiązania czysto państwowe, rynkowe i hybrydowe. Każdy z nich inaczej rozkłada ciężar finansowy, ryzyka operacyjne i wpływ administracji publicznej na rynek.
Model państwowy – centralne rezerwy materiałowe
W modelu państwowym rezerwy strategiczne stali są własnością skarbu państwa lub wyspecjalizowanej agencji, która odpowiada za ich zakup, składowanie, rotację i ewentualne uwalnianie w sytuacjach kryzysowych. Taki system zapewnia wysoki poziom kontroli i umożliwia szybkie, skoordynowane reakcje na zakłócenia podażowe. Daje możliwość kształtowania struktury rezerw w ścisłej zgodzie z priorytetami polityki bezpieczeństwa i rozwoju infrastruktury.
Kluczowe wyzwania tego modelu są natury finansowej i logistycznej. Utrzymywanie dużych ilości stali w magazynach oznacza zamrożenie kapitału i konieczność ponoszenia kosztów składowania, ubezpieczenia oraz okresowej konserwacji zabezpieczającej przed korozją. W dodatku stal nie jest surowcem jednorodnym – rezerwy muszą obejmować szerokie spektrum wyrobów o różnych parametrach, co komplikuje zarządzanie magazynami. Konieczna jest rotacja zasobów, aby nie doprowadzić do przestarzałości technicznej zapasów w stosunku do wymagań rynku i norm jakościowych.
Administrator rezerw państwowych powinien dysponować precyzyjnymi procedurami określającymi warunki uwalniania stali na rynek. Zbyt późne użycie rezerw może nie zapobiec eskalacji kryzysu cenowego, zbyt wczesne natomiast może zakłócić sygnały rynkowe i prowadzić do marnotrawstwa. Szczególnie wrażliwa jest kwestia ceny, po jakiej stal z rezerw trafia do odbiorców – powinna ona łagodzić szok, jednocześnie nie niszcząc bodźców do racjonalizacji zużycia oraz inwestycji w zwiększenie podaży rynkowej.
Model obowiązkowych zapasów przemysłowych
Alternatywą wobec centralnie zarządzanych magazynów jest nałożenie na wybrane przedsiębiorstwa obowiązku utrzymywania minimalnych zapasów stali lub surowców hutniczych. W tym modelu odpowiedzialność za fizyczne przechowywanie materiału spoczywa na firmach działających w łańcuchu dostaw – hutach, centrach serwisowych, przetwórcach, a nawet dużych odbiorcach końcowych. Państwo definiuje wymagany poziom zapasów oraz procedury ich udostępniania w razie wystąpienia sytuacji nadzwyczajnej.
Takie rozwiązanie zmniejsza bezpośredni ciężar finansowy ponoszony przez sektor publiczny, choć może zwiększać koszty działalności przedsiębiorstw. Konieczne jest wypracowanie mechanizmów kompensacyjnych – na przykład ulg podatkowych lub preferencyjnych warunków finansowania – aby obowiązek utrzymywania rezerw nie ograniczał inwestycji produkcyjnych. Zaletą modelu przemysłowego jest lepsze dopasowanie struktury zapasów do realnych potrzeb rynku, ponieważ przedsiębiorstwa z natury gromadzą te rodzaje stali, które są związane z ich główną działalnością.
Kluczowym wyzwaniem pozostaje tu koordynacja. W czasie kryzysu państwo musi posiadać skuteczne narzędzia pozyskania części zapasów z magazynów prywatnych i skierowania ich do priorytetowych sektorów – na przykład energetyki, transportu publicznego czy obronności. Wymaga to przejrzystych regulacji, jasnego podziału ról i odpowiedzialności oraz mechanizmów rekompensat dla firm, które oddają stal ze swoich magazynów do celów publicznych.
Model hybrydowy i rola instrumentów finansowych
W praktyce wiele państw decyduje się na rozwiązania hybrydowe, łączące elementy centralnych rezerw z obowiązkowymi i dobrowolnymi zapasami przemysłowymi. Część krytycznych kategorii produktów – na przykład blachy pancerne, wybrane stale specjalne czy kluczowe profile konstrukcyjne – może być przechowywana w magazynach kontrolowanych przez państwo. Jednocześnie powszechnie stosowane wyroby, jak pręty zbrojeniowe lub kształtowniki standardowe, są gromadzone głównie przez sektor prywatny, w oparciu o bodźce regulacyjne i rynkowe.
Uzupełnieniem fizycznych rezerw są instrumenty finansowe i kontraktowe, takie jak długoterminowe umowy dostaw zawierające klauzule priorytetowej obsługi w sytuacjach nadzwyczajnych, czy opcje na zakup określonych wolumenów stali w przyszłości po z góry ustalonych warunkach. Dzięki nim państwo może zabezpieczać część potrzeb bez konieczności utrzymywania równoważnych zapasów magazynowych, co zmniejsza koszty przechowywania i ryzyko związane ze starzeniem się asortymentu.
Coraz większą rolę odgrywa także cyfryzacja zarządzania rezerwami. Systemy informatyczne umożliwiają bieżące monitorowanie stanów magazynowych, śledzenie rotacji poszczególnych partii, analizę scenariuszy zużycia oraz szybkie planowanie dystrybucji w warunkach kryzysowych. Integracja danych pochodzących z hut, centrów serwisowych i kluczowych odbiorców pozwala tworzyć modele symulacyjne, dzięki którym można optymalizować poziom rezerw oraz ich rozmieszczenie geograficzne.
Jednocześnie istotnym zadaniem jest określenie akceptowalnego poziomu ryzyka. Utrzymywanie maksymalnych możliwych zapasów jest ekonomicznie nieuzasadnione, natomiast zbyt niskie rezerwy narażają gospodarkę na kosztowne przestoje. Odpowiedni kompromis wymaga nie tylko analiz ekonomicznych, lecz także oceny ryzyka geopolitycznego, technologicznego i klimatycznego, a także konsultacji z przedstawicielami branż uznanych za krytyczne z punktu widzenia funkcjonowania państwa.
Struktura jakościowa i geograficzna rezerw
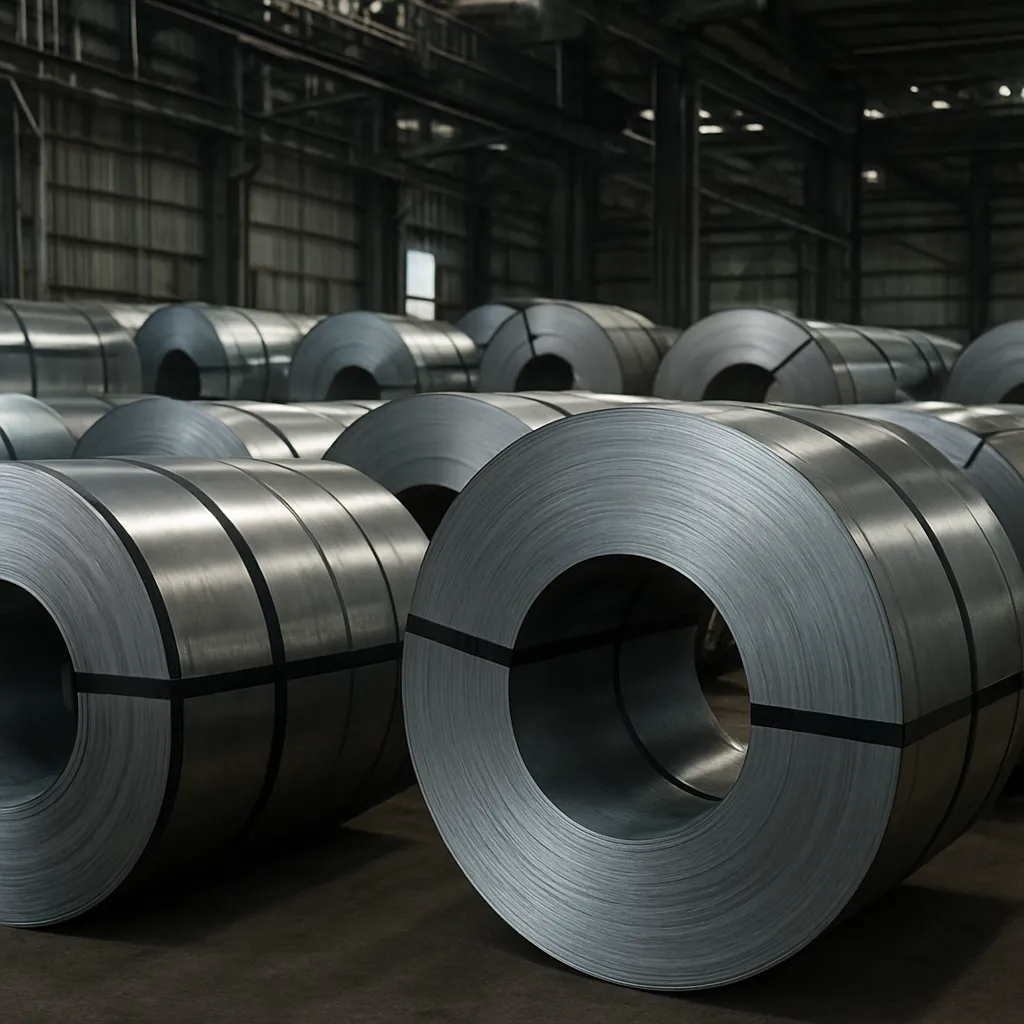
Ostatecznie skuteczność rezerw strategicznych stali zależy nie tylko od ich łącznej wielkości, ale również od właściwej struktury jakościowej i terytorialnej. W skład zasobów powinny wchodzić zarówno półprodukty (slaby, kęsy, wlewki), jak i gotowe wyroby: blachy, pręty, kształtowniki, rury oraz elementy specjalistyczne, których brak mógłby sparaliżować kluczowe inwestycje lub remonty. Ważne, aby profil asortymentu odpowiadał minimalnym wymaganiom odbudowy i utrzymania infrastruktury krytycznej – mostów, linii kolejowych, rafinerii, elektrowni, sieci przesyłowych, portów czy lotnisk.
Istotne jest ponadto rozmieszczenie geograficzne rezerw. Skoncentrowanie ich w jednym lub dwóch centralnych magazynach może być efektywne kosztowo, ale rodzi ryzyko w razie konfliktu, awarii infrastruktury transportowej lub klęski żywiołowej w regionie składowania. Dlatego zaleca się dywersyfikację lokalizacji, w tym wykorzystanie istniejącej infrastruktury magazynowej hut i centrów serwisowych. Zmniejsza to czas potrzebny na dotarcie materiału do odbiorcy końcowego i zwiększa odporność całego systemu na zdarzenia losowe.
Przykładowe obszary priorytetowe, w których zapotrzebowanie na stal w sytuacjach nadzwyczajnych może być szczególnie wysokie, można przedstawić w formie skróconej listy:
- odbudowa i utrzymanie mostów, wiaduktów, tuneli oraz dróg szybkiego ruchu,
- modernizacja i naprawy linii kolejowych, w tym mostów kolejowych,
- remonty infrastruktury energetycznej – wież przesyłowych, stacji transformatorowych, konstrukcji wsporczych,
- odtwarzanie infrastruktury portowej i stoczniowej,
- produkcja lub naprawa sprzętu wojskowego oraz umocnień inżynieryjnych,
- utrzymanie zdolności produkcyjnych przemysłu maszynowego i górniczego,
- stabilizacja rynku budowlanego na potrzeby zakwaterowania ludności,
- zapewnienie kontynuacji kluczowych projektów infrastrukturalnych o wieloletnim horyzoncie realizacji.
Dobór gatunków stali i form wyrobów powinien uwzględniać normy techniczne obowiązujące w danym kraju oraz międzynarodowe standardy, co ułatwi ewentualne kooperacje z partnerami zagranicznymi w razie wspólnych działań kryzysowych. Stale konstrukcyjne, zbrojeniowe, trudnościeralne, odporne na wysokie temperatury i korozję – wszystkie te grupy produktowe mogą zostać uznane za strategiczne w zależności od charakterystyki krajowej gospodarki.
Włączenie rezerw strategicznych stali w szerszy system zarządzania bezpieczeństwem surowcowym państwa wymaga również współpracy z sektorem badawczo-rozwojowym. Zmieniające się technologie, pojawianie się nowych gatunków stali o lepszych parametrach oraz rozwój materiałów kompozytowych mogą modyfikować strukturę przyszłego popytu. System rezerw powinien być zatem elastyczny, umożliwiając stopniowe zastępowanie starszych rozwiązań nowymi, bardziej efektywnymi materiałami, bez utraty zdolności do szybkiej reakcji na nagłe wstrząsy podażowe.
W perspektywie nadchodzących dekad rola rezerw strategicznych stali będzie prawdopodobnie rosła. Nasilające się napięcia geopolityczne, przyspieszająca transformacja klimatyczna, rozwój nowych technologii produkcji stali oraz rosnąca konkurencja o surowce sprawiają, że państwa zmuszone są do bardziej aktywnej polityki w obszarze surowców krytycznych. Stal, jako materiał o fundamentalnym znaczeniu dla infrastruktury przemysłowej i militarnej, znajduje się w centrum tych procesów. Odpowiednio zaprojektowany system rezerw może stać się jednym z kluczowych narzędzi wzmacniania odporności gospodarki i bezpieczeństwa narodowego, pod warunkiem że pozostanie spójny z długoterminową strategią rozwoju przemysłu i infrastruktury.