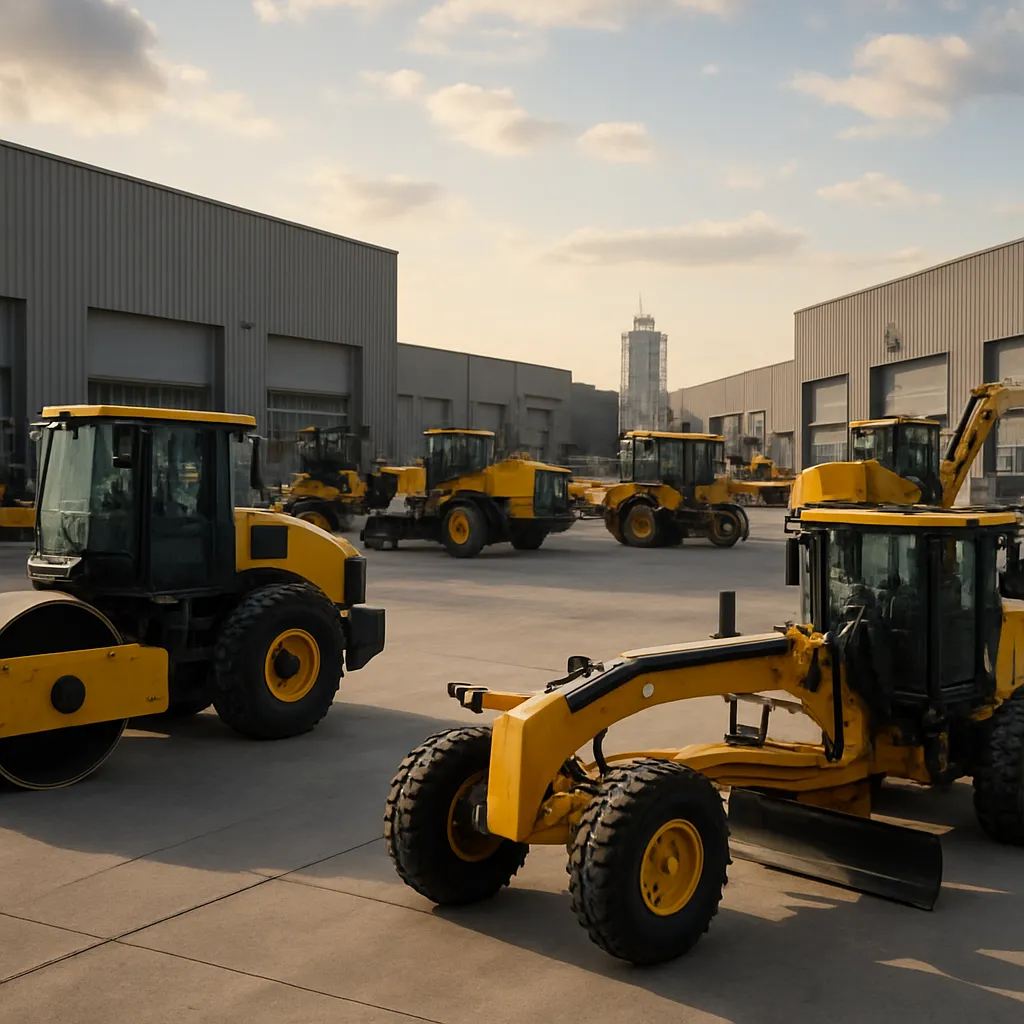
Dynamiczny rozwój infrastruktury transportowej – autostrad, dróg ekspresowych i sieci lokalnych – sprawia, że zakłady produkujące specjalistyczne maszyny do budowy dróg stały się jednym z kluczowych filarów przemysłu maszynowego na świecie. To właśnie w tych fabrykach powstają zaawansowane technologicznie walce drogowe, rozściełacze mas bitumicznych, frezarki, równiarki, recyklery czy mieszarki do gruntów, bez których trudno wyobrazić sobie jakikolwiek duży projekt infrastrukturalny. Globalny rynek maszyn drogowych jest silnie skoncentrowany wokół kilku największych producentów, głównie z Europy, Ameryki Północnej i Azji, którzy w ostatnich latach intensywnie inwestują w automatyzację produkcji, rozwiązania cyfrowe oraz technologie niskoemisyjne.
Globalny rynek maszyn do budowy dróg i jego znaczenie
Według dostępnych analiz branżowych z lat 2022–2023 globalny rynek maszyn do budowy dróg (w tym maszyn do robót ziemnych, układania nawierzchni asfaltowej i betonowej, sprzętu do utrzymania oraz recyklingu nawierzchni) jest częścią szerszego rynku maszyn budowlanych, którego wartość szacowano na ponad 190–200 mld USD rocznie. Segment maszyn drogowych odpowiada w przybliżeniu za kilkanaście procent tej wartości, co oznacza kilkadziesiąt miliardów dolarów obrotu rocznie.
Napęd dla tej branży stanowią przede wszystkim:
- programy modernizacji i rozbudowy infrastruktury w krajach rozwiniętych, w tym renowacja istniejących dróg oraz ich dostosowanie do rosnącego natężenia ruchu,
- intensywna urbanizacja i industrializacja w Azji, Afryce oraz Ameryce Południowej, wymagająca tworzenia nowych połączeń drogowych,
- polityki fiskalne i programy stymulacyjne rządów, które kierują znaczne środki publiczne do sektora budownictwa drogowego,
- presja na ograniczenie emisji CO₂ oraz hałasu, wymuszająca rozwój bardziej efektywnych, niskoemisyjnych i elektryfikowanych maszyn.
Szacunki wskazują, że w latach 2023–2030 światowy popyt na maszyny drogowe ma rosnąć w tempie kilku procent rocznie (CAGR rzędu 4–6%), przy czym najszybszy wzrost oczekiwany jest w Azji i Afryce. Z jednej strony rośnie liczba dużych projektów infrastrukturalnych, z drugiej – w krajach OECD zwiększa się zapotrzebowanie na wyspecjalizowane maszyny do remontów, recyklingu nawierzchni, inteligentnego zagęszczania i precyzyjnego pozycjonowania.
Rynek jest zdominowany przez kilkanaście marek-operatorów, ale struktura własnościowa jest bardziej skonsolidowana: wiele z tych marek należy do kilku globalnych koncernów, które zarządzają rozproszoną siecią fabryk na kilku kontynentach. Najważniejsi gracze – tacy jak Wirtgen Group (w ramach John Deere), Caterpillar, Volvo Construction Equipment, Komatsu, XCMG czy SANY – utrzymują duże, zintegrowane zakłady produkcyjne zatrudniające po kilka tysięcy pracowników, często zlokalizowane w pobliżu głównych rynków zbytu lub w centrach kompetencji technologicznych.
Najwięksi producenci i ich zakłady w Europie
Europa pozostaje jednym z najważniejszych centrów kompetencyjnych w dziedzinie maszyn do budowy dróg. To tutaj narodziło się wiele innowacji: od pierwszych walców samojezdnych, przez nowoczesne rozściełacze asfaltu, aż po zautomatyzowane systemy sterowania zagęszczaniem. Europejskie zakłady wyróżniają się wysokim poziomem automatyzacji, rozbudowanymi działami R&D oraz relatywnie silną koncentracją na aspektach środowiskowych i cyfryzacji.
Wirtgen Group (John Deere) – sieć zakładów drogowych w Niemczech i na świecie
Wirtgen Group, włączona do koncernu John Deere w 2017 r., to jeden z największych globalnych producentów maszyn do budowy i utrzymania dróg. W skład grupy wchodzą marki Wirtgen (frezarki do nawierzchni, recyklery, stabilizatory gruntów), Vögele (rozściełacze asfaltu), Hamm (walce drogowe), Kleemann (kruszarki i przesiewacze) oraz Benninghoven (wytwórnie mas bitumicznych). Choć koncern posiada zakłady również poza Europą, kluczowe fabryki z punktu widzenia know-how zlokalizowane są w Niemczech.
- Wirtgen – zakłady w Windhagen i w pobliżu Bonn specjalizują się w produkcji frezarek drogowych, recyklerów oraz maszyn do stabilizacji gruntu. Zakład w Windhagen uchodzi za jeden z najbardziej zaawansowanych w Europie w zakresie obróbki wielkogabarytowych komponentów stalowych z wykorzystaniem robotów i zautomatyzowanych linii montażu.
- Vögele – główna fabryka w Ludwigshafen produkuje rozściełacze asfaltu o różnych szerokościach pracy, od maszyn miejskich po duże układarki do autostrad. Zakład integruje własną produkcję podzespołów hydraulicznych i elektronicznych z montażem końcowym.
- Hamm – zakład w Tirschenreuth (Bawaria) to centrum produkcji walców statycznych i wibracyjnych, zarówno do robót ziemnych, jak i nawierzchniowych. Fabryka znana jest z szerokiej gamy modeli od kompaktowych po ciężkie walce tandemowe używane przy budowie autostrad.
- Benninghoven – fabryki w Mülheim i innych lokalizacjach w Niemczech produkują wytwórnie mas bitumicznych stacjonarne, mobilne i modułowe, w tym instalacje przystosowane do wysokiego udziału materiału z recyklingu (RAP).
Wszystkie te zakłady są silnie zintegrowane z europejskim łańcuchem dostaw: komponenty stalowe, podzespoły hydrauliczne, układy napędowe i zaawansowana elektronika pochodzą zarówno z wewnętrznych, jak i zewnętrznych dostawców z Niemiec, Włoch, Francji czy Europy Środkowo-Wschodniej. Grupa intensywnie inwestuje w automatyzację spawania, obróbkę CNC, lakiernie kataforetyczne oraz systemy śledzenia jakości w czasie rzeczywistym.
Volvo Construction Equipment – Szwecja, Niemcy i Polska
Volvo Construction Equipment (Volvo CE) jest jednym z największych europejskich producentów maszyn budowlanych, obejmujących również segment maszyn drogowych, takich jak walce, rozściełacze czy równiarki. Choć część asortymentu została w ostatnich latach przeniesiona do innych zakładów lub wygaszona, sieć fabryk Volvo CE w Europie wciąż odgrywa istotną rolę.
- Szwecja – zakłady w Eskilstunie i innych lokalizacjach pełnią funkcję centrum R&D oraz produkcji wybranych podzespołów. To tutaj opracowuje się rozwiązania napędów elektrycznych i hybrydowych, które stopniowo wchodzą do oferty maszyn drogowych.
- Niemcy – fabryki w mieście Hameln i okolicach (historycznie przejęte m.in. po przejęciu marki ABG) specjalizowały się w rozściełaczach asfaltu i walcach. Choć struktura produkcji ewoluuje, zakłady wciąż pozostają ważnym ogniwem europejskiej sieci Volvo CE.
- Polska – zakład w Stalowej Woli (po przejęciu części działalności od Huty Stalowa Wola i marki Dressta) jest jednym z istotnych zakładów produkcyjnych Volvo CE w Europie Środkowo-Wschodniej. Koncentruje się głównie na maszynach ziemnych, ale coraz częściej pełni także funkcję zaplecza komponentowego.
Volvo CE znane jest z konsekwentnego wdrażania koncepcji Przemysł 4.0 w swoich zakładach: wykorzystania analityki danych do planowania produkcji, stosowania systemów AGV (autonomicznych wózków transportowych) w intralogistyce oraz rosnącego udziału elektrycznych napędów testowanych początkowo na mniejszych maszynach, a w kolejnych latach również na maszynach drogowych.
Bomag, Dynapac, Ammann i inni europejscy specjaliści
Oprócz wielkich, zdywersyfikowanych koncernów, na rynku maszyn do budowy dróg w Europie funkcjonuje kilku silnych, bardziej wyspecjalizowanych producentów, którzy również dysponują rozbudowanymi zakładami produkcyjnymi.
- Bomag (Niemcy) – zakład w Boppard jest jednym z największych na świecie ośrodków produkcji walców drogowych, recyklerów oraz maszyn do stabilizacji gruntów. Bomag inwestuje w rozwiązania cyfrowe, takie jak systemy pomiaru zagęszczenia w czasie rzeczywistym oraz zdalne monitorowanie floty.
- Dynapac (Szwecja/Niemcy) – marka o skandynawskich korzeniach, obecnie należąca do grupy Fayat, ma kluczowe zakłady w Niemczech i Szwecji. Produkuje rozściełacze, walce oraz małe maszyny zagęszczające. Zakłady są silnie zorientowane na personalizację maszyn pod specyficzne rynki.
- Ammann (Szwajcaria/Niemcy/ Czechy) – producent wytwórni asfaltu, walców i ubijaków, który posiada rozproszone zakłady produkcyjne w kilku krajach europejskich. Jego fabryki słyną z modułowego podejścia do projektowania wytwórni, umożliwiając łatwe skalowanie ich wydajności.
Europejskie zakłady skupiają się na produkcji zaawansowanych, wysokomarżowych modeli oraz prototypowaniu nowych rozwiązań – w tym systemów autonomicznej jazdy, precyzyjnego sterowania i rozwiązań niskoemisyjnych. Duża część produkcji trafia na eksport, zwłaszcza do Ameryki Północnej, Azji i na Bliski Wschód.
Amerykańskie i azjatyckie giganty produkcji maszyn drogowych
Poza Europą największe zakłady produkujące maszyny do budowy dróg ulokowane są w Ameryce Północnej oraz w Azji – głównie w Chinach, Japonii, Indiach i Korei Południowej. To właśnie te regiony odpowiadają za lwią część wolumenu produkcji maszyn budowlanych, w tym sprzętu drogowego, co wynika zarówno z rozmiaru rynków wewnętrznych, jak i znaczenia eksportu.
Caterpillar – globalna sieć produkcyjna z silnym komponentem drogowym
Caterpillar to największy na świecie producent maszyn budowlanych i górniczych, który w swoim portfelu posiada także maszyny drogowe: równiarki, walce, rozściełacze oraz recyklery. Firma dysponuje dziesiątkami zakładów produkcyjnych na kilku kontynentach, a część z nich jest zorientowana na produkty dedykowane budowie dróg.
- Ameryka Północna – zakłady w stanach Illinois, Georgia czy Północna Karolina produkują przede wszystkim maszyny gąsienicowe, równiarki oraz sprzęt towarzyszący do robót ziemnych, które w ogromnym stopniu wykorzystywane są przy budowie i modernizacji sieci drogowej w USA i Kanadzie.
- Europa – zakład w niemieckim mieście Kiel oraz inne europejskie lokalizacje produkują część linii walców i maszyn drogowych; Caterpillar utrzymuje tu także ośrodki inżynieryjne.
- Azja – duże fabryki w Chinach (np. w Xuzhou) oraz w Indiach służą zarówno rynkom lokalnym, jak i eksportowi na rynki rozwijające się.
Skala działania Caterpillar sprawia, że firma musi szczególnie intensywnie inwestować w optymalizację łańcucha dostaw – od stali i odlewów, przez układy hydrauliczne, aż po zaawansowane systemy telematyczne. W produkcji maszyn drogowych koncern wykorzystuje globalnie ujednolicone platformy podwozi i napędów, dostosowując moduły robocze do specyficznych wymagań rynkowych (np. różne normy emisji spalin w Ameryce Północnej i Europie).
Komatsu, Hitachi i inni producenci z Japonii
Japonia jest siedzibą kilku dużych koncernów maszynowych, które choć kojarzone głównie z maszynami górniczymi i ziemnymi, produkują także sprzęt istotny dla budowy dróg. Najważniejsi to Komatsu oraz Hitachi Construction Machinery.
- Komatsu – dysponuje rozbudowaną siecią fabryk w Japonii (np. w Komatsu, Awazu), ale także w Chinach, Indiach, Europie oraz Ameryce Północnej. Maszyny Komatsu – koparki, spycharki, ładowarki – są powszechnie używane w robotach ziemnych stanowiących pierwszy etap budowy dróg. Część zakładów jest wyspecjalizowana w produkcji konkretnych podzespołów, takich jak układy napędowe czy kabiny operatora.
- Hitachi Construction Machinery – posiada duże zakłady w Japonii oraz w Holandii, które zaopatrują globalny rynek w koparki i maszyny do robót ziemnych, również wykorzystywane przy inwestycjach drogowych. Zakłady charakteryzuje wysoki poziom automatyzacji montażu oraz wdrożenie zaawansowanych systemów planowania produkcji.
Choć japońscy producenci nie dominują w segmencie wyspecjalizowanych maszyn nawierzchniowych (jak frezarki czy rozściełacze), ich zakłady są kluczowe dla dostaw sprzętu ziemnego, bez którego niemożliwe byłoby przygotowanie podbudowy dróg. Japonia odgrywa także dużą rolę w tworzeniu technologii napędów hybrydowych i elektrycznych, które stopniowo trafiają do maszyn wykorzystywanych w drogownictwie.
Chińscy giganci: XCMG, SANY, Zoomlion i inni
Chiny w ostatnich dwóch dekadach stały się największym na świecie producentem maszyn budowlanych, a chińskie marki – takie jak XCMG, SANY, Zoomlion, LiuGong czy Shantui – masowo wchodzą na rynki zagraniczne. Ich zakłady produkcyjne należą do największych pod względem wolumenu wyprodukowanych maszyn, w tym szerokiej gamy sprzętu drogowego.
- XCMG – kompleks przemysłowy w Xuzhou to jeden z największych na świecie parków maszynowych, obejmujący dziesiątki hal produkcyjnych, centra badawcze, poligony testowe oraz własną infrastrukturę logistyczną. Produkuje się tu m.in. walce, równiarki, rozściełacze, koparki, ładowarki i żurawie.
- SANY – główne zakłady w Changsha oraz kolejne fabryki w innych regionach Chin zajmują się pełną paletą maszyn budowlanych, w tym maszynami drogowymi. SANY dynamicznie zwiększa udział eksportu, a jego zakłady poza Chinami (np. w Indiach i Niemczech) służą dostosowaniu produktów do lokalnych wymogów.
- Zoomlion – z silnym zapleczem w prowincji Hunan, produkuje szeroki asortyment sprzętu budowlanego; w segmencie drogowym oferuje walce, rozściełacze, recyklery i równiarki, wytwarzane w dużych, zintegrowanych kompleksach fabrycznych.
Chińskie zakłady charakteryzują się bardzo dużą skalą produkcji oraz rosnącym poziomem automatyzacji. Napędzane są one olbrzymim popytem wewnętrznym związanym z rozbudową sieci autostrad, dróg krajowych oraz infrastruktury miejskiej. Jednocześnie producenci ci intensywnie pracują nad poprawą jakości i niezawodności, aby spełnić wymagania rynków rozwiniętych i zwiększyć swoją obecność w Europie oraz Ameryce Północnej.
Indie i inne rynki wschodzące
Indie, Indonezja, Brazylia czy Turcja również rozwijają własne zdolności produkcyjne w obszarze maszyn drogowych. W Indiach działają zarówno lokalni producenci, jak i zakłady globalnych koncernów (np. Caterpillar, Komatsu, Volvo CE, JCB), które obsługują ogromny rynek wewnętrzny – jeden z najszybciej rosnących na świecie pod względem inwestycji w infrastrukturę drogową.
- Indie – stan Maharashtra, Gujarat czy Tamil Nadu to regiony, w których koncentrują się duże zakłady maszyn budowlanych. Produkowane są tu koparki, walce, rozściełacze, a także mniejsze maszyny do zagęszczania i utrzymania dróg. Znaczna część produkcji przeznaczona jest na rynek lokalny, ale rośnie także znaczenie eksportu do Afryki i Azji Południowo-Wschodniej.
- Brazylia – zakłady maszyn budowlanych w stanach São Paulo i Minas Gerais obsługują zarówno rynek krajowy, jak i południowoamerykański, wytwarzając maszyny wykorzystywane m.in. do budowy dróg w Amazonii i regionach rolniczych.
Rynki wschodzące często pełnią podwójną rolę: są jednocześnie dużymi odbiorcami maszyn oraz miejscem lokowania zakładów produkcyjnych w celu obniżenia kosztów i zbliżenia się do klientów końcowych. W wielu przypadkach zakłady te rozpoczynają od montażu CKD/SKD (zestawy części dostarczane z Europy lub Ameryki Północnej), by z czasem przechodzić do coraz większej lokalizacji produkcji komponentów.
Trendy technologiczne i organizacyjne w największych zakładach
Największe zakłady produkcji maszyn do budowy dróg nie tylko zwiększają moce wytwórcze, ale także przechodzą głęboką transformację technologiczną. Obejmuje ona zarówno sam produkt (maszyny coraz bardziej inteligentne, oszczędne i zintegrowane cyfrowo), jak i sposób jego wytwarzania (automatyzacja, robotyzacja, cyfrowe bliźniaki, analiza danych produkcyjnych).
Automatyzacja, robotyzacja i Przemysł 4.0
Wiodące fabryki maszyn drogowych wdrażają na szeroką skalę koncepcje Przemysłu 4.0, co oznacza:
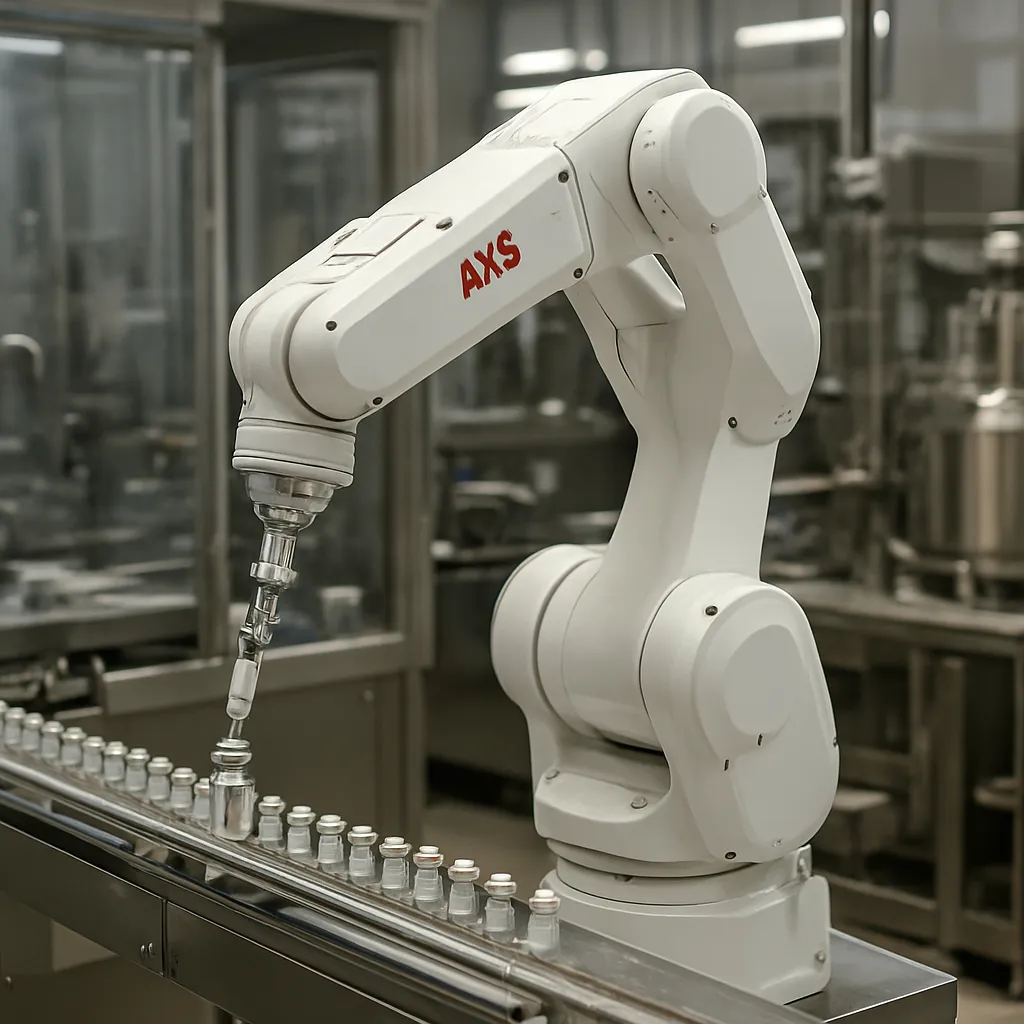
- szerokie wykorzystanie robotów spawalniczych i malarskich do obróbki dużych konstrukcji stalowych,
- zautomatyzowane linie montażu podzespołów hydraulicznych i elektrycznych,
- systemy MES (Manufacturing Execution System) integrujące planowanie, logistykę i kontrolę jakości w czasie rzeczywistym,
- wdrożenie cyfrowych bliźniaków (digital twin) wybranych linii produkcyjnych i całych produktów w celu symulacji, optymalizacji i predykcji awarii,
- zastosowanie technologii IoT i analityki big data do monitorowania stanu parku maszynowego, zużycia energii oraz efektywności procesów.
Automatyzacja nie ma na celu jedynie redukcji kosztów pracy, ale również poprawę jakości i powtarzalności montażu oraz lepsze dopasowanie produkcji do zmiennego popytu. Wiele zakładów przechodzi z modelu produkcji masowej na bardziej elastyczny system gniazdowy, umożliwiający jednoczesne wytwarzanie różnych konfiguracji maszyn na tej samej linii.
Cyfryzacja produktu: telematyka, zarządzanie flotą, zdalna diagnostyka
Nowoczesne maszyny drogowe są wyposażane w systemy telematyczne, czujniki oraz moduły komunikacji, co ma konsekwencje także dla zakładów produkcyjnych. Wymaga to integracji elektroniki, oprogramowania i tradycyjnej mechaniki już na etapie montażu. Producenci rozwijają własne platformy cyfrowe, pozwalające użytkownikom monitorować w czasie rzeczywistym:
- parametry pracy maszyn (obroty, temperatury, obciążenie, zużycie paliwa),
- pozycję i trasę maszyn na placu budowy,
- harmonogram i zakres przeglądów serwisowych,
- jakość wykonanej nawierzchni (np. jednorodność zagęszczenia, temperatura mieszanki).
Dla zakładów produkcyjnych oznacza to konieczność stworzenia zaplecza kompetencyjnego w dziedzinie elektroniki i oprogramowania oraz ścisłej współpracy działów R&D z zespołami IT. Montaż maszyn staje się procesem wielobranżowym, w którym równie ważne jak mechanika są systemy elektroniczne i software.
Elektr yfikacja i technologie niskoemisyjne
Presja regulacyjna oraz oczekiwania społeczne dotyczące redukcji emisji i hałasu na placach budowy sprawiają, że największe zakłady coraz wyraźniej inwestują w:
- maszyny elektryczne (szczególnie w segmencie maszyn kompaktowych i sredniej wielkości walców),
- napędy hybrydowe (silnik spalinowy wspierany napędem elektrycznym, systemy odzysku energii),
- optymalizację układów hydraulicznych pod kątem mniejszego zużycia energii,
- dostosowanie silników spalinowych do paliw alternatywnych (HVO, biopaliwa, w dalszej perspektywie wodór).
Wprowadzanie nowych napędów pociąga za sobą zmiany w organizacji zakładów: potrzebne są linie montażu baterii, nowe procedury bezpieczeństwa, szkolenia dla pracowników, a także dostosowanie logistyki wewnętrznej (np. bezpieczny transport modułów bateryjnych). Zakłady muszą także przeprojektować konstrukcję ram i podwozi, aby zmieścić baterie lub zbiorniki na paliwa alternatywne bez pogorszenia parametrów użytkowych maszyn.
Rola łańcucha dostaw i regionalizacji produkcji
Produkcja maszyn do budowy dróg jest silnie uzależniona od globalnego łańcucha dostaw, obejmującego producentów stali, odlewów, komponentów hydraulicznych, systemów sterowania, układów napędowych i elementów wyposażenia kabin. Zakłady końcowego montażu pełnią funkcję integratorów, którzy muszą skoordynować tysiące numerów części i podzespołów.
Wydarzenia z lat 2020–2022, w tym zakłócenia w transporcie międzynarodowym oraz problemy z dostępnością półprzewodników, skłoniły producentów do częściowej regionalizacji produkcji. Coraz powszechniejsze staje się tworzenie „klastrów” – skupisk dostawców w pobliżu głównych zakładów końcowego montażu, co skraca czas dostaw i zmniejsza ryzyko przestojów. Przykładowo:
- wokół niemieckich fabryk Wirtgen Group, Bomag czy Ammann rozwijają się sieci wyspecjalizowanych dostawców elementów stalowych, układów hydraulicznych i elektroniki przemysłowej,
- w Chinach kompleksy XCMG czy SANY obejmują nie tylko zakłady główne, ale także poddostawców ram, osi, kabin oraz komponentów elektronicznych, skupionych w obrębie jednego regionu przemysłowego,
- w Indiach wokół zakładów globalnych koncernów powstają parki przemysłowe, w których lokują się lokalni producenci podzespołów mechanicznych.
Regionalizacja idzie w parze z cyfryzacją zarządzania łańcuchem dostaw. Najwięksi producenci rozwijają zaawansowane systemy planowania (APS – Advanced Planning and Scheduling), integrujące dane z zakładów produkcyjnych, magazynów i sieci logistycznych. Celem jest maksymalne ograniczenie stanów magazynowych przy jednoczesnym zapewnieniu wysokiej dostępności części zamiennych oraz płynnego zaopatrzenia linii montażowych.
Znaczenie zakładów produkcyjnych dla lokalnych gospodarek
Największe zakłady produkcji maszyn do budowy dróg pełnią nie tylko funkcję przemysłową, ale także społeczną i rozwojową. W wielu regionach są największym pracodawcą lub jednym z największych, generując tysiące miejsc pracy bezpośrednio i pośrednio poprzez sieć dostawców i usługodawców.
- Tworzenie miejsc pracy – od wysoko wykwalifikowanych inżynierów i specjalistów IT, przez techników i operatorów maszyn CNC, po pracowników logistyki i administracji.
- Rozwój szkolnictwa zawodowego – zakłady często współpracują z lokalnymi szkołami technicznymi, uczelniami oraz centrami szkoleniowymi, budując programy praktyk, dualnego kształcenia i szkoleń zawodowych.
- Transfer technologii – obecność zaawansowanych fabryk sprzyja rozwojowi lokalnych firm dostarczających komponenty, usługę obróbki czy oprogramowanie, co podnosi ogólny poziom technologiczny regionu.
- Wpływ na infrastrukturę – duże zakłady wymagają dobrej infrastruktury transportowej i logistycznej, co często przyspiesza modernizację lokalnych dróg, linii kolejowych czy portów.
W kontekście polityki przemysłowej poszczególnych państw, lokalizacja fabryk maszyn budowlanych jest traktowana jako element strategiczny – nie tylko ze względu na powiązania z sektorem budownictwa i infrastruktury, ale także na potencjał eksportowy i innowacyjny tego sektora. Dlatego wiele krajów oferuje zachęty inwestycyjne (ulgi podatkowe, wsparcie infrastrukturalne, granty na badania i rozwój) dla producentów lokujących nowe zakłady lub rozbudowujących istniejące.
Perspektywy rozwoju największych zakładów produkcji maszyn drogowych
W kolejnych latach można oczekiwać dalszego wzrostu zapotrzebowania na maszyny do budowy dróg, choć dynamika będzie zróżnicowana regionalnie. Kraje rozwijające się będą inwestować przede wszystkim w rozbudowę podstawowej sieci drogowej, co zwiększy popyt na maszyny ziemne i podstawowy sprzęt nawierzchniowy. W krajach rozwiniętych rosnąć będzie znaczenie maszyn wyspecjalizowanych, przeznaczonych do remontów, recyklingu nawierzchni oraz utrzymania jakości dróg w warunkach intensywnego ruchu.
Największe zakłady produkcyjne będą musiały reagować na kilka równoległych wyzwań:
- transformację energetyczną i przejście na napędy elektryczne oraz hybrydowe,
- niedobór wykwalifikowanej kadry technicznej, co wymusi dalszą automatyzację oraz rozwój programów kształcenia,
- rosnące wymagania dotyczące śladu środowiskowego zarówno samych maszyn, jak i procesów produkcyjnych (emisje CO₂, zużycie energii, gospodarka odpadami),
- konieczność dalszej cyfryzacji – integracji danych z linii produkcyjnych, łańcucha dostaw i eksploatacji maszyn u klienta.
Skala i znaczenie największych zakładów – od europejskich fabryk Wirtgen Group, Bomag, Ammann czy Volvo CE, przez amerykańskie kompleksy Caterpillar, aż po potężne chińskie parki przemysłowe XCMG i SANY – sprawiają, że to właśnie tam rozstrzyga się, jak będzie wyglądała przyszłość sprzętu wykorzystywanego do budowy i utrzymania dróg na całym świecie. Ich zdolność do szybkiego wdrażania innowacji, adaptacji do zmieniających się regulacji oraz zarządzania globalnym łańcuchem dostaw będzie w dużej mierze determinować tempo i efektywność rozwoju infrastruktury transportowej w nadchodzących dekadach.