Globalny rynek produkcji wagonów towarowych pozostaje jednym z kluczowych segmentów przemysłu kolejowego, łącząc tradycyjne technologie stalowe z nowoczesną automatyką, cyfryzacją procesów oraz rosnącymi wymaganiami w zakresie efektywności energetycznej i logistyki. Największe zakłady produkcji wagonów towarowych są nie tylko wytwórcami tysięcy jednostek rocznie, ale również centrami rozwoju innowacyjnych konstrukcji, systemów bezpieczeństwa oraz rozwiązań intermodalnych. Wraz ze wzrostem wolumenu przewozów towarowych koleją – szczególnie w Azji i na korytarzach łączących Europę z Chinami – fabryki te stają się strategiczną infrastrukturą dla całych gospodarek, wpływając na łańcuchy dostaw, konkurencyjność cenową przewozów oraz redukcję emisji w sektorze transportu.
Globalny rynek wagonów towarowych i jego znaczenie dla przemysłu
Produkcja wagonów towarowych jest bezpośrednio powiązana z ogólną kondycją sektora przewozów kolejowych oraz z inwestycjami infrastrukturalnymi państw i operatorów. Według dostępnych danych branżowych do około 2023 roku światowa flota wagonów towarowych przekraczała 6 milionów sztuk, z czego największą część stanowiły wagony należące do operatorów w Ameryce Północnej, Wspólnocie Niepodległych Państw oraz w Chinach. Popyt na nowe wagony zależy od kilku kluczowych czynników: tempa wymiany przestarzałego taboru, polityki dekarbonizacji, modernizacji linii kolejowych, a także wzrostu wolumenu przewożonych ładunków masowych i intermodalnych.
W ostatnich latach obserwuje się wzrost konkurencji między producentami azjatyckimi a europejskimi i północnoamerykańskimi. Chińskie przedsiębiorstwa, silnie wspierane przez programy państwowe, rozbudowały zdolności produkcyjne do poziomu kilkudziesięciu tysięcy wagonów rocznie, podczas gdy w Europie i Ameryce Północnej nacisk położony jest bardziej na specjalistyczne konstrukcje, wyższą wartość dodaną oraz integrację z cyfrowymi systemami zarządzania flotą. Jednocześnie rośnie znaczenie produkcji na rynki eksportowe – część zakładów projektuje wagony zgodne z wieloma normami jednocześnie, aby można je było eksploatować w kilku systemach prawnych i technicznych (np. sieci o różnych skrajniach i obciążeniach na oś).
Wartość globalnego rynku wagonów towarowych, wraz z usługami modernizacyjnymi i naprawczymi, szacowano przed 2024 rokiem na kilkanaście miliardów dolarów rocznie, z perspektywą umiarkowanego, kilkuprocentowego wzrostu rocznego w średnim terminie. Kluczowe segmenty to wagony do przewozu rud i węgla, wagony-cysterny, platformy intermodalne, wagony samowyładowcze, a także wyspecjalizowane jednostki do przewozu chemikaliów, produktów petrochemicznych i żywności płynnej. W każdym z tych segmentów dominują inne regiony świata: na przykład węgiel i ruda żelaza generują największy wolumen w Ameryce Północnej, Rosji i Australii, natomiast przewozy intermodalne rosną najszybciej w Europie i Azji.
Znaczenie największych zakładów w tym łańcuchu wartości jest podwójne. Po pierwsze, są to duże pracodawcy i centra kompetencyjne, często posiadające własne biura konstrukcyjne, laboratoria badawcze oraz linie prototypowe. Po drugie, to właśnie duże fabryki są zdolne do wdrażania złożonych innowacji: lekkich stopów, zaawansowanych systemów hamulcowych, czujników monitorujących stan techniczny wagonu w czasie rzeczywistym, czy modułowych rozwiązań pozwalających szybko rekonfigurować układ nadwozia. Dzięki temu rośnie efektywność całego systemu transportowego, a przewozy kolejowe stają się bardziej konkurencyjne względem transportu drogowego.
Kluczową tendencją pozostaje także konsolidacja – w wielu krajach nastąpiło przejmowanie mniejszych wytwórni przez większe grupy kapitałowe. Powstają globalni gracze obsługujący kilka kontynentów, dysponujący rozproszoną siecią produkcji i serwisu. Takie podejście pozwala skrócić czas dostaw, lepiej dostosować produkt do wymagań lokalnego rynku i zmniejszyć koszty logistyczne, ale jednocześnie podnosi bariery wejścia dla nowych konkurentów.
Najwięksi producenci wagonów towarowych na świecie
Analizując największe zakłady produkcji wagonów towarowych, należy rozróżnić konglomeraty przemysłowe od pojedynczych lokalizacji fabrycznych. Często jedna grupa przemysłowa posiada kilka zakładów rozsianych po różnych regionach świata, a łączna zdolność produkcyjna jest sumą ich możliwości. Dla przejrzystości warto więc przedstawić najpierw główne grupy kapitałowe, a następnie powiązane z nimi kluczowe zakłady.
Chińskie konglomeraty i dominacja azjatycka
W Chinach sektor produkcji wagonów towarowych jest silnie skoncentrowany wokół dużych państwowych grup przemysłowych, z których najbardziej rozpoznawalne na arenie międzynarodowej to CRRC (China Railway Rolling Stock Corporation) oraz CNR/CSR – firmy, które zostały wchłonięte bądź zintegrowane z CRRC, ale historycznie budowały własne ośrodki produkcyjne. CRRC i powiązane z nią spółki zależne posiadają szereg fabryk zajmujących się zarówno produkcją taboru pasażerskiego, jak i wagonów towarowych.
Do największych chińskich zakładów zalicza się m.in. fabryki zlokalizowane w Zuzhou, Qiqihar, Tongling czy Lanzhou, które w szczytowych okresach zamówień potrafiły produkować po kilka, a nawet kilkanaście tysięcy wagonów rocznie. Skala ta jest możliwa dzięki szerokiej standaryzacji konstrukcji na rynku krajowym oraz bardzo dużemu popytowi wewnętrznemu, generowanemu przez przewozy surowców i produktów przemysłowych na dalekich dystansach. Chińskie zakłady produkują szeroką gamę wagonów: od prostych węglarek i platform, przez cysterny i wagony do przewozu kontenerów, po bardziej wyspecjalizowane jednostki do transportu ładunków niebezpiecznych.
Znaczące jest również rosnące zaangażowanie chińskich producentów w rynki zagraniczne, szczególnie w krajach rozwijających się Azji, Afryki i Ameryki Południowej. Kontrakty obejmują często nie tylko dostawę wagonów, ale też pakiety serwisowe, transfer technologii oraz budowę lub modernizację lokalnych warsztatów utrzymaniowych. Dzięki przewadze kosztowej i skali produkcji przedsiębiorstwa chińskie uzyskały istotny udział w globalnym eksporcie wagonów, co zmusza producentów z innych kontynentów do poszukiwania przewagi w niszowych segmentach i rozwiązaniach technicznie bardziej zaawansowanych.
Ameryka Północna – potęga rynku wewnętrznego
Rynek północnoamerykański od dziesięcioleci należy do najbardziej rozwiniętych pod względem liczby eksploatowanych wagonów oraz intensywności ich użytkowania. Długie składy towarowe, sięgające nawet kilku kilometrów, wymagają ogromnej floty węglarek, platform, cystern oraz wagonów specjalistycznych. Dominujące na tym rynku przedsiębiorstwa to przede wszystkim Trinity Industries, Greenbrier Companies oraz FreightCar America, a także kilka mniejszych wytwórni o bardziej regionalnym zasięgu.
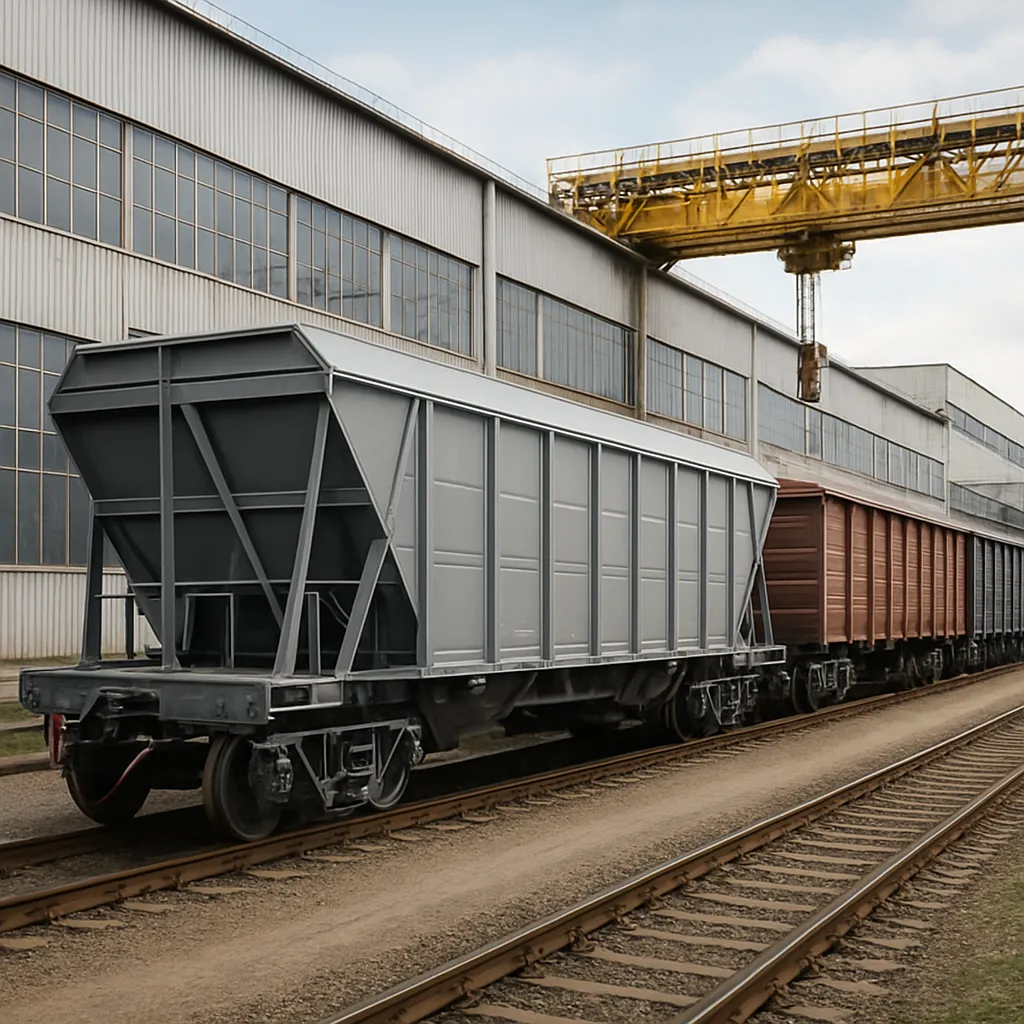
Trinity Industries, posiadająca liczne zakłady w Stanach Zjednoczonych i Meksyku, należy do największych producentów wagonów towarowych na świecie. Łączna zdolność produkcyjna grupy sięgała w ostatnich latach kilku–kilkunastu tysięcy jednostek rocznie, w zależności od koniunktury i portfela zamówień. Zakłady Trinity specjalizują się m.in. w produkcji wagonów do przewozu produktów chemicznych, wagonów-cystern, hoperów do zboża i surowców mineralnych, a także wagonów platform do kontenerów i naczep.
Greenbrier Companies, działające w Ameryce Północnej i Południowej oraz w Europie, również dysponują rozbudowaną siecią zakładów produkcyjnych. W regionie NAFTA największe fabryki zlokalizowane są w rejonie Pacyfiku i w Meksyku, a ich łączna roczna produkcja zwykle osiąga kilka tysięcy wagonów różnego typu. Warto podkreślić, że Greenbrier jest znaczącym graczem także na rynku modernizacji i napraw taboru, co zwiększa skalę działalności przemysłowej całej grupy.
Rynek amerykański charakteryzuje się wyraźną cyklicznością – fale zamówień są silnie skorelowane z koniunkturą gospodarczą i zmianami w przewozie surowców energetycznych, zwłaszcza ropy i węgla. W okresach wysokiego popytu największe zakłady wytwórcze potrafią bardzo szybko zwiększyć wolumen produkcji, korzystając z doświadczeń w zarządzaniu elastycznymi liniami montażowymi oraz z dostępu do rozbudowanej bazy kooperantów.
Europa – specjalizacja i wysoka jakość konstrukcji
W Europie liczba dużych producentów wagonów towarowych jest mniejsza, ale charakteryzuje ich wysoka specjalizacja oraz nacisk na zgodność z rygorystycznymi normami technicznymi, bezpieczeństwa i ochrony środowiska. Do największych europejskich wytwórców należą: Greenbrier Europe (dawniej Wagony Świdnica i inne zakłady), Tatravagónka, Astra Rail (obecnie powiązana z Greenbrier) oraz kilka innych wyspecjalizowanych przedsiębiorstw działających głównie w Europie Środkowo‑Wschodniej i Zachodniej.
Tatravagónka, z głównym zakładem w Popradzie (Słowacja), jest jednym z największych producentów wagonów towarowych na kontynencie. Roczna produkcja tego przedsiębiorstwa sięgała w rekordowych latach kilku tysięcy wagonów, przy silnym nastawieniu na eksport do wielu krajów europejskich oraz poza Europę. Tatravagónka specjalizuje się w produkcji wagonów do przewozu kontenerów, wagonów węglarek, cystern oraz jednostek do transportu produktów chemicznych i petrochemicznych. Firma zdobyła istotną pozycję na rynku dzięki inwestycjom w nowoczesne linie spawalnicze, automatyzację procesów oraz prace rozwojowe nad lżejszymi, bardziej efektywnymi konstrukcjami.
Greenbrier Europe koncentruje swoją produkcję w kilku zakładach zlokalizowanych w Polsce, Rumunii i innych krajach regionu. Zakład w Świdnicy, o wieloletniej tradycji, jest jednym z największych ośrodków produkcji wagonów w Polsce i ważnym elementem łańcucha dostaw dla całej grupy. Produkuje się tam m.in. wagony-platformy, cysterny, węglarki oraz specjalistyczne konstrukcje dostosowane do specyficznych wymagań klientów, takich jak przewóz materiałów niebezpiecznych czy produktów spożywczych w cysternach nierdzewnych.
Rynek europejski wyróżnia się rosnącym znaczeniem wagonów intermodalnych i rozwiązań typu pocket wagons, umożliwiających przewóz naczep siodłowych na platformach kolejowych. Wymaga to od producentów budowy konstrukcji o wysokiej sztywności, a zarazem niskiej masie własnej, zdolnych do przenoszenia znacznych obciążeń dynamicznych. Największe zakłady w Europie inwestują więc w technologie wysokowytrzymałych stali, zaawansowane metody obliczeniowe MES oraz w zautomatyzowane systemy spawania, aby zmniejszyć tolerancje wykonania i poprawić powtarzalność produkcji.
Charakterystyka największych zakładów produkcyjnych
Największe zakłady produkcji wagonów towarowych łączy kilka cech wspólnych: rozległa infrastruktura halowa, linie montażowe o znacznej przepustowości, zaawansowane zaplecze projektowe i badawcze oraz rozbudowana sieć kooperacji z dostawcami komponentów. Jednocześnie, mimo pewnych podobieństw, poszczególne fabryki różnią się profilem produkcji, stopniem automatyzacji oraz zakresem integracji pionowej.
Struktura procesu produkcji i organizacja linii technologicznych
Standardowy proces powstawania wagonu towarowego rozpoczyna się od dostawy blach i profili stalowych, które następnie przechodzą przez etapy cięcia, gięcia, obróbki mechanicznej i spawania. W największych zakładach działają zautomatyzowane linie do cięcia laserowego i plazmowego, które pozwalają na precyzyjne kształtowanie elementów o skomplikowanej geometrii. Konstrukcja nadwozia, ramy nośnej i podzespołów jest coraz częściej optymalizowana pod kątem minimalizacji masy przy zachowaniu wymaganej wytrzymałości, co przekłada się na niższe zużycie energii trakcyjnej i większą ładowność.
Po zespawaniu głównych elementów konstrukcyjnych wagon trafia do sekcji obróbki powierzchniowej: śrutowania, malowania, a w przypadku cystern – często do dodatkowych procesów zabezpieczeń antykorozyjnych i chemoodpornych. Następnie montowane są wózki jezdne, układy hamulcowe, instalacje pneumatyczne, elektryczne (jeśli wagon je posiada) oraz wyposażenie specyficzne dla danego typu ładunku, np. zawory, pokrywy włazów, systemy rozładunkowe lub urządzenia mocujące kontenery.
Największe fabryki stosują organizację pracy opartą na przepływie liniowym, z wyraźnie wyodrębnionymi gniazdami produkcyjnymi, co pozwala na skrócenie czasu realizacji zamówień i bardziej efektywne zarządzanie zasobami. Wysoki poziom powtarzalności procesów umożliwia wdrażanie zasad lean manufacturing oraz systemów zarządzania jakością zgodnych z normami ISO. W efekcie średni czas produkcji pojedynczego wagonu – od surowca po produkt gotowy – może zostać zredukowany do kilku dni roboczych, choć całkowity cykl wraz z planowaniem, projektowaniem i logistyką komponentów jest oczywiście dłuższy.
Automatyzacja, robotyzacja i cyfryzacja
Ze względu na presję kosztową i rosnące wymagania jakościowe, największe zakłady coraz szerzej wdrażają rozwiązania z zakresu automatyzacji i cyfryzacji produkcji. Roboty spawalnicze, zautomatyzowane stanowiska do nanoszenia powłok ochronnych czy systemy automatycznego transportu wewnętrznego pozwalają na zwiększenie wydajności i ograniczenie błędów ludzkich. Jednocześnie wdrażane są systemy monitorowania parametrów procesów w czasie rzeczywistym, co umożliwia szybką reakcję na nieprawidłowości.
Cyfrowe bliźniaki (digital twins) wagonów i linii produkcyjnych stają się coraz częściej standardem w największych zakładach. Dzięki nim inżynierowie mogą symulować zachowanie się konstrukcji pod różnymi obciążeniami, optymalizować materiały oraz przewidywać potencjalne problemy eksploatacyjne jeszcze przed rozpoczęciem produkcji seryjnej. Z kolei integracja systemów zarządzania produkcją (MES) z planowaniem zasobów przedsiębiorstwa (ERP) pozwala na lepszą koordynację dostaw, minimalizację zapasów magazynowych i skrócenie czasu realizacji kontraktów.
Duże firmy inwestują także w rozwiązania z zakresu Internetu Rzeczy (IoT) i telematyki wagonowej. Choć same czujniki i moduły komunikacyjne są często montowane dopiero na etapie końcowego wyposażenia, ich wyprowadzenia i interfejsy są uwzględniane już na etapie projektowania konstrukcji. Dzięki temu operatorzy mogą monitorować lokalizację, obciążenie, temperaturę czy wstrząsy działające na wagon podczas przewozu. To z kolei zwiększa wartość dodaną produktu i stanowi ważny element strategii konkurencyjnej największych producentów.
Skala zatrudnienia i wpływ na otoczenie gospodarcze
Największe zakłady produkcji wagonów towarowych zatrudniają od kilkuset do kilku tysięcy pracowników, w zależności od poziomu automatyzacji, profilu produkcji i integracji pionowej. W regionach o silnych tradycjach przemysłowych – jak Środkowa Europa, niektóre stany USA czy wybrane prowincje Chin – fabryki wagonów często stanowią jednego z głównych pracodawców w danym mieście lub powiecie. Oprócz personelu bezpośrednio zatrudnionego przy produkcji, wokół tych zakładów powstaje rozbudowany ekosystem kooperantów dostarczających elementy stalowe, odlewy, układy hamulcowe, aparaturę zaworową, powłoki ochronne i wiele innych komponentów.
Poziom kompetencji wymaganych w nowoczesnych zakładach rośnie – coraz większe znaczenie mają inżynierowie materiałowi, konstruktorzy CAD/CAE, specjaliści ds. automatyki i robotyki oraz eksperci z zakresu zarządzania jakością. W odpowiedzi na to wiele przedsiębiorstw współpracuje z uczelniami technicznymi, prowadzi programy stażowe i szkoleniowe, a także inwestuje w rozwój kompetencji swoich pracowników poprzez specjalistyczne kursy dotyczące nowych norm technicznych czy metod projektowania.
Istotny jest także wpływ środowiskowy. Duże fabryki są zobowiązane do przestrzegania restrykcyjnych regulacji w zakresie emisji, gospodarowania odpadami oraz zużycia energii. W Europie i Ameryce Północnej coraz większą rolę odgrywają inwestycje w efektywność energetyczną hal produkcyjnych, odzysk ciepła z procesów technologicznych oraz recykling odpadów stalowych. Producenci starają się także zmniejszać ślad węglowy swoich produktów poprzez stosowanie lżejszych materiałów, optymalizację logistyki dostaw oraz wykorzystanie energii ze źródeł odnawialnych w zakładach.
Trendy technologiczne i strategiczne wyzwania dla największych zakładów
Najwięksi producenci wagonów towarowych, niezależnie od kontynentu, stoją przed podobnymi wyzwaniami: rosnącą konkurencją cenową, potrzebą dostosowania się do nowych regulacji, koniecznością cyfryzacji oferty oraz zwiększonym naciskiem na zrównoważony rozwój. Jednocześnie pojawiają się nowe możliwości wynikające z transformacji energetycznej, rozwoju przewozów intermodalnych i rosnącej roli danych w zarządzaniu logistyką.
Optymalizacja masy i materiałów konstrukcyjnych
Jednym z najważniejszych kierunków rozwoju technologicznego jest redukcja masy własnej wagonów przy zachowaniu lub zwiększeniu ich trwałości i nośności. Klasyczna konstrukcja oparta na standardowych stalach węglowych jest stopniowo uzupełniana o stale o podwyższonej wytrzymałości, stale drobnoziarniste oraz wybrane elementy aluminiowe lub kompozytowe. Zmniejszenie masy o kilka procent przekłada się bezpośrednio na możliwość przewiezienia większego ładunku przy tym samym nacisku na oś, co poprawia efektywność ekonomiczną operatorów.
Największe zakłady, dysponujące własnym zapleczem badawczo-rozwojowym, prowadzą intensywne prace nad optymalizacją geometrii profili nośnych, wzmocnień oraz punktów mocowania. Wykorzystują do tego zaawansowane programy MES, które pozwalają na analizę zachowania konstrukcji w różnych scenariuszach obciążenia, w tym w warunkach rzeczywistych drgań, uderzeń i zmęczenia materiału. Zastosowanie nowych materiałów wymaga również dostosowania procesów spawalniczych, metod zabezpieczeń antykorozyjnych oraz procedur kontrolnych, co łatwiej zrealizować w dużych fabrykach posiadających odpowiednie zasoby techniczne.
Bezpieczeństwo, automatyczne sprzęgi i systemy monitoringu
W wielu regionach świata trwają prace nad wdrożeniem zaawansowanych rozwiązań bezpieczeństwa, takich jak automatyczne sprzęgi cyfrowe (DAC – Digital Automatic Coupling) w Europie czy rozwinięte systemy ECP (Electronically Controlled Pneumatic Brakes) w Ameryce Północnej. Wdrożenie tych technologii wymaga od producentów wagonów zarówno modyfikacji konstrukcji, jak i integracji dodatkowych instalacji elektrycznych, przewodów sygnałowych, czujników oraz urządzeń pokładowych.
Największe zakłady, dzięki skali działalności, mogą szybciej przygotować linie produkcyjne do montażu nowych systemów, prowadzić testy prototypów we współpracy z operatorami i instytucjami certyfikującymi oraz rozwijać własne rozwiązania kompatybilne z różnymi standardami krajowymi i międzynarodowymi. W efekcie są w stanie zaoferować klientom wagony, które nie tylko spełniają aktualne wymogi, ale również są gotowe na przyszłe modernizacje, takie jak doinstalowanie dodatkowych modułów komunikacyjnych czy zmianę konfiguracji sprzęgu.
Coraz większe znaczenie ma telematyka – moduły GPS, czujniki temperatury, wilgotności, naprężeń, a także systemy monitorowania otwarcia drzwi czy stanu plomb. Najwięksi producenci współpracują z firmami IT i dostawcami rozwiązań telematycznych, aby już na etapie projektowania wagonu uwzględnić miejsca zabudowy urządzeń, prowadzenie przewodów oraz zabezpieczenie ich przed uszkodzeniami mechanicznymi i warunkami atmosferycznymi. Dzięki temu operatorzy mogą otrzymać od razu wagon w pełni przygotowany do pracy w środowisku logistyki 4.0.
Transformacja energetyczna i zmiana struktury przewozów
Przejście wielu gospodarek w kierunku niskoemisyjnych źródeł energii wpływa na strukturę przewozów towarowych, a tym samym na zapotrzebowanie na określone typy wagonów. Spadek znaczenia węgla w miksie energetycznym w Europie czy częściowo w Ameryce Północnej przekłada się na mniejsze zapotrzebowanie na klasyczne węglarki, podczas gdy rośnie rola wagonów do przewozu biomasy, produktów chemicznych związanych z energetyką odnawialną, a także jednostek intermodalnych umożliwiających elastyczne łączenie transportu kolejowego z drogowym i morskim.
Najwięksi producenci reagują na te zmiany, rozszerzając portfel produktów i rozwijając nowe typy wagonów, np. do przewozu wodoru, komponentów farm wiatrowych czy baterii trakcyjnych. Wymaga to projektowania specjalnych konstrukcji, często o niestandardowych gabarytach, wysokim poziomie zabezpieczeń oraz specjalnych systemach mocowania ładunku. Fabryki o dużej skali są w stanie wprowadzać tego typu innowacje dzięki dostępowi do kapitału, zaplecza inżynierskiego i możliwości prowadzenia długotrwałych testów certyfikacyjnych.
Jednocześnie rośnie presja na zmniejszenie śladu węglowego samego procesu produkcji wagonów. W odpowiedzi na to duże zakłady wdrażają systemy zarządzania energią, inwestują w panele fotowoltaiczne, modernizują parki maszynowe pod kątem efektywności energetycznej oraz optymalizują logistykę dostaw materiałów. Coraz częściej w przetargach publicznych i dużych kontraktach prywatnych ocenia się nie tylko cenę i parametry techniczne wagonów, ale również aspekty środowiskowe związane z ich wytworzeniem.
Globalizacja łańcuchów dostaw i ryzyka geopolityczne
Największe zakłady produkcji wagonów towarowych są silnie uzależnione od globalnych łańcuchów dostaw – zarówno w zakresie stali i półproduktów metalowych, jak i specjalistycznych komponentów (zawory, hamulce, aparatura kontrolno-pomiarowa). W ostatnich latach zakłócenia w transporcie międzynarodowym, wahania cen surowców oraz napięcia geopolityczne zmusiły producentów do dywersyfikacji źródeł zaopatrzenia, zwiększania zapasów strategicznych oraz rozważania częściowej relokacji produkcji bliżej głównych rynków zbytu.
Duże koncerny posiadające zakłady na kilku kontynentach mogą wykorzystywać tę strukturę do równoważenia ryzyka – w przypadku problemów z dostawami w jednym regionie część produkcji może zostać przeniesiona do innego. Taka elastyczność jest jednak możliwa tylko przy odpowiednim poziomie standaryzacji projektów i interoperacyjności systemów zarządzania produkcją. Dlatego największe firmy intensywnie inwestują w unifikację platform konstrukcyjnych oraz we wspólne bazy danych technicznych dostępne dla wszystkich ośrodków inżynierskich w grupie.
Równocześnie pojawiają się wyzwania regulacyjne związane z kontrolą eksportu technologii, wymogami lokalnego udziału w produkcji (local content) w niektórych krajach oraz zmieniającymi się normami bezpieczeństwa i ochrony środowiska. Najwięksi producenci, dysponując rozbudowanymi działami prawnymi i compliance, są w lepszej pozycji do radzenia sobie z tymi kwestiami niż mniejsi konkurenci, co dodatkowo wzmacnia ich przewagę na globalnym rynku.
Rola innowacji i współpracy w dalszym rozwoju zakładów
Przyszłość największych zakładów produkcji wagonów towarowych zależy w dużej mierze od zdolności do współpracy z innymi uczestnikami rynku: operatorami kolejowymi, zarządcami infrastruktury, firmami logistycznymi, dostawcami technologii cyfrowych oraz ośrodkami naukowymi. Wspólne projekty badawczo-rozwojowe, pilotaże nowych rozwiązań oraz standaryzacja interfejsów technicznych pozwalają przyspieszyć tempo innowacji i obniżyć koszty ich wdrażania.
Coraz częściej obserwuje się tworzenie konsorcjów, w których producenci wagonów współpracują z dostawcami systemów hamulcowych, firmami IT i uczelniami technicznymi nad kompleksowymi projektami dotyczącymi np. cyfrowych sprzęgów, autonomicznych systemów diagnostycznych czy platform do zarządzania danymi eksploatacyjnymi. Największe zakłady, dzięki swojej infrastrukturze testowej oraz doświadczeniu w certyfikacji, pełnią w takich przedsięwzięciach rolę integratora i głównego wykonawcy, odpowiedzialnego za przekucie koncepcji w realny produkt przemysłowy.
Istotnym elementem rozwoju jest także transfer wiedzy między regionami. Koncerny posiadające zakłady w Europie, Ameryce Północnej i Azji mogą adaptować rozwiązania sprawdzone na jednym rynku do potrzeb innego. Przykładem może być implementacja europejskich standardów bezpieczeństwa i interoperacyjności w projektach przeznaczonych na rozwijające się rynki, czy odwrotnie – wykorzystanie doświadczeń azjatyckich w zakresie masowej produkcji i optymalizacji kosztów w zakładach ulokowanych w krajach o wyższych kosztach pracy.
Najwięksi producenci wagonów towarowych stają się tym samym nie tylko dostawcami sprzętu, ale partnerami strategicznymi dla operatorów kolejowych i całych państw, biorąc udział w programach modernizacji taboru, rozwoju korytarzy transportowych i budowy zrównoważonych łańcuchów dostaw. To właśnie w dużych zakładach, dysponujących odpowiednim zapleczem technicznym, finansowym i organizacyjnym, krystalizują się kierunki rozwoju przemysłu kolejowego na kolejne dekady.