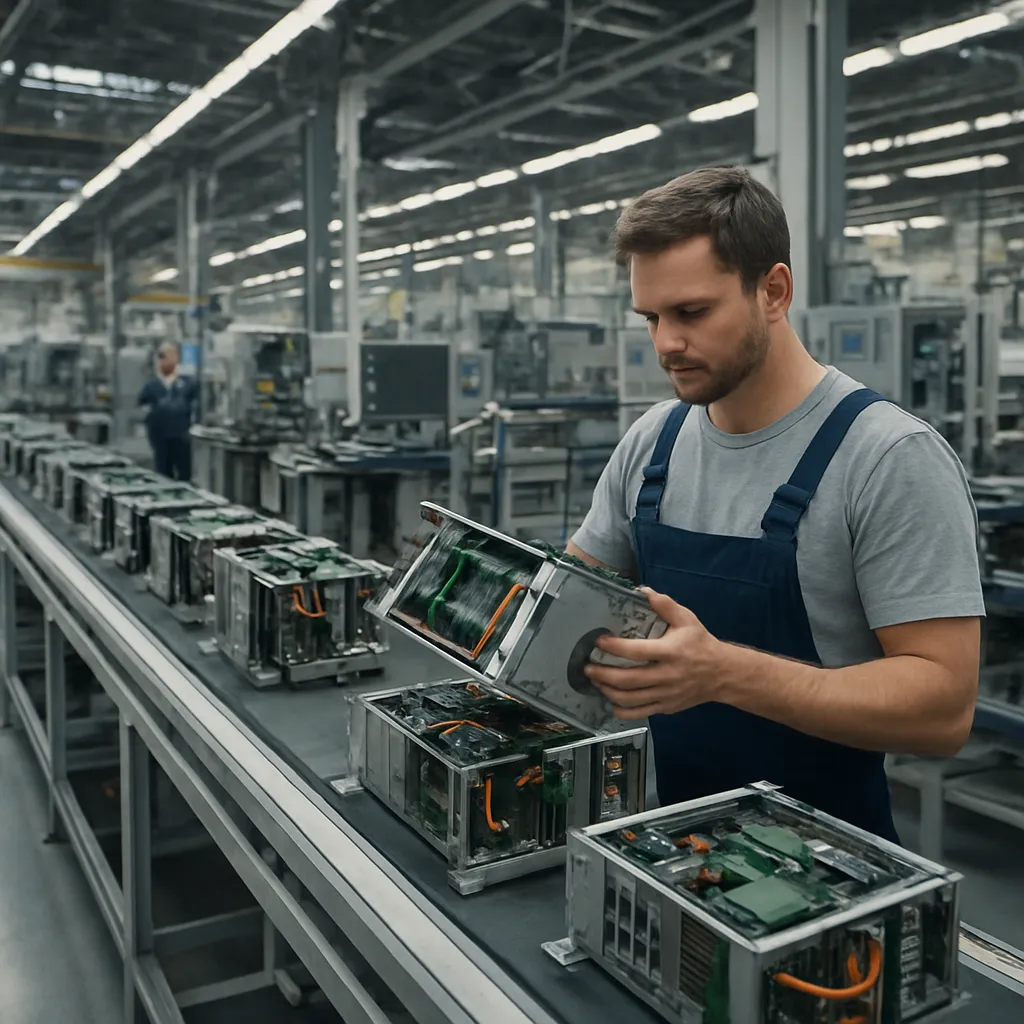
Dynamiczny rozwój odnawialnych źródeł energii, automatyki przemysłowej oraz elektromobilności sprawił, że produkcja nowoczesnych falowników stała się jednym z kluczowych segmentów globalnego przemysłu elektrotechnicznego. Zakłady wytwarzające te urządzenia to już nie tylko klasyczne montownie elektroniki mocy, ale niezwykle zaawansowane centra inżynieryjne, integrujące projektowanie układów półprzewodnikowych, precyzyjne procesy montażu SMT, testy wysokiego napięcia, a także rozbudowane działy badań i rozwoju. Poniżej omówiono największe i najbardziej znaczące zakłady produkcyjne na świecie, ich lokalizację, skalę mocy wytwórczych, a także powiązania z globalnymi łańcuchami dostaw i kierunkami polityki przemysłowej.
Globalne centrum produkcji falowników – rozmieszczenie i skala mocy wytwórczych
Produkcja falowników koncentruje się głównie w Azji, z wyraźną dominacją Chin, ale istotne moce wytwórcze zlokalizowane są także w Europie, Ameryce Północnej oraz w rosnącym stopniu w Indiach i krajach ASEAN. Struktura geograficzna jest mocno skorelowana z rynkiem energii słonecznej, przemysłem motoryzacyjnym (napędy trakcyjne, ładowarki) oraz z lokalnymi strategiami uprzemysłowienia.
Według branżowych szacunków z lat 2022–2023, obejmujących falowniki solarnych systemów fotowoltaicznych, napędy przemysłowe oraz falowniki trakcyjne do pojazdów elektrycznych, całkowita produkcja przekracza kilkaset gigawatów mocy znamionowej rocznie. Kluczowa pozostaje tu jednak segmentacja: inny profil mają zakłady wytwarzające falowniki fotowoltaiczne (od mikroinwerterów po falowniki centralne >5 MW), a inny te, które specjalizują się w przemiennikach częstotliwości do przemysłu lub w elektronice napędowej do pojazdów.
Największe zakłady produkcji falowników można pogrupować w kilka głównych klas:
- gigafabryki falowników solarnych, skupione głównie w Chinach i częściowo w Indiach,
- zakłady przemienników częstotliwości dla przemysłu ciężkiego, automatyki budynkowej i HVAC,
- fabryki elektroniki trakcyjnej do pojazdów elektrycznych oraz napędów kolejowych,
- wyspecjalizowane linie produkcji mikroinwerterów i optymalizatorów mocy.
W skali globalnej szczególne znaczenie mają koncerny chińskie: Huawei Digital Power, Sungrow, Ginlong (Solis), Growatt, GoodWe, Sofar, a także producenci OEM, którzy wytwarzają urządzenia na zlecenie marek europejskich i amerykańskich. Od strony przemienników częstotliwości dominują takie grupy jak Siemens, ABB, Danfoss, Schneider Electric, Yaskawa, Mitsubishi Electric i Hitachi, rozlokowując zakłady blisko głównych centrów przemysłowych.
Według szacunków analityków rynku PV, w 2023 r. światowe moce produkcyjne falowników solarnych przekraczały 400–500 GW mocy wyjściowej rocznie (liczonej sumarycznie dla urządzeń niskiego i średniego napięcia), z czego ponad 70% zlokalizowane było w Chinach kontynentalnych. W przypadku napędów przemysłowych, globalny rynek był wyceniany na ponad 15 mld USD rocznie, z istotnym udziałem zakładów w Europie, Japonii oraz Ameryce Północnej.
Największe zakłady falowników solarnych – Chiny, Indie i ekspansja na rynki eksportowe
Segment falowników solarnych jest obecnie najbardziej wolumenowo rozwinięty, napędzany masową instalacją systemów PV na dachach, farmach wielkoskalowych i magazynach energii. W jego centrum znajdują się ogromne zakłady wytwarzające setki tysięcy sztuk rocznie, często zintegrowane z montowniami innych komponentów systemów fotowoltaicznych.
Kompleksy produkcyjne w Chinach – dominacja skali i integracji
Chińskie zakłady falowników charakteryzują się wysokim stopniem integracji pionowej: od projektowania płytek PCB i układów sterowania, przez montaż elektroniki, po testy przy pełnym obciążeniu, a nierzadko również integrację z modułami komunikacyjnymi, licznikami energii i systemami magazynowania. Największe z nich to:
- Huawei Digital Power – zakłady zlokalizowane głównie w prowincjach Guangdong i Zhejiang, opierające się zarówno na własnych fabrykach, jak i na sieci dostawców kontraktowych EMS. Według danych z rynku PV w 2022–2023 r. moce wytwórcze Huawei w zakresie inwerterów solarnych szacowano na ponad 100 GW rocznie, obejmując inwertery stringowe dla segmentu mieszkaniowego, komercyjnego i wielkoskalowego. Linie produkcyjne są w dużej mierze zautomatyzowane, z zastosowaniem systemów wizyjnych, automatycznego nakładania past lutowniczych, pieców rozpływowych oraz robotów do montażu ciężkich komponentów mocy.
- Sungrow – jeden z największych producentów falowników na świecie, z główną bazą produkcyjną w Hefei (prowincja Anhui). Kompleks produkcyjny obejmuje zakłady elektroniki mocy, centrum R&D oraz laboratoria testów środowiskowych i długotrwałych obciążeń. Według informacji branżowych moce produkcyjne Sungrow w 2023 r. sięgały ponad 140 GW rocznie (sumarycznie dla falowników on-grid, off-grid oraz rozwiązań hybrydowych, w tym systemów do magazynowania energii). Zakład funkcjonuje jako modelowy przykład integracji cyfrowej – wykorzystuje systemy MES, rozbudowane traceability komponentów i pełną dokumentację parametrów testów.
- Ginlong (marka Solis) – istotny gracz w segmencie stringowych falowników rezidential i C&I, z główną fabryką w Ningbo. Moce produkcyjne przekraczające 40–50 GW rocznie (dane rynkowe dla 2022–2023) obejmują szeroką gamę mocy pojedynczych urządzeń (od kilku do kilkuset kW), przy czym rosnący udział mają falowniki hybrydowe z wbudowanymi funkcjami zarządzania akumulatorami.
- Growatt, GoodWe, Sofar – producenci o dużej skali, również z zakładami w prowincjach Guangdong, Jiangsu i Zhejiang, których łączne moce wytwórcze szacuje się na kilkadziesiąt gigawatów rocznie dla każdego z nich. Część produkcji dedykowana jest wprost na eksport do Europy, Ameryki Południowej, Australii i Afryki, przy czym duże znaczenie mają certyfikacje zgodności z lokalnymi normami sieciowymi (np. VDE-AR-N 4105, EN 50549, UL 1741).
Charakterystyczną cechą chińskich zakładów jest możliwość szybkiej rozbudowy mocy produkcyjnych. Dzięki silnie rozwiniętemu ekosystemowi dostawców komponentów (kondensatory elektrolityczne i foliowe, moduły IGBT, tranzystory SiC, dławiki, transformatory, obudowy odlewne i z tworzyw sztucznych) oraz dużej elastyczności linii montażowych, fabryki potrafią w ciągu 12–18 miesięcy niemal podwoić wolumeny produkcji, reagując na gwałtowne fale popytu na rynkach zagranicznych.
Indie jako wschodzące centrum produkcji falowników
Indyjski rynek energii słonecznej, wzmocniony przez rządowe programy wsparcia (m.in. Production Linked Incentive – PLI oraz lokalne wymagania udziału produkcji „Make in India”), doprowadził do powstania i rozbudowy zakładów produkujących falowniki zarówno na rynek wewnętrzny, jak i na eksport do krajów regionu Azji i Afryki.
Najważniejsze ośrodki produkcji falowników w Indiach to:
- zakłady międzynarodowych koncernów (np. ABB, Sungrow, Huawei), które otworzyły lokalne linie montażowe lub fabryki pełnoskalowe, zwykle w stanach Gujarat, Tamil Nadu i Karnataka,
- indyjscy producenci tacy jak FIMER India (po przejęciu części działalności ABB w inwerterach), Sterling and Wilson, TMEIC India czy lokalni wytwórcy mniejszych urządzeń off-grid.
Szacuje się, że całkowite moce produkcyjne falowników solarnych w Indiach sięgają kilkunastu do ponad 20 GW rocznie. Część linii skupia się na sprzęcie niskonapięciowym (falowniki jednofazowe i trójfazowe do 20–30 kW), natomiast inne dedykowane są dla dużych falowników centralnych (2–5 MW) stosowanych w farmach PV o mocy kilkuset megawatów.
Produkcja falowników solarnych poza Azją – Europa i Ameryka Północna
Choć centrum ciężkości produkcji wolumenowej pozostaje w Azji, w Europie i Ameryce Północnej funkcjonują znaczące zakłady o charakterze bardziej zróżnicowanym i często wyżej marżowym. Przykładowo:
- SMA Solar Technology – duży producent niemiecki, którego zakłady w Kassel i Niestetal specjalizują się w zaawansowanych falownikach stringowych i rozwiązaniach systemowych dla dużych instalacji. Moce produkcyjne SMA sięgają kilkunastu gigawatów rocznie, przy silnym nacisku na elastyczność konfiguracji, personalizację pod konkretne projekty i integrację z systemami monitoringu.
- Fronius – austriacki producent, który utrzymuje zakłady w Austrii i Czechach, kładąc nacisk na wysoką jakość, długą żywotność urządzeń oraz rozbudowane testy środowiskowe (cykle termiczne, wilgotność, ochrona przed korozją). Wolumenowo jest to kilka gigawatów mocy rocznie, ale z wyraźnym ukierunkowaniem na rynek europejski.
- Enphase Energy – producent mikroinwerterów z głównymi zakładami montażowymi w Azji (współpraca z Foxconn i innymi EMS), ale z częściową lokalizacją montażu w Ameryce Północnej na potrzeby rynku USA. Segment mikroinwerterów ma niższe jednostkowe moce (rzędu setek watów), ale ogromną liczbę sztuk, co wymaga wysoce zautomatyzowanych linii SMT i ścisłych procedur testowych.
Zakłady te często pełnią funkcję centrów kompetencyjnych dla całych koncernów – to w nich rozwijane są nowe topologie falowników, algorytmy sterowania MPPT, funkcje sieciowe (grid support, stabilność częstotliwości), a następnie przenoszone do fabryk wielkoskalowych w Azji poprzez globalne systemy PLM i standaryzowane procedury produkcyjne.
Największe zakłady falowników do napędów przemysłowych i transportu
Falowniki w automatyce przemysłowej, górnictwie, hutnictwie, HVAC oraz transporcie kolejowym i samochodowym różnią się istotnie konstrukcją i wymaganiami od typowych inwerterów solarnych. Muszą spełniać rygorystyczne normy odporności środowiskowej, mieć wyższą odporność na przeciążenia oraz oferować bardziej zaawansowane algorytmy sterowania silnikami (wektorowe, DTC, sterowanie momentem, współpraca z enkoderami). Produkcja takich urządzeń jest bardziej zaawansowana pod względem mechaniki, chłodzenia i testów wytrzymałościowych, a mniej zorientowana na skrajnie niskie koszty jednostkowe.
Europejskie i japońskie ośrodki produkcji przemienników częstotliwości
W sektorze przemysłowych falowników dużą rolę odgrywają koncerny, które od dziesięcioleci dostarczają napędy dla fabryk na całym świecie. Ich zakłady łączą tradycje inżynieryjne z wysoką automatyzacją:
- Siemens – rozproszone zakłady produkcji falowników Sinamics i Micromaster, m.in. w Niemczech (Norymberga, Chemnitz), Czechach i Chinach. Linie obejmują zarówno serie standardowe dla sektora maszynowego i HVAC, jak i falowniki średniego napięcia dla napędów pomp, sprężarek i młynów w przemyśle ciężkim. Produkcja obejmuje modułowe platformy, które można konfigurować pod konkretne aplikacje, łącznie z dostosowaniem obudów, systemów chłodzenia i filtracji EMC.
- ABB – zakłady w Finlandii (Helsinki), we Włoszech, w Polsce oraz w Chinach produkują szeroką gamę przemienników ACS/ACS880 i dedykowanych napędów specjalnych. W Helsinkach działa jedno z największych w Europie centrów produkcji napędów średniego napięcia (MV), gdzie falowniki osiągają moc pojedynczych jednostek rzędu kilku do kilkudziesięciu megawatów. Procesy produkcyjne obejmują zaawansowane testy napięciowe, próby zwarciowe i testy pracy w warunkach podwyższonej temperatury oraz zapylenia.
- Danfoss – duński producent z dużymi zakładami m.in. w Danii, Polsce i Chinach. Linie VLT i VACON obejmują zarówno kompaktowe przemienniki dla układów HVAC, jak i duże napędy do pomp wodnych, taśmociągów i sprężarek. Zakłady Danfoss są znane z wysokiej efektywności energetycznej własnych procesów (certyfikacja ISO 50001) oraz stosowania zaawansowanych metod odzysku ciepła z testów falowników.
- Yaskawa, Mitsubishi Electric, Hitachi – japońscy producenci falowników i serwonapędów, których główne fabryki znajdują się w Japonii, ale coraz częściej również w Chinach i innych krajach Azji. Wytwarzają zarówno standardowe napędy V/f i wektorowe, jak i wyspecjalizowane falowniki do dźwigów, systemów dźwignicowych i szybkich linii produkcyjnych.
Moce produkcyjne tych zakładów mierzy się raczej w liczbie sztuk i wartości dodanej niż w gigawatach mocy wyjściowej. Rynek napędów przemysłowych, według danych branżowych, przekraczał w 2023 r. 15 mld USD, a główne fabryki zatrudniają po kilka tysięcy pracowników, często z ponad 30–40% załogi w działach inżynierii, R&D, testów i wsparcia aplikacyjnego.
Falowniki trakcyjne i zakłady dla sektora elektromobilności
Osobną kategorię stanowią zakłady produkujące falowniki do napędów pojazdów elektrycznych oraz pojazdów szynowych. W ich przypadku kluczowe stają się gęstość mocy, wysoka sprawność w szerokim zakresie obciążeń, odporność na wstrząsy i wibracje, a także integracja z systemami bezpieczeństwa funkcjonalnego (ASIL, EN 50126/8/9 dla kolei).
Największe zakłady falowników trakcyjnych można podzielić na dwie grupy:
- fabryki koncernów motoryzacyjnych produkujących własne falowniki do pojazdów EV (np. Tesla, BYD, Volkswagen – zakłady w USA, Chinach, Niemczech i krajach Europy Środkowo-Wschodniej),
- producentów wyspecjalizowanych systemów trakcyjnych dla kolei, metra i tramwajów (Siemens Mobility, Alstom, Hitachi Rail, CRRC).
Zakłady te coraz częściej wykorzystują tranzystory z węglika krzemu (SiC), co wymusza odmienne podejście do projektowania układów chłodzenia, izolacji i sterowania bramką. Zautomatyzowane linie produkcyjne montują moduły mocy na ceramicznych podłożach, stosują lutowanie na twardo i precyzyjne łączenia przewodzące (bonding), a końcowe testy obejmują symulacje cykli przyspieszonych zużycia.
W obszarze elektromobilności intensywną rozbudowę mocy produkcyjnych obserwuje się w Chinach i Europie. Przykładowo, zakłady BYD oraz innych chińskich producentów EV wytwarzają obecnie setki tysięcy falowników trakcyjnych rocznie, integrując je w modułach e-axle. W Europie rosnąca liczba fabryk samochodów elektrycznych (np. w Niemczech, Czechach, na Słowacji i w Polsce) powoduje lokowanie w ich sąsiedztwie wyspecjalizowanych zakładów elektroniki mocy, aby skrócić łańcuch dostaw i zredukować ryzyko przestojów.
Zakłady testów, certyfikacji i produkcji podzespołów do falowników
Warto podkreślić, że „największe zakłady produkcji falowników” to nie tylko montownie końcowych urządzeń, ale także ogromne fabryki komponentów, bez których produkcja falowników nie byłaby możliwa. Należą do nich:
- fabryki kondensatorów elektrolitycznych i foliowych wysokiej mocy (Japonia, Korea, Chiny, Europa),
- zakłady wytwarzające moduły IGBT i tranzystory SiC/GaN (Infineon, ON Semiconductor, STMicroelectronics, Fuji Electric i inni),
- produkcja rdzeni ferrytowych, dławików, transformatorów oraz szyn zbiorczych (busbarów) o niskiej indukcyjności.
W wielu przypadkach koncerny produkujące falowniki posiadają własne zakłady podzespołów (np. modułów mocy), aby zabezpieczyć kluczowe elementy łańcucha wartości. Przykładem jest Infineon z fabrykami układów mocy w Europie oraz inwestycjami w nowe linie SiC, co bezpośrednio wpływa na możliwości zwiększania mocy produkcyjnych falowników przez producentów OEM.
Automatyzacja, cyfryzacja i wyzwania dla największych zakładów produkcji falowników
Skala produkcji falowników, liczona w setkach gigawatów mocy rocznie, wymusza stosowanie zaawansowanych metod automatyzacji, systemów cyfrowych oraz rozbudowanych standardów jakości. Jednocześnie rośnie presja na rychłe wdrażanie nowych technologii półprzewodnikowych, ograniczanie zużycia surowców oraz skracanie czasu od projektu do produkcji.
Automatyzacja linii montażowych i koncepcja „smart factory”
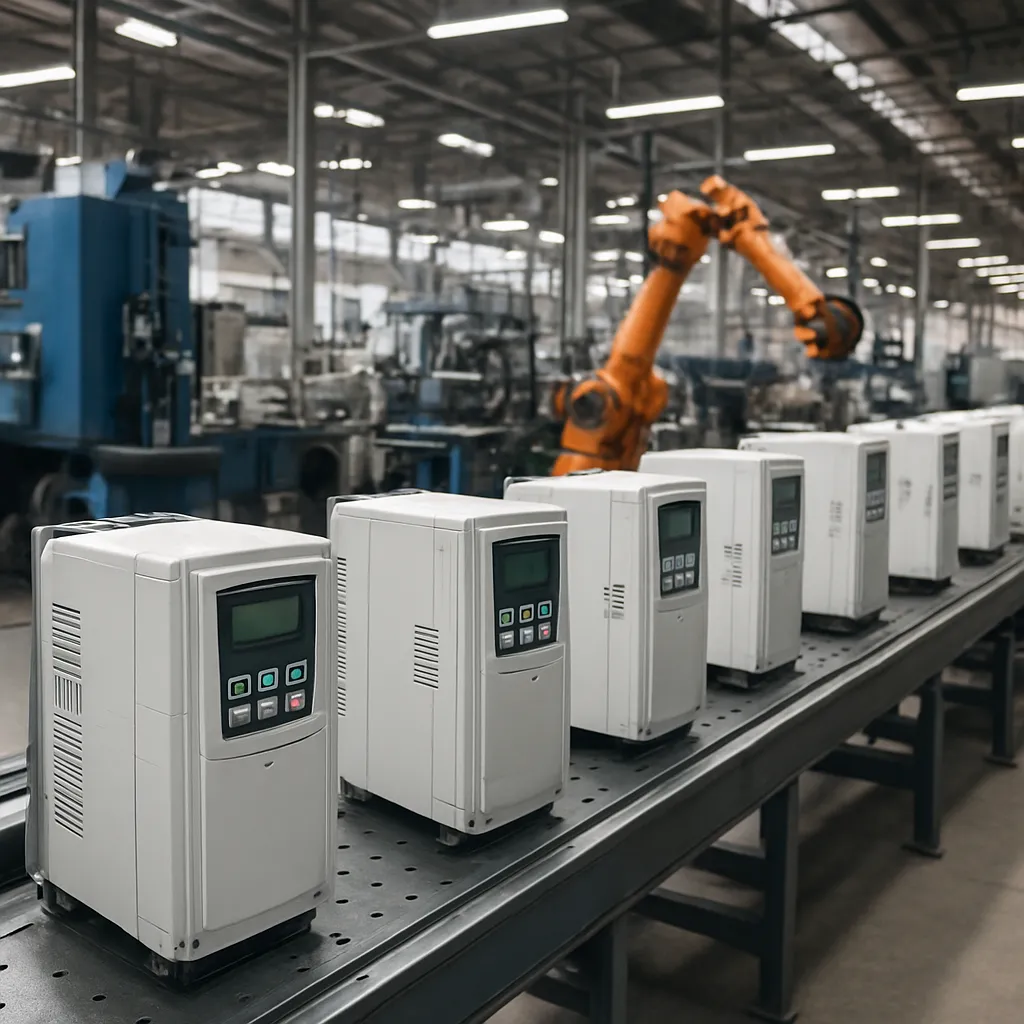
W największych zakładach produkcji falowników dominuje podejście „smart factory”, łączące w sobie elementy Przemysłu 4.0. Obejmuje to m.in.:
- w pełni zautomatyzowane linie SMT do montażu płytek PCB, z kontrolą jakości 3D AOI i rentgenowską inspekcją połączeń BGA i power pads,
- robotyzację operacji ciężkich – montaż radiatorów, modułów mocy, obudów metalowych i szaf sterowniczych,
- systemy MES i ERP synchronizujące zamówienia, magazyn komponentów, harmonogramy produkcji i wyniki testów,
- monitorowanie parametrów procesów (temperatury, ciśnienia, momentów dokręcania) w czasie rzeczywistym z wykorzystaniem czujników IIoT i analizy danych.
Zakłady te stosują zasadę pełnej identyfikowalności – każdy falownik ma przypisany numer seryjny powiązany z partiami komponentów, historią montażu i wynikami testów. Dzięki temu możliwe jest szybkie zawężenie ewentualnych akcji serwisowych i określenie przyczyny problemów jakościowych.
Cyfrowe bliźniaki, symulacje i skracanie cyklu rozwoju produktów
Nowoczesne falowniki to skomplikowane układy elektroniczne i programowe. Najwięksi producenci wykorzystują do ich projektowania zaawansowane narzędzia symulacyjne i koncepcję cyfrowego bliźniaka (digital twin):
- symulacje obwodów mocy (SPICE, narzędzia dedykowane dla układów SiC/GaN),
- modelowanie termiczne 3D obudów i rozkładu temperatur,
- analizę niezawodności (MTBF, analiza uszkodzeń kondensatorów, przekaźników, taśm foliowych),
- symulacje przejść stanów nieustalonych, zwarć oraz sytuacji granicznych sieci.
Rezultatem jest możliwość szybszego wprowadzenia produktu na rynek, przy jednoczesnym zmniejszeniu liczby fizycznych prototypów. W największych zakładach cykl od pierwszego projektu do rozpoczęcia produkcji seryjnej skrócił się w ostatnich latach z kilku lat do często 12–18 miesięcy, mimo rosnącej złożoności oprogramowania i wymagań certyfikacyjnych.
Jakość, normy i rosnąca złożoność wymogów regulacyjnych
Falowniki muszą spełniać szerokie spektrum norm – od kompatybilności elektromagnetycznej (EMC), poprzez bezpieczeństwo elektryczne, po wymagania dotyczące pracy w sieci (grid codes). Dla zakładów produkcyjnych oznacza to utrzymywanie:
- laboratoriów EMC, umożliwiających testy według norm EN/IEC oraz lokalnych wymagań (np. w USA, Japonii),
- stanowisk do testów w komorach klimatycznych (temperatura, wilgotność, cykle termiczne),
- procedur kwalifikacji dostawców komponentów, łącznie z audytami zakładów poddostawców.
W przypadku największych fabryk każdy nowy komponent (np. kondensator o zmienionym producencie) wymaga serii testów porównawczych i walidacji, aby nie pogorszyć niezawodności urządzeń w terenie. W efekcie zarządzanie łańcuchem dostaw staje się równie skomplikowane, co sam proces produkcji.
Wyzwania: dostępność komponentów, polityka przemysłowa i dekarbonizacja produkcji
Do głównych wyzwań stojących przed największymi zakładami produkcji falowników należą:
- nieregularna dostępność układów półprzewodnikowych mocy i mikrokontrolerów (szczególnie widoczna podczas niedawnych kryzysów łańcucha dostaw),
- napięcia handlowe i działania protekcjonistyczne poszczególnych krajów (cła, wymogi lokalnej produkcji, standardy bezpieczeństwa danych),
- konieczność ograniczania własnego śladu węglowego – zakłady produkcji falowników są coraz częściej rozliczane z emisji CO₂ związanych z procesem wytwarzania, transportem komponentów i zużyciem energii na testach mocy.
W odpowiedzi na te wyzwania część producentów dywersyfikuje lokalizacje produkcji (np. zakłady w Europie i Ameryce Północnej jako uzupełnienie azjatyckich fabryk), a także inwestuje w odnawialne źródła energii dla własnych potrzeb. Zakłady te stają się przy tym poligonem dla rozwiązań, które później oferowane są klientom:
- magazyny energii zintegrowane z falownikami przemysłowymi, stabilizujące profil zużycia energii,
- systemy zarządzania energią (EMS) optymalizujące zużycie w godzinach szczytu,
- recykling komponentów (zwłaszcza aluminium, miedzi, płytek PCB) po zakończeniu cyklu życia urządzeń testowych.
W rezultacie największe zakłady produkcji falowników coraz częściej pełnią rolę nie tylko wykonawcy, ale także demonstratora nowych koncepcji efektywności energetycznej i gospodarki o obiegu zamkniętym. W miarę jak rośnie udział falowników w globalnej infrastrukturze energetycznej i przemysłowej, znaczenie tych zakładów jako filarów transformacji systemu energetycznego i cyfrowej modernizacji przemysłu będzie systematycznie wzrastać.