Rozwój technologii magazynowania energii stał się jednym z filarów transformacji energetycznej oraz nowych modeli funkcjonowania przemysłu. Gigafabryki produkujące baterie i inne systemy magazynowania mocy powstają na wszystkich kontynentach, a ich moce wytwórcze liczy się już nie w megawatach, lecz w gigawatogodzinach rocznie. To właśnie skala produkcji, integracja z łańcuchami dostaw surowców i rosnąca automatyzacja procesów w największych zakładach świata decydują o tempie spadku kosztów energii zmagazynowanej i konkurencyjności całych gałęzi przemysłu – od motoryzacji, przez energetykę, po sektor chemiczny i górnictwo.
Globalny rynek magazynowania energii – skala i dynamika
Według szacunków BloombergNEF globalna moc zainstalowanych systemów magazynowania energii (ESS – Energy Storage Systems, głównie baterie litowo-jonowe) przekroczyła w 2023 r. 200 GWh łącznej pojemności operacyjnej, przy czym sam przyrost roczny sięgnął ponad 90–100 GWh. Prognozy do 2030 r. mówią już o ponad 1–2 TWh zainstalowanej pojemności, co oznacza kilkunastokrotny wzrost względem stanu sprzed dekady. Napędza to gwałtowny rozwój fabryk baterii i wyspecjalizowanych zakładów produkujących komponenty: ogniwa, moduły, systemy zarządzania bateriami (BMS) oraz wysokonapięciowe obudowy gotowe do zastosowań przemysłowych i sieciowych.
Równolegle rozwija się rynek magazynów energii w zastosowaniach stacjonarnych. Międzynarodowa Agencja Energii (IEA) wskazuje, że same inwestycje w bateryjne systemy magazynowania energii w sektorze energetyki mogą w drugiej połowie lat 20. XXI wieku oscylować wokół dziesiątek miliardów dolarów rocznie. Silną korelację widać z przyrostem mocy odnawialnych źródeł energii (OZE): im więcej fotowoltaiki i wiatru, tym większa potrzeba buforowania nadwyżek i stabilizacji sieci, a więc i rozwoju fabryk sprzętu do magazynowania energii.
Rosnący popyt na baterie powoduje intensywny wyścig inwestycyjny. Według różnych analiz ogłoszone globalne moce produkcyjne ogniw litowo-jonowych przekraczają już kilka TWh rocznie w horyzoncie ok. 2030 r., przy czym największy udział mają producenci z Chin, Korei Południowej i Europy. Wiele fabryk projektowanych jest jako obiekty modułowe – początkowo z mocą 10–20 GWh/rok, z możliwością rozbudowy do 40–80 GWh/rok lub więcej, w zależności od popytu rynku i dostępności surowców.
Najwięksi światowi producenci i ich gigafabryki
Rynek baterii litowo-jonowych oraz stacjonarnych magazynów energii jest zdominowany przez kilka koncernów, które inwestują w gigantyczne zakłady produkcyjne – tzw. gigafactories. Skala tych fabryk, mierzona w GWh rocznie, przekracza dawne wyobrażenia o produkcji akumulatorów, a ich linie technologiczne są porównywalne z najbardziej zaawansowanymi zakładami przemysłu elektronicznego.
CATL – chiński lider globalnej skali
Contemporary Amperex Technology Co. Limited (CATL) to obecnie jeden z największych na świecie producentów ogniw i systemów magazynowania energii. Szacunkowe moce produkcyjne CATL przekroczyły już kilkaset GWh rocznie, z planami dojścia w perspektywie kilku lat do poziomu powyżej 500 GWh/rok, jeśli wszystkie ogłoszone inwestycje zostaną zrealizowane.
Największe obiekty CATL zlokalizowane są w chińskich prowincjach Fujian, Guangdong, Jiangsu oraz Sichuan, a także poza Chinami – m.in. w Niemczech (Erfurt) i na Węgrzech (Debreczyn). Fabryka w Ningde, uznawana za jedną z kluczowych, produkuje zarówno ogniwa cylindryczne, pryzmatyczne, jak i typu pouch, przeznaczone do pojazdów elektrycznych oraz do **magazynowania** energii w zastosowaniach sieciowych.
CATL intensywnie rozwija technologie LFP (litowo-żelazowo-fosforanowe), które zdobywają coraz większy udział w sektorze ESS. Ogniwa LFP charakteryzują się dłuższą żywotnością cykliczną i większym bezpieczeństwem termicznym niż wiele chemii opartych na niklu, co ma duże znaczenie przy zastosowaniach w kontenerowych magazynach energii pracujących w trudnych warunkach środowiskowych. Dla rynku przemysłowego istotne są także kompletne systemy: szafy bateryjne, falowniki, kontenery 20- i 40-stopowe oraz dedykowane oprogramowanie do zarządzania zasobami energii.
LG Energy Solution i Samsung SDI – koreańskie centra produkcji
LG Energy Solution, wydzielona z LG Chem, należy do czołówki światowych producentów ogniw litowo-jonowych. Firma dysponuje fabrykami w Korei Południowej, Chinach, Polsce (Wrocław), Stanach Zjednoczonych (m.in. joint venture z General Motors – Ultium Cells) oraz w innych krajach. Łączne moce produkcyjne liczone są dziesiątkami GWh rocznie, a kolejne linie są w budowie.
Wrocławska fabryka LG Energy Solution uchodzi za jedną z największych tego typu inwestycji w Europie. Początkowo skupiała się głównie na produkcji baterii do samochodów elektrycznych, lecz część technologii znajduje zastosowanie również w modułach stacjonarnych. Wysoka automatyzacja, linie do produkcji elektrod, montażu ogniw i testowania gotowych systemów czynią z zakładu referencyjny przykład nowoczesnego przemysłu bateryjnego na Starym Kontynencie.
Samsung SDI również rozwija duże moce produkcyjne, koncentrując się na bardziej wyspecjalizowanych ogniwach o wysokiej gęstości energii oraz na segmentach premium. Przedsiębiorstwo lokuje fabryki m.in. na Węgrzech, w Korei i Chinach, oferując moduły do EV, elektroniki użytkowej i stacjonarne magazyny energii w konfiguracjach od szafowych po kontenerowe. Dla przemysłu energetycznego szczególnie istotne są ich systemy BESS (Battery Energy Storage Systems) używane do regulacji częstotliwości w sieciach przesyłowych i dystrybucyjnych.
Europejskie gigafabryki: Northvolt, ACC i inni
Europa, aby zmniejszyć zależność od importu baterii z Azji, rozpoczęła własny wyścig w budowie gigafabryk. Jednym z najbardziej znanych projektów jest szwedzki Northvolt. Główna fabryka Northvolt Ett w Skellefteå została zaprojektowana jako zakład o docelowej mocy produkcyjnej rzędu kilkudziesięciu GWh rocznie, z możliwością ekspansji. Northvolt planuje dostarczać ogniwa zarówno do motoryzacji, jak i do stacjonarnych magazynów energii.
Produkcja Northvolt kładzie duży nacisk na dekarbonizację łańcucha wartości – wykorzystanie odnawialnej energii elektrycznej w procesie produkcji, recykling zużytych baterii i ponowne wykorzystanie metali, takich jak lit, nikiel i kobalt. To model wpisujący się w europejskie regulacje dotyczące zrównoważonego rozwoju i śladu węglowego produktów wprowadzanych na rynek. W perspektywie kilku lat Northvolt zamierza osiągnąć moce wytwórcze pozwalające na produkcję dziesiątek GWh rocznie dla sektora ESS.
Kolejnym europejskim projektem jest Automotive Cells Company (ACC) – joint venture Stellantis, Mercedesa i TotalEnergies/Saft. ACC zamierza uruchomić kilka fabryk w Europie (m.in. we Francji, Niemczech i we Włoszech). Choć głównym celem tych zakładów są baterie trakcyjne dla koncernów motoryzacyjnych, każda gigafabryka tego typu pośrednio wzmacnia również ekosystem przemysłowy wokół systemów magazynowania energii, zarówno poprzez dostępność technologii, jak i rozwój lokalnego zaplecza badawczego i recyklingowego.
Tesla i inne amerykańskie inwestycje
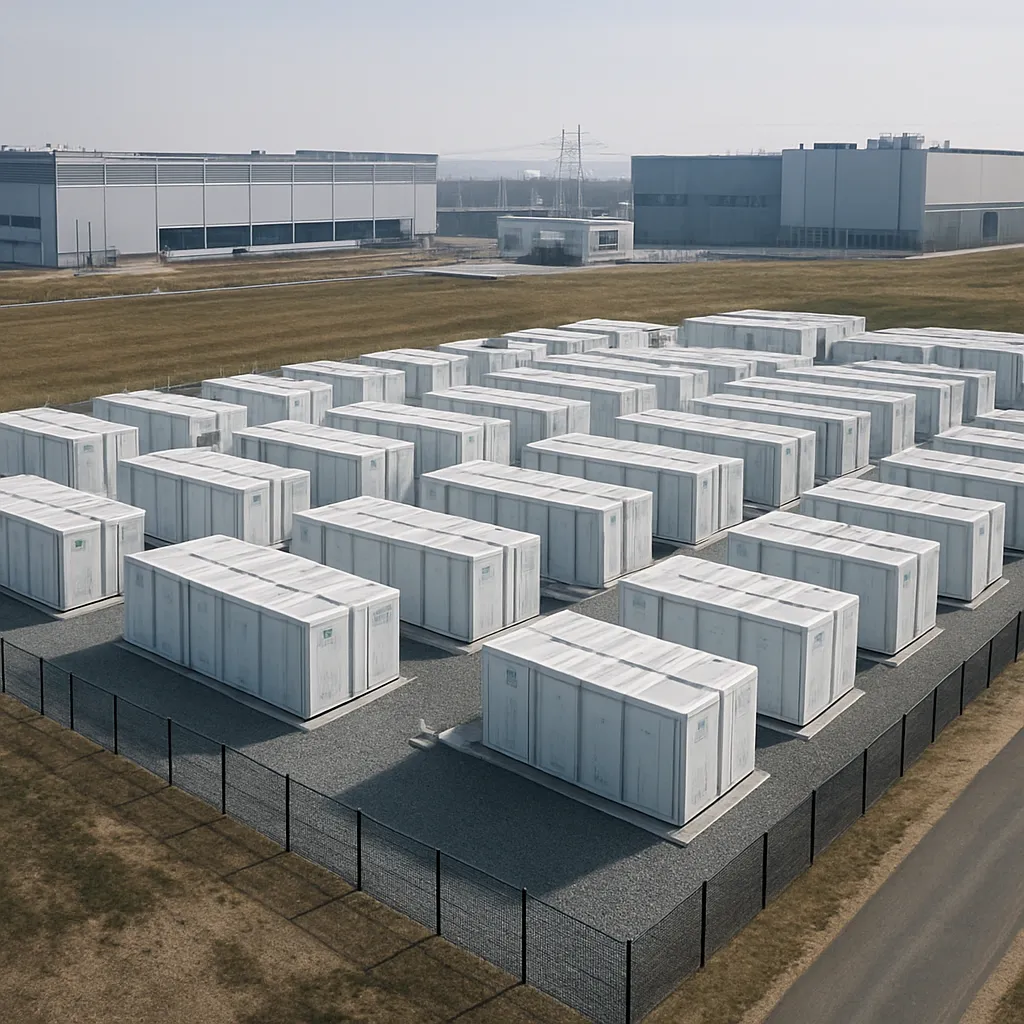
Tesla, poprzez Gigafactory Nevada (wspólnie z Panasonic) i kolejne projekty w Teksasie oraz w Europie, odgrywa istotną rolę również na rynku przemysłowego magazynowania energii. Produkowane moduły i pakiety bateryjne trafiają m.in. do systemów Megapack, które wykorzystywane są w dużych instalacjach sieciowych w Stanach Zjednoczonych, Australii i Europie. Pojedyncza jednostka Megapack może oferować kilka MWh pojemności, a całe farmy bateryjne liczone są w dziesiątkach lub setkach MWh.
W USA rośnie także liczba innych zakładów produkujących sprzęt do magazynowania energii – od ogniskowanych na chemii LFP, przez niszowe technologie sodowo-jonowe, aż po projekty przepływowych baterii wanadowych. Rządowe programy wsparcia, ulgi podatkowe oraz polityka reshoringu łańcuchów dostaw sprzyjają lokowaniu nowych inwestycji przemysłowych na terytorium Stanów Zjednoczonych.
Technologie magazynowania energii i profil produkcji fabryk
Choć największy udział w rynku mają obecnie baterie litowo-jonowe, rynek sprzętu do magazynowania energii jest technologicznie zróżnicowany. W zależności od zastosowania (krótki, średni czy długi czas magazynowania, warunki pracy, wymagania bezpieczeństwa) przemysł wykorzystuje odmienne rozwiązania, co odzwierciedla się w strukturze i profilu produkcji największych fabryk.
Baterie litowo-jonowe – kręgosłup rynku ESS
Baterie litowo-jonowe, dzięki wysokiej gęstości energii, stosunkowo długiej żywotności i gwałtownie malejącym kosztom, stały się podstawą rozwoju zarówno elektromobilności, jak i stacjonarnych systemów magazynowania. Największe fabryki ogniw Li-ion koncentrują się na kilku głównych typach chemii: NMC (nikiel-mangan-kobalt), NCA (nikiel-kobalt-aluminium) oraz LFP. W sektorze przemysłowych magazynów energii szczególnie rośnie znaczenie LFP, ze względu na bezpieczeństwo, niższy koszt i mniejszą zależność od kobaltu.
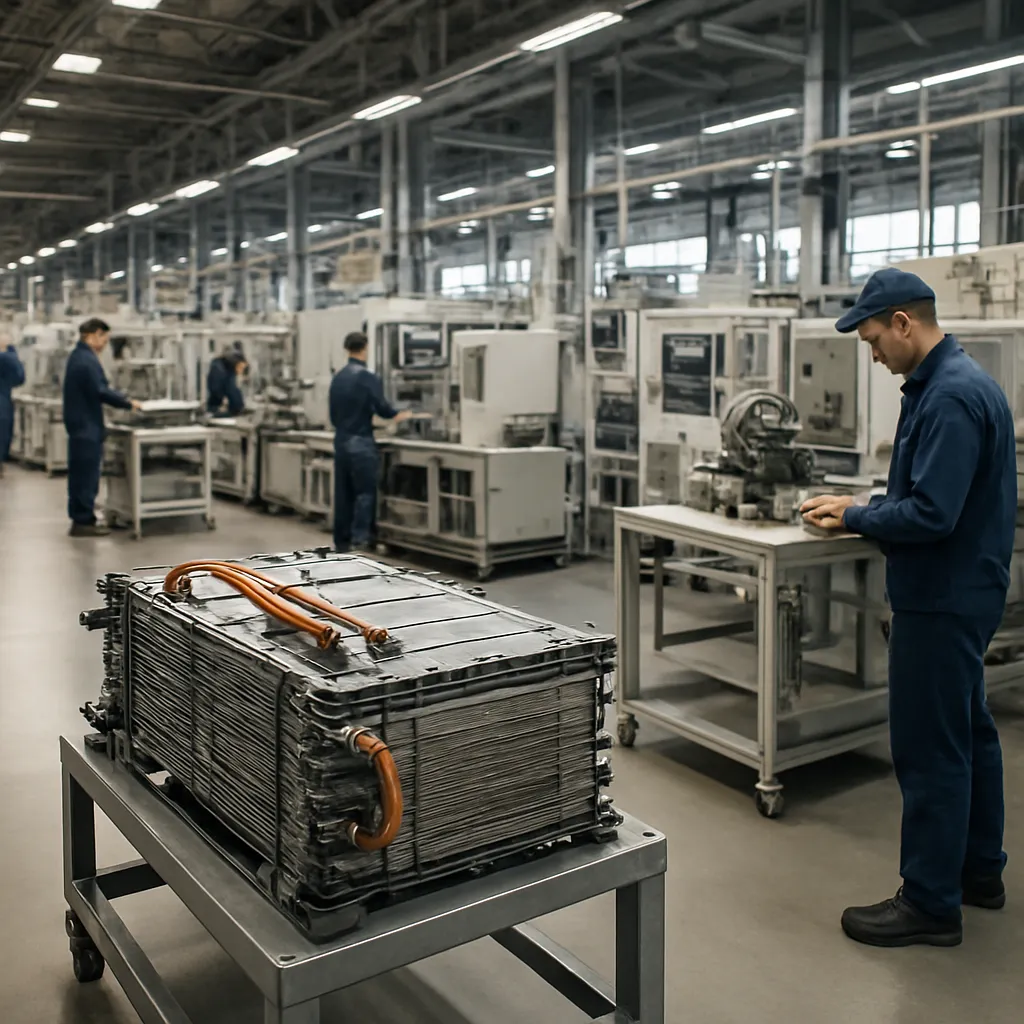
Linie produkcyjne w gigafabrykach Li-ion obejmują szereg etapów: przygotowanie mieszanki elektrodowej, powlekanie folii, suszenie, kalandrowanie, cięcie, montaż ogniw, formowanie (formatowanie) oraz testowanie. Każdy z tych kroków wymaga wysokiej precyzji, kontroli jakości i stabilnych warunków środowiskowych. Z punktu widzenia przemysłu istotne jest zarówno zwiększanie skali, jak i automatyzacja produkcji – robotyzacja procesów, zaawansowane systemy MES/SCADA, a także wykorzystanie analizy danych i sztucznej inteligencji do optymalizacji parametrów w czasie rzeczywistym.
Największe fabryki w tym segmencie dedykują część linii specjalnie pod moduły i systemy do magazynowania energii w sieci elektroenergetycznej. Różnią się one od baterii EV m.in. innymi wymaganiami mechanicznymi (kontenery, szafy, rakowe systemy montażowe), konstrukcją BMS oraz odmiennymi profilami pracy (częste cykle ładowania/rozładowania w strefie częściowej głębokości rozładowania, wieloletnia praca w trybie 24/7).
Baterie przepływowe i wyspecjalizowane technologie długoterminowe
Wraz z rosnącym udziałem OZE o charakterze zmiennym, zwiększa się zapotrzebowanie na magazynowanie energii w horyzoncie dłuższym niż kilka godzin. W tym obszarze pojawia się przestrzeń dla baterii przepływowych (np. wanadowych – VRFB, czy cynkowo-bromowych) oraz innych technologii, takich jak magazyny sprężonego powietrza (CAES), magazynowanie energii w postaci ciepła (termiczne) czy w postaci wodoru.
Baterie przepływowe wymagają innego rodzaju zaplecza przemysłowego niż Li-ion. Produkcja nie opiera się na klasycznych ogniwach, ale na komponentach takich jak membrany, stosy elektrodowe (stacks), zbiorniki na elektrolit, pompy i systemy rur. Największe fabryki technologii VRFB koncentrują się na produkcji stosów i modułów, które następnie są skalowane poprzez dobór wielkości zbiorników z elektrolitem. Choć obecne moce produkcyjne są jeszcze mniejsze niż w przypadku Li-ion, rosną inwestycje w duże zakłady w Chinach, Japonii, USA i Europie, zwłaszcza tam, gdzie dostępne są zasoby wanadu i istnieją programy wsparcia magazynowania długoterminowego.
Wodór, jako nośnik energii, rozwijany jest równolegle, jednak największe fabryki dotyczą na razie głównie elektrolizerów (alkalicznych i PEM) oraz sprężarek, zbiorników i osprzętu wysokociśnieniowego. To sprzęt umożliwiający konwersję nadwyżek energii elektrycznej na wodór (tzw. power-to-gas), a następnie jego przechowywanie i wykorzystanie w turbinach gazowych, ogniwach paliwowych lub procesach przemysłowych. W tym obszarze kluczowi gracze to m.in. europejskie i azjatyckie koncerny energetyczne i chemiczne, które budują duże zakłady produkcji modułów elektrolizerów – również liczone w setkach megawatów mocy rocznie.
Magazyny mechaniczne i grawitacyjne – niszowe, lecz przemysłowo istotne
Choć nie są to klasyczne fabryki baterii, warto wspomnieć o dużych zakładach produkujących sprzęt do mechanicznego magazynowania energii, jak koła zamachowe, systemy sprężonego powietrza czy grawitacyjne systemy podnoszenia mas. Przemysłowe linie produkcyjne w tych segmentach obejmują urządzenia o dużej masie, wysokich wymaganiach bezpieczeństwa oraz często niestandardowym charakterze projektowym. Skala jest zdecydowanie mniejsza niż w przypadku fabryk ogniw Li-ion, ale stanowią one ważny element zdywersyfikowanego portfela technologii magazynowania energii w skali systemowej.
Geopolityka, łańcuch dostaw i surowce krytyczne
Największe fabryki sprzętu do magazynowania energii nie istnieją w próżni – ich lokalizacja, profil produkcji i tempo rozwoju są ściśle powiązane z dostępem do surowców, regulacjami rządowymi i napięciami geopolitycznymi. Kluczowe znaczenie mają zwłaszcza metale i materiały wykorzystywane w bateriach: lit, nikiel, kobalt, mangan, grafit, fosfor, a także wanad i inne pierwiastki w przypadku niszowych technologii.
Dominacja Chin w przetwórstwie wielu z tych surowców (m.in. w rafinacji litu, produkcji katod i anod, a także w wytwarzaniu grafitu syntetycznego i naturalnego) sprawia, że znaczna część wartości dodanej w łańcuchu dostaw baterii powstaje właśnie tam. To jeden z powodów, dla których największe światowe fabryki ogniw i komponentów zlokalizowane są w Azji. Jednocześnie Europa i Stany Zjednoczone uruchamiają programy mające na celu dywersyfikację dostaw i lokowanie nowych zakładów produkcyjnych bliżej rynków zbytu.
W tym kontekście szczególnego znaczenia nabierają projekty inwestycyjne w kopalnie litu (m.in. w Ameryce Południowej i Australii), zakłady rafinacji metali akumulatorowych oraz nowe technologie recyklingu baterii. Coraz bardziej rozwinięte stają się przemysłowe procesy odzysku litu, niklu, kobaltu i miedzi z zużytych ogniw, co pozwala zmniejszyć presję na pierwotne wydobycie i zwiększyć bezpieczeństwo dostaw. Największe zakłady recyklingowe powstają w pobliżu centrów produkcji baterii i rynków końcowych – w Chinach, Europie i Ameryce Północnej.
Wraz z rozbudową łańcucha dostaw następuje też cyfryzacja i śledzenie pochodzenia surowców. Przemysł bateryjny wprowadza narzędzia umożliwiające monitorowanie parametrów środowiskowych i społecznych na etapie wydobycia, transportu i przetwórstwa. Ma to znaczenie nie tylko w kontekście reputacji i zgodności z regulacjami, ale też z punktu widzenia dużych odbiorców przemysłowych, którzy coraz częściej wymagają potwierdzenia niskiego śladu węglowego i odpowiedzialnych praktyk w łańcuchu dostaw.
Automatyzacja, digitalizacja i wymagania jakościowe w gigafabrykach
Rosnąca skala produkcji sprzętu do magazynowania energii sprawia, że zakłady te są pionierami we wdrażaniu koncepcji przemysłu 4.0. W największych gigafabrykach stosuje się szeroki wachlarz rozwiązań automatyzujących i cyfryzujących procesy: roboty współpracujące, zautomatyzowane systemy transportu wewnętrznego (AGV/AMR), zaawansowane systemy zarządzania produkcją, a także algorytmy sztucznej inteligencji do predykcji defektów i optymalizacji parametrów.
Kontrola jakości w przemyśle bateryjnym ma charakter wielopoziomowy. Badane są zarówno surowce wejściowe (czystość soli litu, jakość folii aluminiowej i miedzianej, dodatki do elektrolitu), jak i półprodukty oraz gotowe ogniwa i moduły. Testy elektryczne, mechaniczne i środowiskowe wykonywane są na reprezentatywnych próbkach partii produkcyjnych, a wyniki analizowane są w czasie rzeczywistym przez systemy monitorujące pracę linii. Dla producentów magazynów energii niedotrzymanie standardów jakości może skutkować nie tylko reklamacjami, ale też poważnymi incydentami bezpieczeństwa, takimi jak termiczne ucieczki (thermal runaway) podczas pracy instalacji.
Największe fabryki wprowadzają także systemy śledzenia partii produkcyjnych (traceability) – od surowca po finalny system magazynowania. Każdy moduł, pakiet czy kontener posiada unikatowy identyfikator, który pozwala odtworzyć warunki jego produkcji, parametry testów, a także historię serwisową po wdrożeniu u klienta. Ma to ogromne znaczenie dla sektora przemysłowego i energetycznego, gdzie awaria dużego magazynu energii może mieć konsekwencje finansowe i reputacyjne na szeroką skalę.
Znaczenie największych fabryk dla przemysłu i systemów energetycznych
Największe fabryki sprzętu do magazynowania energii mają bezpośredni wpływ na koszty, dostępność i parametry techniczne rozwiązań stosowanych w przemyśle i energetyce. Ich rozwój umożliwia nie tylko masową elektryfikację transportu, lecz także głęboką transformację procesów w zakładach przemysłowych, które coraz częściej inwestują we własne magazyny energii w celu ograniczenia kosztów, poprawy niezawodności zasilania i zwiększenia udziału OZE w bilansie energetycznym przedsiębiorstwa.
W przemyśle energochłonnym – hutnictwie, przemyśle chemicznym, papierniczym czy cementowym – magazyny energii są wykorzystywane do ograniczania mocy szczytowej pobieranej z sieci, stabilizowania pracy własnych źródeł (np. turbin gazowych i parowych w układach kogeneracyjnych) oraz świadczonych usług systemowych (regulacja częstotliwości, rezerwy mocy). Możliwość integracji bateryjnych systemów magazynowania z zaawansowanymi systemami sterowania procesami przemysłowymi otwiera drogę do dalszej optymalizacji zużycia energii oraz redukcji emisji CO₂.
W energetyce zawodowej największe magazyny energii, zbudowane z komponentów dostarczanych przez globalne gigafabryki, pełnią funkcje porównywalne do elektrowni szczytowo-pompowych, lecz o znacznie szybszym czasie reakcji. Duże instalacje BESS o mocach rzędu kilkudziesięciu lub setek megawatów mogą w ułamku sekundy reagować na zmiany obciążenia, wspierając stabilność systemu i integrację rosnących wolumenów energii z wiatru i słońca. Dla operatorów systemów przesyłowych to kluczowy element nowej architektury sieci, w której elastyczność i zdolność do szybkiego bilansowania stały się równie ważne jak klasyczna moc dyspozycyjna elektrowni cieplnych.
Wreszcie, największe fabryki sprzętu do magazynowania energii przyczyniają się do tworzenia nowych ekosystemów przemysłowych: powstają klastry dostawców materiałów, poddostawców komponentów mechanicznych i elektronicznych, firmy specjalizujące się w integracji systemów oraz usługi serwisowe i recyklingowe. Tworzy to tysiące miejsc pracy o wysokiej wartości dodanej, od inżynierów R&D, przez specjalistów automatyki i robotyki, po techników utrzymania ruchu i operatorów linii produkcyjnych.
W miarę jak światowe zapotrzebowanie na elastyczność systemów energetycznych, bezpieczeństwo dostaw i dekarbonizację przemysłu będzie rosło, rola największych fabryk sprzętu do magazynowania energii jeszcze się zwiększy. Skalowanie produkcji, rozwój nowych chemii bateryjnych i alternatywnych technologii, a także integracja fabryk z lokalnymi i globalnymi łańcuchami dostaw będą w coraz większym stopniu determinować tempo i koszty transformacji gospodarek na wszystkich kontynentach.