Przemysł stalowy jest jednym z fundamentów nowoczesnej gospodarki, a jednocześnie sektorem wyjątkowo narażonym na ryzyka związane z dostępnością surowców. O ile sam żelazo i ruda żelaza są surowcami stosunkowo rozpowszechnionymi, o tyle szereg pierwiastków i materiałów towarzyszących produkcji stali ma charakter deficytowy, geopolitycznie wrażliwy lub trudny technologicznie do zastąpienia. To właśnie te surowce – od stopowych metali przejściowych, przez pierwiastki ziem rzadkich, po wyrafinowane materiały ogniotrwałe i grafit – coraz częściej klasyfikowane są jako surowce krytyczne dla hutnictwa. Zrozumienie ich roli, łańcuchów dostaw i potencjalnych substytutów staje się kluczowe zarówno dla strategów przemysłowych, jak i inżynierów odpowiedzialnych za projektowanie nowoczesnych technologii stalowniczych.
Znaczenie surowców krytycznych w łańcuchu wartości przemysłu stalowego
Produkcja stali, postrzegana często wyłącznie przez pryzmat wielkich pieców, konwertorów i pieców elektrycznych, w istocie opiera się na precyzyjnie zarządzanym ekosystemie setek składników. Obok podstawowego surowca – rudy żelaza – kluczową rolę odgrywają dodatki stopowe, spoiwa, topniki, materiały ogniotrwałe, a także media energetyczne i chemikalia pomocnicze. Część z nich posiada status strategiczny lub krytyczny nie dlatego, że jest fizycznie rzadka w skorupie ziemskiej, lecz dlatego, że ich wydobycie, wzbogacanie i rafinacja są skoncentrowane w niewielkiej liczbie państw, często obarczonych znacznym ryzykiem politycznym.
Stal jest materiałem modulowanym kompozycyjnie: niewielkie ilości odpowiednio dobranych pierwiastków potrafią całkowicie zmienić jej właściwości mechaniczne, odporność korozyjną, żarowytrzymałość czy spawalność. Do takich pierwiastków należą m.in. chrom, nikiel, molibden, wanad, niob, wolfram, kobalt czy bor. Ich udział w gotowej stali jest z reguły liczony w ułamkach procenta do kilku procent, jednak ich brak może uniemożliwić produkcję całych klas wyrobów, od stali nierdzewnych, przez stale narzędziowe, aż po stale wysokomanganowe do zastosowań ekstremalnie obciążonych dynamicznie.
Surowce krytyczne dla hutnictwa obejmują jednak znacznie szerszy katalog niż tylko dodatki stopowe. Niezbędne są również specjalistyczne materiały ogniotrwałe (wysokogliniowe, magnezytowe, magnezytowo-chromitowe, węglowe), bez których niemożliwa byłaby praca pieców w temperaturach przekraczających 1600°C. Ponadto, szczególnie w hutnictwie elektrycznym, fundamentalne znaczenie ma grafit elektroodowy, stosowany do produkcji elektrod do pieców łukowych. Coraz silniej rośnie też znaczenie pierwiastków wykorzystywanych w katalizatorach i sorbentach procesów oczyszczania gazów oraz w zaawansowanych systemach monitoringu i automatyzacji, choć są one zwykle klasyfikowane w kategorii surowców technologicznych, a nie stricte metalurgicznych.
Definicja surowca krytycznego dla hutnictwa jest więc dynamiczna i zależy od aktualnego poziomu technologicznego, kierunków rozwoju produktów oraz geopolityki. To, co jeszcze kilka dekad temu uchodziło za pierwiastek niszowy, dziś może być kluczowe dla produkcji stali o bardzo wysokiej wytrzymałości, wykorzystywanych w motoryzacji, energetyce wiatrowej czy przemyśle lotniczym. Z drugiej strony, rozwój technologii wytwarzania i recyklingu umożliwia stopniowe uniezależnianie się od niektórych dotychczas krytycznych surowców poprzez ich częściową lub całkowitą substytucję.
Kluczowe metale stopowe i inne surowce wrażliwe dla hutnictwa
Chrom – filar stali nierdzewnych
Chrom jest podstawowym składnikiem większości stali nierdzewnych; zawartość na poziomie około 10,5–12% umożliwia utworzenie na powierzchni stali stabilnej, pasywnej warstwy tlenkowej zapewniającej odporność korozyjną. Bez rudy chromu (chromitu) przemysł hutniczy nie byłby w stanie wytwarzać stali nierdzewnych i odpornych na wysoką temperaturę, szeroko stosowanych w przemyśle chemicznym, spożywczym, energetycznym czy medycznym.
Światowe zasoby chromitu są mocno skoncentrowane, szczególnie w krajach takich jak RPA, Kazachstan, Turcja czy Indie. Ta geograficzna koncentracja, połączona z rosnącym popytem globalnym, czyni chrom surowcem o wysokim znaczeniu strategicznym. Zagrożeniem jest nie tylko potencjalna niestabilność polityczna regionów wydobycia, ale także rosnące wymogi środowiskowe, ograniczające możliwości eksploatacyjne i podnoszące koszty produkcji.
W hutnictwie żelaza stosuje się głównie ferrochrom o różnych zawartościach węgla (wysokowęglowy, średniowęglowy, niskowęglowy), dostosowany do wymagań konkretnych gatunków stali. Technologicznie istotne są również technologie rafinacji i odsiarczania stopów chromu, ponieważ zanieczyszczenia siarką i fosforem znacząco wpływają na kruchość i podatność korozyjną stali.
Nikiel – stabilizator austenitu i surowiec strategiczny
Nikiel jest kolejnym elementem o fundamentalnym znaczeniu dla części asortymentu hutniczego. Jako stabilizator fazy austenitycznej odpowiada za szereg właściwości stali nierdzewnych i żaroodpornych: wysoką ciągliwość w niskich temperaturach, podwyższoną odporność korozyjną w środowiskach agresywnych, odporność na pełzanie. Rudy niklu, zarówno typu siarczkowego, jak i laterytowego, uchodzą za surowiec krytyczny nie tylko dla hutnictwa, ale również – a może przede wszystkim – dla przemysłu bateryjnego.
Dodatkowa presja popytowa ze strony producentów akumulatorów litowo-jonowych (szczególnie wysokoniklowych katod NMC i NCA) powoduje, że przemysł stalowy staje się coraz mniej uprzywilejowanym odbiorcą niklu, co skutkuje wahaniami cen i ograniczoną przewidywalnością dostaw. Szczególne wyzwanie stanowi konkurencja o nikiel wysokiej czystości, który jest wykorzystywany w najbardziej zaawansowanych zastosowaniach metalurgicznych. Technologie recyklingu złomu niklowego i stali nierdzewnych są rozwijane, jednak wciąż daleko im do pełnego pokrycia potrzeb rynku.
Z punktu widzenia hutnictwa stalowego, zmiany w dostępności niklu wymuszają poszukiwanie rozwiązań alternatywnych, takich jak stale niskoniklowe z wyższą zawartością manganu, azotu lub miedzi, czy też badania nad stalami duplex i lean duplex, pozwalającymi na redukcję zużycia niklu przy zachowaniu porównywalnych właściwości eksploatacyjnych.
Molibden, wanad i niob – mikrostopowe klucze do wysokiej wytrzymałości
Molibden, wanad i niob pełnią w hutnictwie rolę typowych mikrostopów – ich zawartość w stali liczona jest często w promilach, a mimo to wpływ na właściwości mechaniczne jest nieproporcjonalnie duży. Surowce te są wykorzystywane zwłaszcza w produkcji stali o wysokiej i ultrawysokiej wytrzymałości (HSLA, AHSS, UHSS), stosowanych m.in. w motoryzacji, budownictwie wielkogabarytowym, przemyśle naftowo-gazowym oraz w konstrukcjach energetyki odnawialnej.
Molibden poprawia hartowność, odporność na pełzanie i stabilność strukturalną w wysokiej temperaturze. Jest nieodzowny w stalach do pracy w warunkach wysokotemperaturowych (kotły energetyczne, rurociągi parowe, część elementów turbin). Wanad odpowiada za umocnienie wydzieleniowe i podwyższenie granicy plastyczności stali, przy jednoczesnym zachowaniu korzystnej udarności. Niob wpływa na kontrolę wielkości ziarna i umożliwia optymalizację procesów walcowania termomechanicznego, co przekłada się na możliwość produkcji cienkościennych, bardzo wytrzymałych elementów konstrukcyjnych.
Wszystkie trzy pierwiastki zaliczane są do surowców obarczonych wysokim ryzykiem podaży. Złoża molibdenu występują głównie jako surowiec towarzyszący rudom miedzi, co dodatkowo wiąże jego dostępność z koniunkturą na rynku miedzi. Niob wydobywany jest przede wszystkim w Brazylii, a mniejsze złoża znajdują się w Kanadzie. Wanad pozyskuje się głównie jako produkt uboczny produkcji stali oraz z pewnych typów rud tytanowo-magnetytowych, co oznacza, że jego podaż jest ściśle związana z dynamiką innych sektorów przemysłowych.
Wolfram, kobalt i bor – niszowe, lecz niezbędne
Wolfram (tungsten) jest kluczowym składnikiem wielu stali narzędziowych i szybkotnących, stosowanych m.in. do produkcji wierteł, frezów, noży tokarskich czy matryc kuźniczych. Jego wyjątkowo wysoka temperatura topnienia i właściwości w wysokiej temperaturze czynią go praktycznie niezastąpionym w częściach, gdzie wymagana jest odporność na ścieranie przy jednoczesnym zachowaniu twardości w podwyższonych temperaturach. Zasoby wolframu zlokalizowane są głównie w Chinach, a także w Rosji, Wietnamie i Hiszpanii, co powoduje wysoką koncentrację podaży.
Kobalt pełni w hutnictwie rolę pierwiastka specjalnego, stosowanego m.in. w superstopach na bazie niklu i kobaltu do zastosowań wysokotemperaturowych, takich jak łopatki turbin gazowych czy elementy silników lotniczych. W staliwieniu jest używany rzadziej, lecz jego znaczenie pośrednie (poprzez produkcję superstopów i narzędzi) czyni go ważnym elementem globalnego łańcucha wartości materiałów inżynierskich. Jednocześnie znaczna część światowego wydobycia kobaltu skoncentrowana jest w Demokratycznej Republice Konga, gdzie występują zarówno ryzyka polityczne, jak i etyczne (problemy z przestrzeganiem praw człowieka, pracy dzieci, kontroli nad zyskami z wydobycia).
Bor w hutnictwie wykorzystywany jest w niezwykle małych dodatkach, zwykle poniżej 0,003%. Mimo to odgrywa kluczową rolę w poprawie hartowności stali, szczególnie w stalach pancernych i elementach narażonych na intensywne obciążenia dynamiczne. Złoża boru występują m.in. w Turcji, USA i Rosji, a ze względu na rosnące znaczenie boru również w innych sektorach (szkło borokrzemowe, włókna szklane, nawozy) pojawia się konieczność zintegrowanego zarządzania jego zasobami.
Grafit elektroodowy i materiały ogniotrwałe
W hutnictwie elektrycznym, opartym na piecach łukowych (EAF), jednym z najbardziej krytycznych materiałów jest grafit elektroodowy. Elektrody grafitowe przewodzą prąd o ogromnym natężeniu, zamieniając go w łuk elektryczny zdolny do stopienia złomu stalowego lub żelaza gąbczastego (DRI). Produkcja grafitu elektroodowego wymaga wysokiej czystości surowca (koks igłowy, smoła), zaawansowanych procesów prażenia i grafityzacji oraz dużych nakładów energetycznych.
Znacząca część światowej produkcji grafitu (naturalnego i syntetycznego) skupiona jest w Chinach, co w połączeniu z rosnącym popytem ze strony producentów baterii litowo-jonowych (grafit anodowy) wywołuje presję na dostępność surowca dla przemysłu elektroodowego. W fazach szczytowej koniunktury niedobór koksu igłowego i wzrost cen elektrod grafitowych potrafią istotnie podnieść koszty wytopu stali w piecach EAF, ograniczając konkurencyjność hut elektrycznych.
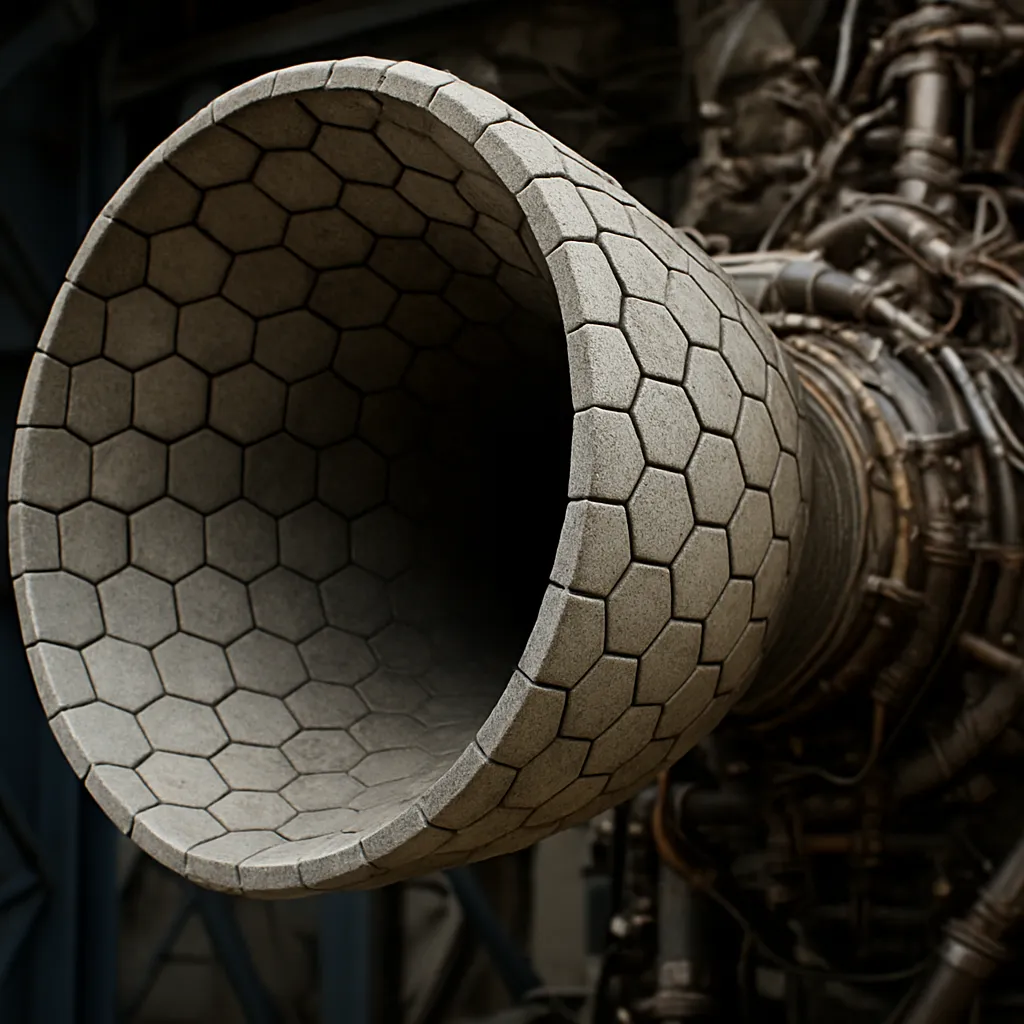
Równie istotne są specjalistyczne materiały ogniotrwałe: magnezyt (MgO), dolomit, wysokogliniowe i krzemionkowe wyroby ogniotrwałe, a także wyroby z dodatkiem chromitu oraz węgla. Ich zadaniem jest ochrona wyłożeń pieców, kadzi i urządzeń transportu ciekłego metalu przed ekstremalnie wysoką temperaturą, agresywnymi żużlami i cyklicznymi zmianami termicznymi. Dostępność wysokiej jakości surowców ogniotrwałych, a także kontrola ich czystości chemicznej i parametrów mikrostrukturalnych, ma bezpośredni wpływ na trwałość wyłożeń, liczbę przestojów i ogólną efektywność energetyczną procesu wytapiania.
Bezpieczeństwo dostaw, polityka surowcowa i kierunki dywersyfikacji
Geopolityka surowców krytycznych
Znaczna część omawianych surowców krytycznych pochodzi z krajów o podwyższonym ryzyku geopolitycznym, gospodarczym lub regulacyjnym. Obejmuje to zarówno regiony niestabilne politycznie, jak i państwa, które w sposób świadomy wykorzystują kontrolę nad zasobami surowcowymi jako element polityki międzynarodowej. Koncentracja podaży w niewielkiej liczbie dostawców oznacza, że nawet lokalne konflikty, zmiana regulacji eksportowych czy decyzje fiskalne mogą destabilizować globalny rynek hutniczy.
Przykładem są okresowe ograniczenia eksportowe dotyczące rud i koncentratów metali stopowych, wprowadzane przez kraje chcące wzmocnić przetwórstwo u siebie (polityka surowców przetworzonych zamiast eksportu rudy). Dla hut położonych w innych regionach świata przekłada się to na konieczność poszukiwania alternatywnych źródeł, akceptacji wyższych cen lub zmian w projektowaniu gatunków stali, aby ograniczyć zależność od danego pierwiastka.
W odpowiedzi na rosnące ryzyko, wiele państw i bloków gospodarczych opracowuje listy surowców krytycznych, a także wdraża strategie dywersyfikacji, tworzenia zapasów strategicznych oraz wspierania projektów wydobywczych i recyklingowych na własnym terytorium. Z perspektywy hutnictwa stalowego jest to nie tylko wyzwanie regulacyjne, ale również impuls do innowacji produktowych i procesowych.
Recykling jako „drugie złoże” surowcowe
Jednym z najskuteczniejszych narzędzi ograniczania ryzyka surowcowego jest rozwój recyklingu metali i stopów. Stal jako materiał w pełni przetwarzalny nadaje się do wielokrotnego przekuwania w nowe wyroby bez utraty jakości, a złom stalowy już dziś stanowi znaczący udział wsadu do pieców elektrycznych i w coraz większym zakresie do konwertorów.
W kontekście surowców krytycznych recykling ma jednak dodatkowy wymiar: umożliwia odzysk metali stopowych, które w pierwotnym procesie stalowniczym wprowadzone zostały do wsadu w postaci ferrostopów czy czystych metali. Złom wysokostopowy, taki jak stale nierdzewne, stale szybkotnące, narzędziowe czy specjalne stopy odporne na korozję, może być źródłem wtórnym chromu, niklu, molibdenu, wolframu czy kobaltu.
Wyzwanie technologiczne polega na efektywnym sortowaniu złomu, identyfikacji jego składu (spektrometria XRF, OES), a następnie prowadzeniu procesów tak, aby maksymalnie wykorzystać obecne w złomie pierwiastki stopowe i minimalizować straty do żużla. Wymaga to zintegrowanego podejścia obejmującego projektowanie produktów pod kątem recyklingu (design for recycling), rozwój logistyki zwrotnej oraz inwestycje w linie sortująco-przygotowawcze o wysokim stopniu automatyzacji.
Recykling dotyczy również materiałów ogniotrwałych oraz grafitu. Chociaż odzysk pierwiastków z wyłożeń piecowych jest bardziej złożony, pojawiają się technologie pozwalające na częściowy recykling zużytych wyrobów magnezytowych czy magnezytowo-węglowych, umożliwiające ich ponowne wykorzystanie w mniej wymagających aplikacjach. Podobnie w przypadku grafitu elektroodowego rozwijane są procesy odzysku i ponownego zastosowania w innych gałęziach przemysłu, choć wciąż pozostaje to obszarem niszowym.
Substytucja i projektowanie stopów o ograniczonej zależności surowcowej
Oprócz recyklingu, ważnym narzędziem zarządzania ryzykiem surowcowym jest świadoma substytucja, czyli zastępowanie jednych pierwiastków innymi, mniej deficytowymi lub o bardziej stabilnych łańcuchach dostaw. W przemyśle stalowym przybiera to postać projektowania nowych gatunków stali o zmodyfikowanym składzie chemicznym, przy jednoczesnym zachowaniu wymaganych właściwości użytkowych.
Przykładem są wspomniane wcześniej stale typu duplex i lean duplex, opracowane w celu obniżenia zawartości niklu przy jednoczesnym zwiększeniu udziału azotu, manganu i miedzi. Innym kierunkiem jest zwiększanie roli mikrostopów takich jak wanad czy niob w stalach konstrukcyjnych, umożliwiające osiągnięcie wysokich parametrów wytrzymałościowych przy niższej ogólnej zawartości metali stopowych. W stalach narzędziowych poszukuje się rozwiązań pozwalających częściowo ograniczyć zużycie wolframu i kobaltu, np. poprzez optymalizację procesów obróbki cieplnej i wprowadzanie zaawansowanych powłok ceramicznych (PVD, CVD) zwiększających trwałość narzędzi.
Substytucja nie zawsze oznacza prostą zamianę jednego pierwiastka drugim; często wymaga kompleksowej modyfikacji całej technologii wytapiania, odgazowania, odsiarczania, rafinacji pozapiecowej i procesów przeróbki plastycznej. Wprowadzenie nowego gatunku stali do produkcji wymaga wieloletnich badań, prób przemysłowych oraz certyfikacji w sektorach wrażliwych (energetyka, motoryzacja, kolejnictwo, lotnictwo). Mimo to, presja surowcowa intensyfikuje prace nad takimi rozwiązaniami, a współpraca hut z ośrodkami naukowymi i odbiorcami końcowymi staje się ważniejsza niż kiedykolwiek.
Cyfryzacja, prognozowanie i zarządzanie ryzykiem
Nowym wymiarem w zarządzaniu surowcami krytycznymi jest wykorzystanie narzędzi cyfrowych – od zaawansowanej analityki danych po modele symulacyjne i algorytmy predykcyjne. Hutnictwo, jako sektor tradycyjnie kapitałochłonny i materiałochłonny, coraz szerzej wdraża systemy monitoringu w czasie rzeczywistym, integrujące dane o stanach magazynowych, zamówieniach, parametrach wsadu, jakości złomu i prognozach popytu.
W zakresie surowców krytycznych umożliwia to tworzenie scenariuszy „co-jeśli”, oceniających wpływ ograniczeń dostaw danego pierwiastka na strukturę produkcji, koszty i możliwość realizacji kontraktów. Dzięki temu możliwe jest wcześniejsze reagowanie – np. poprzez korektę koszyka gatunków stali, alternatywne planowanie remontów pieców wymagających konkretnych materiałów ogniotrwałych czy modyfikację miksu wsadowego (udział złomu wysokostopowego, DRI, surówki).
Istotne jest również rozwijanie długoterminowych relacji z dostawcami surowców, w tym poprzez umowy typu offtake, udział kapitałowy w projektach wydobywczych oraz tworzenie wspólnych programów badawczo-rozwojowych. Tylko w ten sposób przemysł stalowy może częściowo uniezależnić się od wahań krótkookresowych na rynkach spotowych i uzyskać lepszą widoczność kosztów w horyzoncie wieloletnim.
Zielona transformacja a nowe wyzwania surowcowe
Transformacja energetyczna i dążenie do dekarbonizacji stawiają przed hutnictwem podwójne wyzwanie. Po pierwsze, sektor ten musi ograniczyć własną emisyjność, m.in. poprzez przejście na technologie niskoemisyjne (piec elektryczny z wysokim udziałem złomu, procesy DRI z wykorzystaniem wodoru, wychwytywanie i składowanie CO₂). Po drugie, przemysł stalowy ma odegrać kluczową rolę w dostarczaniu materiałów dla infrastruktury OZE – turbin wiatrowych, konstrukcji fotowoltaicznych, sieci przesyłowych, magazynów energii.
To z kolei generuje nowe, nie zawsze oczywiste zapotrzebowanie na surowce krytyczne. Stale stosowane w wieżach wiatrowych, linach, łożyskach i przekładniach wymagają dodatków stopowych zapewniających wysoką wytrzymałość zmęczeniową, odporność na korozję w środowisku morskim i stabilność wymiarową. Rozwój nowoczesnych linii energetycznych bazuje na stalach o podwyższonej wytrzymałości i przewodności, co również przekłada się na specyficzne wymagania kompozycyjne.
Paradoks polega na tym, że dążenie do zwiększenia udziału zielonej energii i niskoemisyjnej gospodarki może chwilowo zwiększać presję na wybrane surowce krytyczne. Stabilność systemu energetycznego, transportowego i przemysłowego staje się więc w coraz większym stopniu uzależniona od zdolności sektora stalowego do zapewnienia sobie trwałego, zdywersyfikowanego dostępu do metali i materiałów wysokiej jakości, przy jednoczesnym poszanowaniu zasad zrównoważonego rozwoju.
W tym kontekście surowce krytyczne dla hutnictwa należy postrzegać nie tylko jako wyzwanie zaopatrzeniowe, ale również jako impuls do głębokiej modernizacji technologii produkcji stali, reorganizacji łańcuchów dostaw i rozwoju nowych modeli współpracy między przemysłem wydobywczym, przetwórczym i recyklingowym. Od tego, jak skutecznie sektor stalowy poradzi sobie z tymi zadaniami, będzie w dużej mierze zależeć tempo i bezpieczeństwo szeroko rozumianej transformacji gospodarczej.