Transformacja sektora energetycznego wymaga nie tylko rozwoju odnawialnych źródeł energii, ale także technologii pozwalających na stabilne magazynowanie i transport dużych ilości energii. Jednym z najbardziej obiecujących kierunków jest wytwarzanie paliw płynnych z CO₂ i wodoru, określane zbiorczo mianem paliw syntetycznych lub e‑paliw. Łączą one możliwości redukcji emisji gazów cieplarnianych z kompatybilnością z istniejącą infrastrukturą paliwową, co sprawia, że branża rafineryjna, transportowa i energetyczna zaczynają dostrzegać w nich kluczowy element przyszłego miksu energetycznego.
Podstawy chemiczne i technologiczne syntezy paliw z CO₂ i wodoru
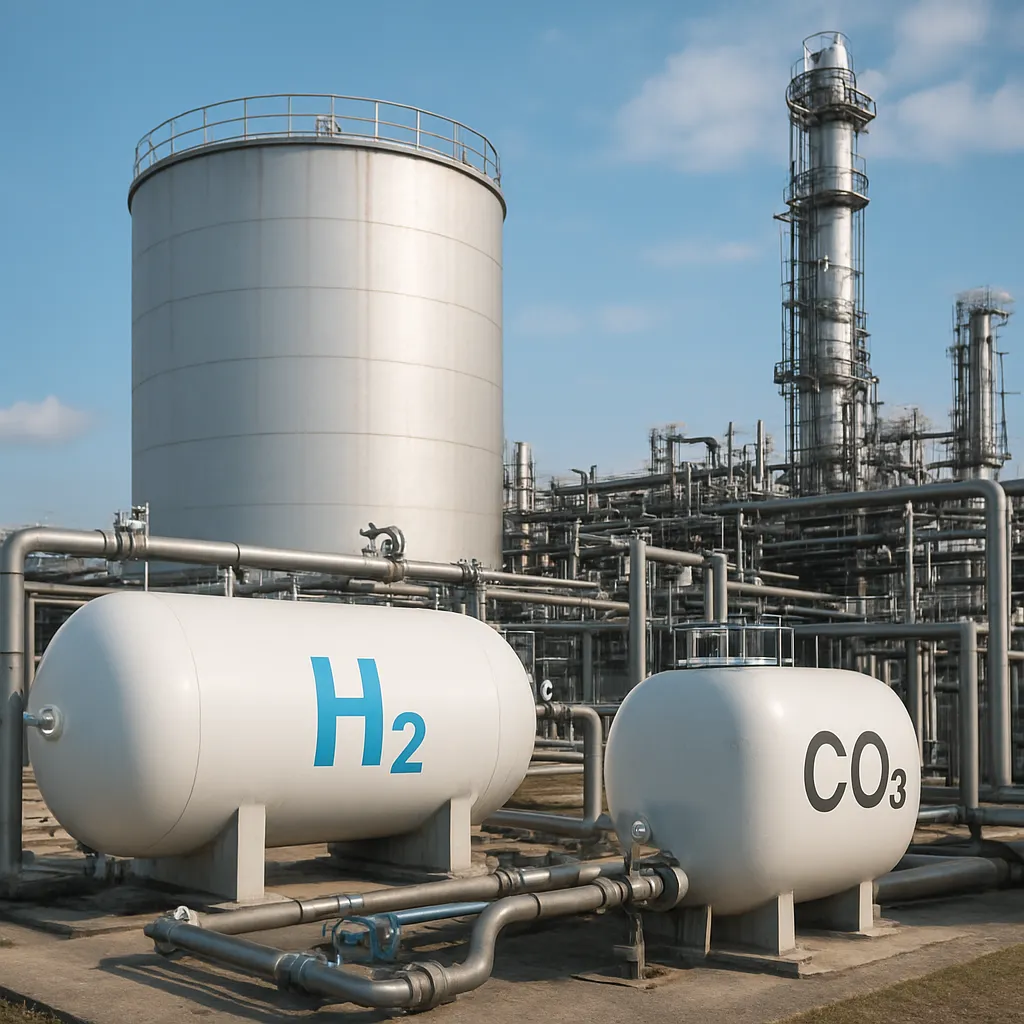
Wytwarzanie paliw płynnych z CO₂ oraz wodoru opiera się na dobrze znanych reakcjach chemicznych, które w ostatnich latach przechodzą intensywną modernizację. Punkt wyjścia stanowi gazowy dwutlenek węgla – pochodzący bądź ze źródeł punktowych (elektrownie, cementownie, huty, zakłady chemiczne), bądź z powietrza – oraz wodór uzyskany metodami o jak najmniejszym śladzie węglowym. Z chemicznego punktu widzenia kluczowe jest przekształcenie stabilnej cząsteczki CO₂ w bardziej reaktywne formy, a następnie budowanie z nich dłuższych łańcuchów węglowodorowych, które tworzą paliwa ciekłe.
Fundamentem procesu jest uzyskanie wodoru o możliwie niskiej emisyjności. Największe znaczenie z perspektywy przemysłu energetycznego ma wodór wytwarzany w procesie elektrolizy wody przy użyciu energii pochodzącej z OZE. W takim układzie energia elektryczna zamieniana jest na energię chemiczną zmagazynowaną w wiązaniach H–H, a emisje związane z procesem zależą głównie od miksu energetycznego. Kolejnym ważnym zagadnieniem jest sposób pozyskania CO₂. W przypadku zastosowania wychwytu ze spalin (post-combustion capture) konieczne jest oczyszczenie mieszaniny gazów i oddzielenie dwutlenku węgla przy użyciu sorbentów chemicznych lub fizycznych. W technologii DAC (direct air capture) CO₂ pochodzi bezpośrednio z powietrza atmosferycznego, co otwiera drogę do tworzenia tzw. paliw z ujemnym bilansem emisji netto, o ile całkowity cykl życia systemu jest odpowiednio niskoemisyjny.
Gdy CO₂ i wodór zostaną przygotowane, możliwe jest przeprowadzenie właściwej syntezy paliw. Jednym z najczęściej omawianych etapów pośrednich jest produkcja metanolu. Synteza metanolu z CO₂ i H₂ przebiega przy użyciu katalizatorów na bazie miedzi, cynku i glinu, zazwyczaj w warunkach podwyższonego ciśnienia (typowo 50–100 bar) i umiarkowanej temperatury (około 200–300°C). Metanol pełni rolę wszechstronnego półproduktu: może być bezpośrednio stosowany jako paliwo w specjalnie przystosowanych silnikach, ale przede wszystkim jest surowcem do dalszych konwersji – m.in. do benzyn syntetycznych według ścieżki MTG (Methanol-to-Gasoline), do produkcji oleju napędowego, nafty lotniczej, a także różnorodnych chemikaliów.
Kolejnym istotnym podejściem do przetwarzania CO₂ i wodoru jest synteza paliw według koncepcji Fischer–Tropscha. Tradycyjnie proces ten opiera się na syngazie (mieszanina CO i H₂), jednak możliwe jest jego powiązanie z CO₂ poprzez etap wcześniejszego przekształcenia dwutlenku węgla w tlenek węgla, na przykład metodą odwrotnej reakcji przesuwania gazu wodnego (reverse water-gas shift, RWGS). W RWGS CO₂ reaguje z wodorem, tworząc CO i wodę. Następnie powstający syngaz kierowany jest do reaktora syntezy Fischer–Tropscha, w którym w obecności katalizatorów na bazie żelaza lub kobaltu powstają długie łańcuchy węglowodorowe. Po odpowiednim frakcjonowaniu oraz hydrokrakingu możliwe jest uzyskanie frakcji odpowiadających benzynie, olejowi napędowemu i paliwom lotniczym.
Osobną grupę rozwiązań stanowią technologie bezpośredniej syntezy paliw z CO₂ i wodoru, bez wyraźnego etapu pośredniego w postaci metanolu czy syngazu. Zależnie od zastosowanego katalizatora i warunków procesowych możliwe jest promowanie powstawania konkretnych frakcji paliwowych, na przykład syntetycznego oleju napędowego lub kerozyny. Intensywnie rozwijają się także koncepcje elektrokatalitycznej redukcji CO₂ w ogniwach o wysokiej sprawności, w których cząsteczki dwutlenku węgla redukowane są bezpośrednio na powierzchni elektrod, prowadząc do powstawania szeregu produktów takich jak CO, mrówczan, metanol, czy nawet węglowodory C₂+.
Zintegrowanie wyżej wymienionych procesów wymaga zaawansowanej inżynierii systemowej. Należy zapewnić odpowiedni bilans masy i energii, tak aby możliwie duża część ciepła odpadowego z jednej jednostki technologicznej mogła zostać wykorzystana w innej. Ważnym zadaniem jest również optymalizacja ciśnień i temperatur w kolejnych modułach, co pozwala zminimalizować straty energetyczne związane ze sprężaniem i chłodzeniem gazów procesowych. Oprócz tego znaczącą rolę odgrywa projektowanie układów separacji, które umożliwiają efektywne rozdzielanie produktów reakcji od nieprzereagowanych substratów oraz czystych frakcji paliwowych od lżejszych i cięższych węglowodorów.
Z perspektywy rozwoju technologii paliw syntetycznych kluczowe będzie opracowanie bardziej trwałych, selektywnych i niedrogich katalizatorów. Dotyczy to zarówno katalizatorów do syntezy metanolu, jak i do procesów Fischer–Tropscha czy elektrokatalitycznej redukcji CO₂. Przemysł energetyczny inwestuje także w rozwój technologii membranowych, sorbentów nowej generacji oraz wyspecjalizowanych materiałów do przechowywania wodoru, co ma bezpośredni wpływ na ekonomię wytwarzania paliw z CO₂ i H₂. Na styku chemii, fizyki materiałowej i inżynierii procesowej powstaje kompleksowy ekosystem technologiczny, który docelowo ma umożliwić produkcję paliw syntetycznych na masową skalę.
Znaczenie paliw syntetycznych z CO₂ i wodoru dla sektora energetycznego
Paliwa płynne wytwarzane z CO₂ i wodoru wpisują się w szereg kluczowych trendów kształtujących obecnie sektor energetyczny: dekarbonizację, elektryfikację, digitalizację oraz integrację sektorową. Ich największą zaletą jest możliwość wykorzystania istniejącej infrastruktury magazynowej i dystrybucyjnej – zbiorników, rurociągów, terminali, stacji paliw, a także flot pojazdów, statków i samolotów. W odróżnieniu od wielu nowych nośników energii, jak sprężony czy skroplony wodór, syntetyczne paliwa ciekłe zachowują kompatybilność z obecnymi silnikami spalinowymi i turbinami gazowymi, często po niewielkich modyfikacjach. Daje to szansę na stopniowe przechodzenie na rozwiązania niskoemisyjne bez konieczności radykalnej wymiany całego parku technologicznego.
W wielu analizach energetycznych podkreśla się, że sama elektromobilność nie rozwiąże problemu emisji w sektorach takich jak lotnictwo, żegluga dalekomorska czy ciężki transport drogowy oraz kolejowy. O ile w ruchu miejskim i regionalnym napęd elektryczny będzie odgrywać dominującą rolę, o tyle w zastosowaniach wymagających dużego zasięgu, wysokiej gęstości energii oraz krótkich czasów tankowania syntetyczne paliwa płynne jawią się jako jedno z nielicznych realistycznych rozwiązań. Na przykład w lotnictwie przewiduje się rosnącą rolę tzw. SAF (Sustainable Aviation Fuels), wśród których ważne miejsce zajmują paliwa produkowane z CO₂ i zielonego wodoru. Linie lotnicze oraz operatorzy portów lotniczych już dziś testują domieszki takich paliw do tradycyjnej kerozyny, dążąc do ograniczenia śladu węglowego rejsów.
W systemach energetycznych opartych w rosnącym stopniu na źródłach odnawialnych pojawia się problem zmienności generacji, szczególnie z wiatru i słońca. Gdy produkcja energii elektrycznej przewyższa bieżące zapotrzebowanie, rośnie znaczenie usług elastyczności i magazynowania energii. Paliwa syntetyczne z CO₂ i wodoru doskonale wpisują się w koncepcję power‑to‑fuels (P2F), będąc jednocześnie formą długoterminowego magazynu energii oraz towarem rynkowym, który można eksportować. Nadwyżki energii elektrycznej mogą być w takim systemie przekształcane w wodór, a następnie w paliwa ciekłe. Z kolei w okresach niedoboru energii paliwa te mogą być spalane w turbinach gazowych lub silnikach, pełniąc funkcję rezerw mocy dla systemu.
Istotną kwestią pozostaje bilans emisji w całym cyklu życia. Paliwa syntetyczne określane jako e‑paliwa lub RFNBO (Renewable Fuels of Non-Biological Origin) pozwalają – przy spełnieniu wymogu wykorzystania niskoemisyjnego wodoru i odpowiednio wychwyconego CO₂ – znacząco ograniczyć emisje netto w stosunku do paliw kopalnych. Dwutlenek węgla emitowany przy ich spalaniu pochodzi pierwotnie z procesu wychwytu, a więc w ujęciu cyklu paliwowego jest ponownie wprowadzany do obiegu zamiast pozyskiwany ze spalania ropy. Ostateczny efekt klimatyczny zależy jednak od szeregu elementów: emisyjności energii użytej do elektrolizy, efektywności technologii wychwytu CO₂, transportu surowców i produktów oraz konstrukcji instalacji przemysłowych. Dopiero kompleksowa analiza LCA (Life Cycle Assessment) pozwala wykazać, czy dane paliwo syntetyczne daje redukcję emisji na poziomie wymaganym przez regulacje klimatyczne.
Przemysł rafineryjny i petrochemiczny, stojący wobec rosnącego nacisku regulacyjnego i społecznego na dekarbonizację, upatruje w paliwach z CO₂ i wodoru szansy na stopniową transformację modeli biznesowych. Tradycyjne rafinerie surowej ropy naftowej mogą z czasem ewoluować w hybrydowe kompleksy energetyczno-chemiczne, łączące przerób ropy z produkcją paliw syntetycznych. Oznacza to inwestycje w nowe instalacje – elektrolizery, moduły wychwytu CO₂, reaktory syntezy – ale jednocześnie wykorzystanie istniejącej aparatury i doświadczenia kadry inżynieryjnej w zakresie destylacji, hydrokrakingu, reformingu oraz logistyki surowcowej. W ten sposób rafinerie mogą redukować ślad węglowy swoich produktów, zachowując fundamentalną rolę w systemie zaopatrzenia w energię.
W geopolityce energetycznej paliwa syntetyczne z CO₂ i wodoru mogą zmienić mapę zależności surowcowych. Państwa dysponujące dużym potencjałem taniej energii odnawialnej – obszary pustynne z wysokim nasłonecznieniem, regiony o silnych i stabilnych wiatrach przybrzeżnych, kraje z dobrze rozwiniętą energetyką wodną – mogą stać się eksporterami paliw syntetycznych do regionów mniej zasobnych w OZE, ale posiadających rozbudowane rynki zbytu. Zamiast transportować samą energię elektryczną liniami przesyłowymi na duże odległości, możliwe staje się eksportowanie jej w postaci skoncentrowanych nośników chemicznych. Powstaje w ten sposób globalny rynek handlu e‑paliwami i produktami pochodnymi, który może częściowo zastąpić obecną wymianę ropy, gazu i produktów naftowych.
Ważnym aspektem jest także integracja paliw syntetycznych z krajową polityką przemysłową i innowacyjną. Rozwój łańcucha wartości: od produkcji elektrolizerów i modułów DAC, poprzez wytwarzanie i serwisowanie instalacji syntezy, aż po systemy magazynowania i dystrybucji paliw, tworzy popyt na wysoko wykwalifikowaną siłę roboczą, kompetencje badawczo‑rozwojowe i zaplecze inżynieryjne. Dla wielu państw może to być okazja do budowy nowego filaru gospodarki opartej na wiedzy, tworzącego miejsca pracy w sektorze zaawansowanych technologii oraz zwiększającego bezpieczeństwo energetyczne dzięki dywersyfikacji nośników energii.
Wyzwania techniczne, ekonomiczne i perspektywy rozwoju
Pomimo ogromnego potencjału, wytwarzanie paliw płynnych z CO₂ i wodoru stoi przed licznymi wyzwaniami. Jednym z najważniejszych jest wysoki koszt zielonego wodoru, wynikający głównie z cen elektrolizerów, kosztu kapitału oraz ograniczonej dostępności bardzo taniej energii z OZE. W wielu projektach pilotażowych i demonstracyjnych koszt jednokilogramowej produkcji H₂ wciąż znacznie przewyższa poziom wymagany do ekonomicznie konkurencyjnej syntezy paliw względem paliw kopalnych. Ponadto sprawność całego łańcucha konwersji – od energii elektrycznej, przez wodór, aż po paliwo ciekłe i jego późniejsze wykorzystanie – jest niższa niż w przypadku bezpośredniego zużycia tej energii w sieci elektroenergetycznej lub w bateriach. Oznacza to, że ekonomicznie uzasadnione będzie kierowanie paliw syntetycznych przede wszystkim do zastosowań, w których inne formy dekarbonizacji są trudne lub niemożliwe.
Wyzwania natury technicznej dotyczą również samego wychwytu CO₂. W przypadku przemysłowych źródeł punktowych istnieją relatywnie dojrzałe technologie CCS i CCU, jednak wdrożenie ich na szeroką skalę wiąże się z dużymi nakładami inwestycyjnymi i rosnącymi kosztami operacyjnymi. Z kolei wychwyt bezpośrednio z powietrza, choć bardzo interesujący z punktu widzenia potencjalnie ujemnych emisji, jest procesem energochłonnym, wymagającym sprężania ogromnych ilości powietrza oraz zaawansowanych sorbentów. Trwa intensywny rozwój materiałów adsorpcyjnych, membran i rozwiązań hybrydowych, które mogłyby obniżyć energochłonność i koszty procesu DAC, ale do osiągnięcia pełnej konkurencyjności rynkowej potrzebne są dalsze innowacje oraz efekty skali.
Nie mniej istotne są wymagania regulacyjne i certyfikacyjne, które decydują o tym, czy dane paliwo syntetyczne zostanie uznane za odnawialne oraz jaką redukcję emisji można mu przypisać. Ramy takie jak europejski pakiet Fit for 55, rozporządzenia dotyczące odnawialnych paliw transportowych czy inicjatywy w rodzaju ReFuelEU Aviation stawiają szczegółowe wymagania odnośnie pochodzenia wodoru, sposobu pozyskania CO₂ oraz emisyjności w całym cyklu życia. Dla przemysłu energetycznego oznacza to konieczność ścisłego monitorowania łańcucha dostaw, prowadzenia dokładnych bilansów węglowych i poddawania się audytom. Jednocześnie jasne i przewidywalne regulacje są warunkiem przyciągnięcia kapitału prywatnego, który w dłuższej perspektywie będzie kluczowy dla rozwoju wytwarzania paliw z CO₂ i H₂.
Kolejnym zagadnieniem jest integracja przestrzenna i infrastrukturalna. Rozwój dużych instalacji do produkcji paliw syntetycznych wymaga dostępu do znacznych ilości energii odnawialnej, wody, przestrzeni pod budowę elektrolizerów i modułów wychwytu CO₂, a także logistyki surowców i produktowych. Optymalne lokalizacje to często obszary o wysokim potencjale OZE, ale oddalone od tradycyjnych centrów przemysłowych. W takim wypadku pojawia się dylemat: czy lepiej przesyłać energię elektryczną do miejsc, gdzie dostępny jest CO₂ i infrastruktura chemiczna, czy może budować kompleksy produkcyjne w pobliżu farm wiatrowych i fotowoltaicznych, a następnie transportować same paliwa syntetyczne. Rozstrzygnięcie tych kwestii będzie miało wpływ na kształt sieci przesyłowych, inwestycje w magazyny, terminale portowe i rurociągi, a także na rozmieszczenie nowej infrastruktury energetycznej w krajach i regionach.
Postęp technologiczny w dziedzinie paliw syntetycznych jest jednak bardzo szybki. Coraz większe zainteresowanie wykazują globalne koncerny energetyczne, firmy lotnicze, operatorzy żeglugi oraz producenci samochodów i ciężarówek. Liczne konsorcja badawczo‑przemysłowe realizują projekty pilotażowe i demonstracyjne, w których testowane są różne ścieżki syntezy paliw z CO₂ i wodoru. Sprzyja temu rozwój cyfryzacji procesów przemysłowych: zaawansowane modele symulacyjne, algorytmy optymalizacyjne i systemy sterowania oparte na sztucznej inteligencji umożliwiają precyzyjne zarządzanie produkcją, minimalizację strat energetycznych, a także szybką adaptację parametrów procesowych do zmiennych warunków pracy instalacji i zmiennej ceny energii elektrycznej.
Istnieje też coraz wyraźniejsza synergia pomiędzy paliwami syntetycznymi a rozwojem magazynowania wodoru i nowych typów ogniw paliwowych. Niektóre koncepcje zakładają hybrydowe systemy, w których część nadwyżek energii odnawialnej przetwarzana jest w wodór do bezpośredniego wykorzystania w ogniwach, a część w paliwa płynne do zastosowań transportowych lub sezonowego bilansowania systemu energetycznego. Tworzy to złożoną architekturę systemu, w której różne nośniki energii pełnią uzupełniające się funkcje, a wybór konkretnego rozwiązania zależy od lokalnych uwarunkowań zasobowych, infrastrukturalnych i regulacyjnych.
Z punktu widzenia strategii przedsiębiorstw energetycznych wytwarzanie paliw płynnych z CO₂ i wodoru może stanowić narzędzie dywersyfikacji portfela. Firmy, które tradycyjnie koncentrowały się na wydobyciu i przerobie ropy oraz gazu, coraz częściej inwestują w projekty OZE, wodoru i paliw syntetycznych, a także w rozwój własnych kompetencji w zakresie inżynierii procesowej, analityki danych i zarządzania ryzykiem technologicznym. Umożliwia to stopniowe budowanie przewagi konkurencyjnej na rynkach przyszłości, gdzie popyt na niskoemisyjne produkty energetyczne będzie rósł w wyniku zarówno regulacji, jak i zmieniających się preferencji odbiorców końcowych.
W perspektywie kolejnych dekad rozwój paliw z CO₂ i wodoru będzie zależeć od skali inwestycji w odnawialne źródła energii, efektywności technologii elektrolizy i wychwytu dwutlenku węgla, a także zdolności do obniżania kosztów kapitałowych poprzez standaryzację rozwiązań i seryjną produkcję urządzeń. Równie ważne będą decyzje polityczne dotyczące ceny emisji CO₂, systemów wsparcia dla technologii niskoemisyjnych oraz harmonizacji regulacji międzynarodowych. Im wyraźniejszy i bardziej stabilny sygnał rynkowy otrzymają inwestorzy, tym szybciej możliwa będzie budowa komercyjnych instalacji o dużej mocy, zdolnych do zasilania znaczącej części zapotrzebowania na paliwa w sektorach trudnych do elektryfikacji.
Ostatecznie wytwarzanie paliw płynnych z CO₂ i wodoru stanowi istotny element nowej architektury energetycznej, w której granice pomiędzy sektorem elektroenergetycznym, paliwowym, chemicznym i transportowym ulegają zatarciu. Powstaje zintegrowany system oparty na przepływie nie tylko energii, ale też informacji oraz strumieni surowców. Przyszłość tego systemu zależy od umiejętnego połączenia innowacji technologicznych, racjonalnych mechanizmów rynkowych oraz skutecznej polityki klimatyczno‑energetycznej. W tym kontekście paliwa syntetyczne z CO₂ i wodoru nie są jedynie nowym typem paliwa, lecz jednym z kluczowych narzędzi realizacji długoterminowych celów klimatycznych i modernizacji globalnego systemu energetycznego.